Как микрозаймы влияют на кредитную историю в 2026 году
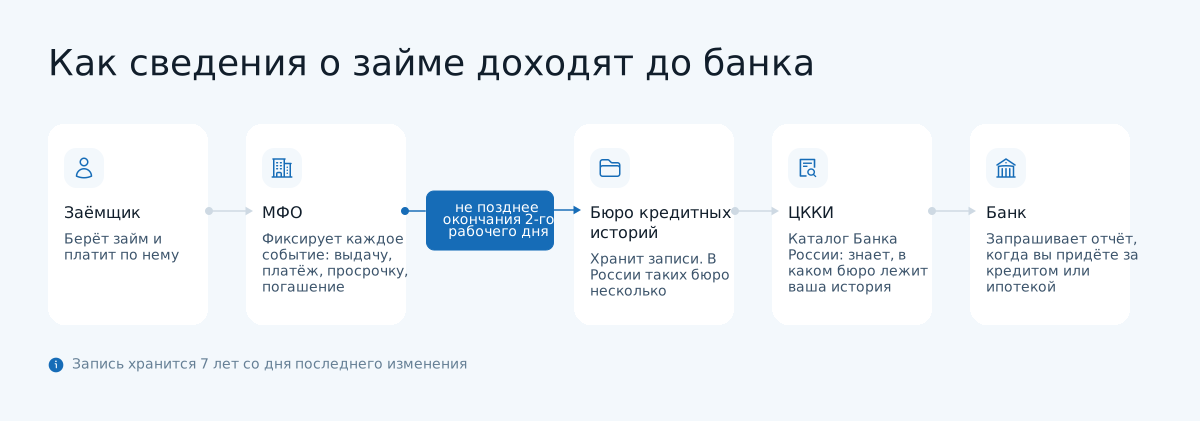
Микрозаймы влияют на кредитную историю так же, как банковские кредиты. МФО передает сведения по каждому договору в бюро кредитных историй не позднее окончания второго рабочего дня после события — выдачи, платежа, просрочки или погашения (часть 5 статьи 5 закона № 218-ФЗ). Согласия заемщика для этого не требуется. Запись живет семь лет со дня последнего изменения, и ее видит каждый банк, который запрашивает вашу историю перед ипотекой, автокредитом или кредитной картой.
Но сам факт обращения в МФО — еще не приговор. В кредитной истории нет графы «микрозайм»: кредитор видит наименование организации, сумму, срок и то, как вы платили. Займ на 10 000 рублей, закрытый в срок, выглядит как исполненное обязательство. Три открытых займа одновременно и просрочка в 40 дней — как сигнал, что человеку не хватает денег на текущие расходы. Разберем, что именно попадает в отчет, как его читает банк, что меняется с 1 октября 2026 года и что делать, если запись оказалась ошибочной.
СОДЕРЖАНИЕ
- Коротко: что нужно знать про микрозаймы и кредитную историю
- Попадает ли микрозайм в кредитную историю?
- Через сколько дней займ появится в кредитной истории?
- Влияет ли заявка на займ, если денег вы так и не получили?
- Когда микрозайм улучшает кредитную историю?
- Когда микрозайм портит кредитную историю?
- Как банки смотрят на микрозаймы при ипотеке и автокредите
- Что меняется с 1 октября 2026 года и дальше
- Как бесплатно проверить свою кредитную историю
- Что делать, если в кредитной истории ошибка
- На вас оформили займ мошенники — что делать
- Как восстановить испорченную кредитную историю
- Микрозаймы и банкротство
- Мифы vs реальность: 5 заблуждений о микрозаймах и КИ
- Как это устроено в ООО МФК «Джой Мани»
- Если платить нечем: порядок действий
- Часто задаваемые вопросы
- Заключение: микрозайм в кредитной истории — инструмент, а не приговор
Коротко: что нужно знать про микрозаймы и кредитную историю
- Микрозайм попадает в кредитную историю по закону: МФО передает данные в бюро не позднее окончания второго рабочего дня после события. Согласия заемщика не требуется.
- В историю попадают не только договоры, но и заявки вместе с решениями по ним, включая отказы.
- Запись хранится семь лет со дня последнего изменения информации по обязательству.
- Аккуратно закрытый займ историю не портит. Портят просрочка, обилие действующих договоров и веер заявок за короткий срок.
- С 1 апреля 2026 года все начисления по займам до года ограничены 100% суммы долга, а с 1 октября 2026 года МФО не выдаст третий займ с полной стоимостью выше 200% годовых.
- Правдивую запись удалить нельзя. Оспорить можно только недостоверную: кредитор отвечает в течение 10 рабочих дней, бюро проводит проверку до 20 рабочих дней.
Попадает ли микрозайм в кредитную историю?
Попадает, и это обязанность кредитора, а не его добрая воля. Закон «О кредитных историях» относит микрофинансовые организации к источникам формирования кредитной истории наравне с банками. Передавать сведения хотя бы в одно бюро из государственного реестра МФО обязана по каждому договору, а состав передаваемых данных определяет статья 4 закона № 218-ФЗ.
Согласие заемщика на передачу сведений не требуется: закон требует этого от МФО напрямую, а исполнение контролирует Банк России. Поэтому обещание «займ без передачи данных в БКИ» — это либо реклама нелегального кредитора, либо прямой обман. Легальные компании из реестра Банка России так не работают и выдают деньги только после проверки заемщика.
Есть нюанс, из-за которого и рождается миф о невидимых займах. Бюро в России несколько, и каждый кредитор сам выбирает, куда передавать сведения. Человек заказывает отчет в одном бюро, не находит там запись и решает, что ее нет. На самом деле запись лежит в другом бюро, и банк, который туда обратится, все увидит.
По состоянию на 15 сентября 2026 года в государственном реестре шесть бюро кредитных историй:
- НБКИ;
- Объединенное кредитное бюро;
- «Скоринг бюро»;
- «КредитИнфо»;
- «Спектрум»;
- Технологичное бюро кредитных историй.
Какие данные МФО передает в бюро
В кредитной истории отражаются все этапы жизни займа — от заявки до закрытия. Ниже — что именно попадает в отчет и как это обычно читает следующий кредитор.
|
Что фиксируется |
Что видит банк в отчете |
Как это обычно читается |
|---|---|---|
|
Заявка и решение по ней |
Дата обращения, наименование кредитора, результат |
Единичная заявка нейтральна; десяток за неделю — признак, что деньги нужны срочно |
|
Параметры договора |
Сумма, срок, дата выдачи, текущий остаток |
Небольшая сумма на короткий срок — обычная бытовая ситуация |
|
График и факт платежей |
Каждый период отдельно: вовремя, задержка, просрочка |
Один пропуск и полгода просрочки выглядят по-разному |
|
Просрочка |
Число дней и сумма задолженности |
1–29 дней — минус, но не критичный; 30+ дней — серьезный негатив |
|
Продление срока и реструктуризация |
Изменение условий договора |
Нейтрально, если сделано до даты платежа |
|
Полное погашение |
Статус «обязательство исполнено» |
Плюс: обязательство закрыто без нарушений |
|
Уступка права требования |
Смена кредитора по договору цессии |
Долг ушел к взыскателю — тяжелая запись |
|
Взыскание через суд, банкротство |
Судебное решение, завершенная процедура |
Самые заметные записи, видны дольше всего |
Отдельной графы «микрозайм» в отчете нет. Кредитор видит наименование организации и по нему понимает, где вы брали деньги.
Через сколько дней займ появится в кредитной истории?
МФО обязана передать сведения не позднее окончания второго рабочего дня, следующего за днем события. Еще несколько дней уходит на обработку данных внутри бюро и на обновление отчета. Поэтому реально запись видна примерно через неделю, а проверять отчет после погашения лучше через 1–2 недели — за это время информация успевает дойти до всех участников.
Этот же срок работает и против заемщика. Пропущенный платеж отражается в отчете гораздо раньше, чем должник успевает его закрыть: событие «просрочка» передается по тому же правилу двух рабочих дней. Так что «перехватить до того, как узнают» не получится — узнают почти сразу.
С 31 декабря 2026 года обмен данными между кредиторами и бюро переходит в онлайн-режим, и разрыв между событием и записью в отчете станет еще меньше.
Влияет ли заявка на займ, если денег вы так и не получили?
Влияет, хотя и не так, как обычно думают. Заявка на микрозайм фиксируется в кредитной истории, даже если денег вы не получили: решение по заявке, включая отказ, попадает в ее информационную часть, а сам запрос кредитора к бюро остается в отчете. Рейтинг снижает не отказ сам по себе, а плотность обращений: несколько заявок в разные МФО за пару дней скоринговая модель читает как признак финансового стресса.
Логика простая. Человек, которому хватает денег, не подает пять заявок подряд. Частые заявки формируют множество запросов к кредитной истории, и по итогам анализа запросов скоринговая модель повышает оценку риска даже при идеальной платежной дисциплине.
Если пришел отказ, найдите причину до следующей заявки:
- закажите кредитный отчет;
- посмотрите текущую долговую нагрузку;
- проверьте, сколько договоров у вас действует прямо сейчас.
Обычно причина видна там же. Все запросы видны в отчете, так что лишние обращения можно найти самому — и заодно заметить, если историю запрашивал кредитор, к которому вы не обращались.
Когда микрозайм улучшает кредитную историю?
Своевременные платежи поддерживают платежную дисциплину, а платежная дисциплина влияет на персональный кредитный рейтинг сильнее, чем сам факт обращения в МФО. Микрозайм здесь не исключение: закрытый без просрочек договор выглядит как исполненное обязательство и постепенно перевешивает старые нарушения. Это работает, если у вас нет действующих просрочек и судебных взысканий, а старые долги закрыты.
Но честно: это не самый дешевый способ. Микрозаймы — короткие и дорогие деньги. Если цель — повысить кредитный рейтинг, дешевле обходится кредитная карта с льготным периодом или небольшой потребительский кредит с регулярными платежами. Займ имеет смысл, когда деньги действительно нужны сейчас, а вы уверены, что сможете вернуть их вовремя.
Мы не рекомендуем схемы вроде «берите займы по кругу, и рейтинг подрастет». Во-первых, качество истории определяет дисциплина, а не количество записей. Во-вторых, с 1 октября 2026 года закон прямо ограничивает число дорогих займов у одного человека — об этом ниже. Регулярные обращения в МФО ухудшают то самое впечатление, ради которого их затевали.
Когда микрозайм портит кредитную историю?
Просрочка ухудшает кредитный рейтинг с первого дня. Пропущенный платеж передается в бюро как отдельное событие, и дальше вес этой записи растет вместе с числом дней. Параллельно растет сам долг: по договору продолжают начисляться проценты, а сверху добавляется неустойка.
Размер неустойки ограничен законом. По потребительскому кредиту или займу она не может превышать:
- 20% годовых, если проценты за период нарушения продолжают начисляться;
- либо 0,1% от суммы просроченной задолженности за каждый день, если проценты не начисляются (часть 21 статьи 5 закона № 353-ФЗ).
Если МФО требует больше — это повод жаловаться, а не платить.
Через сколько дней просрочка «краснеет»: таблица 1–5–30–90+
|
Срок просрочки |
Что появляется в кредитной истории |
Что происходит с долгом |
Вероятная реакция банка при заявке на ипотеку или автокредит |
|---|---|---|---|
|
1–5 дней |
Запись о задержке платежа |
Начисляется неустойка в пределах закона, приходят напоминания |
Обычно не влияет, если случай единичный |
|
6–29 дней |
Просрочка с указанием числа дней |
Долг растет, МФО предлагает продление или реструктуризацию |
Дополнительная проверка, возможна более высокая ставка |
|
30–89 дней |
Просрочка 30+ дней — заметный негатив |
Возможна передача долга взыскателю по договору цессии |
Частая причина отказа |
|
90 дней и больше |
Статус проблемного долга |
Судебное взыскание, исполнительное производство |
Отказ по крупным продуктам на несколько лет вперед |
Отдельно о продлении. Договор микрозайма определяет срок и условия погашения, и любое изменение этих условий тоже уходит в бюро: пролонгация попадает в кредитную историю как изменение условий договора — это не просрочка. Но работает она только вовремя: если продлить займ до даты платежа, просрочки не будет, а если после — дни задержки уже зафиксированы. Поэтому при трудностях с выплатами обращаться в МФО нужно до даты платежа, а не после.
Масштаб проблемы виден по рынку в целом. По данным обзора Банка России за II квартал 2026 года, портфель МФО составил 808 млрд рублей, выдачи населению — 426 млрд рублей за квартал, а доля просроченной задолженности свыше 90 дней в потребительском сегменте достигла 42%. Это почти половина портфеля, и каждая такая просрочка — чья-то испорченная кредитная история.
Как банки смотрят на микрозаймы при ипотеке и автокредите
Банк оценивает не сам факт займа, а платежную дисциплину, число действующих долгов и показатель долговой нагрузки (ПДН) — долю дохода, которая уходит на платежи по всем обязательствам. Непогашенный долг повышает долговую нагрузку, поэтому даже небольшой, но действующий микрозайм способен сдвинуть решение по ипотеке или автокредиту не в вашу пользу. Просрочка по микрозайму может осложнить получение ипотеки даже через несколько лет после закрытия договора.
Есть и вторая, менее формальная часть. Ипотечные обязательства растягиваются на 15–30 лет, и банк оценивает вероятность дефолта на длинной дистанции. Регулярные короткие займы читаются как отсутствие финансовой подушки — особенно если человек пользуется ими несколько лет подряд. Это не значит, что отказ неизбежен: часть банков учитывает записи МФО как один из факторов, а не как стоп-сигнал. Но рассчитывать, что их не заметят, не стоит.
Матрица решений: ваша ситуация → что делать
|
Ситуация в истории |
Как это обычно читается |
Что можно сделать |
|---|---|---|
|
Один займ, закрыт вовремя |
Нейтрально, иногда плюс: обязательство исполнено |
Ничего, запись работает на вас |
|
Несколько займов подряд без просрочек |
Настораживает: денег регулярно не хватает |
Сделать паузу на 3–6 месяцев перед крупной заявкой |
|
Действующие займы в нескольких МФО |
Высокая долговая нагрузка |
Сначала закрыть часть договоров, потом подавать заявку |
|
Просрочка больше 90 дней |
Серьезный минус, вопрос переходит к взысканию |
Погашать или решать вопрос с долгом целиком |
|
Долг продан взыскателю или взыскан судом |
Самая тяжелая запись |
Проверить сумму и срок исковой давности, считать варианты |
Если вы погасили займ два года назад без просрочек, банк это увидит, и это плюс. Планировать бюджет перед крупной заявкой помогает простое правило: платежи по всем долгам не выше 30–50% дохода. При доходе около 57 000 рублей это 17 000–28 000 рублей в месяц на все обязательства вместе.
Что меняется с 1 октября 2026 года и дальше
С 1 октября 2026 года МФО не сможет выдать заемщику больше двух одновременных займов с полной стоимостью кредита выше 200% годовых. Это первый этап реформы, которую задал Федеральный закон от 29.12.2025 № 545-ФЗ. Ее цель — остановить цепочки дорогих займов, при которых человек годами перекредитовывается и каждый раз оставляет в истории новую запись.
|
Дата |
Что меняется |
Что это значит для кредитной истории |
|---|---|---|
|
1 апреля 2026 |
Все начисления по займам до года ограничены 100% суммы займа (было 130%) |
Долг не растет бесконечно: по займу 10 000 рублей вернуть придется максимум 20 000 рублей |
|
1 октября 2026 |
Не более двух одновременных займов с ПСК выше 200% годовых |
Третий дорогой займ не выдадут — и в истории не появится еще одна запись |
|
31 декабря 2026 |
Обмен данными между кредиторами и бюро переходит в онлайн |
Сведения о займе и платежах обновляются в отчете быстрее |
|
1 апреля 2027 |
«Один займ в руки» с ПСК выше 100% годовых, новый договор — не ранее четвертого календарного дня после полного погашения предыдущего |
Долговые цепочки прерываются, число параллельных записей падает |
|
1 апреля 2027 |
Запрет новации обязательств между теми же сторонами и переноса непогашенных процентов в основной долг |
Долг перестает «переупаковываться» в новый договор |
|
1 июля 2027 |
Для расчета ПДН учитываются только официально подтвержденные доходы |
Долговая нагрузка считается строже, отказов может стать больше |
Займов для бизнеса реформа касается иначе: максимальная сумма микрозайма для компаний и ИП выросла с 5 до 15 млн рублей. На кредитную историю физического лица это не влияет, но предпринимателю стоит помнить, что личные и предпринимательские обязательства оцениваются по-разному.
А рассрочка и оплата частями попадают в кредитную историю?
Да, с оговоркой по сумме. Операторы рассрочки (BNPL, оплата частями) работают по отдельному закону — Федеральному закону № 283-ФЗ, который вступил в силу 1 апреля 2026 года. Оператор передает сведения в бюро кредитных историй, если общая сумма ваших обязательств перед ним превышает 50 000 рублей. Договоры, заключенные до 1 апреля 2026 года, под это правило не попадают.
Как бесплатно проверить свою кредитную историю
Сначала нужно узнать, в каких бюро она хранится, и только потом заказывать отчеты. Вся процедура бесплатная и занимает вечер.
- В личном кабинете портала Госуслуг найдите услугу «Сведения о бюро кредитных историй» — это запрос в Центральный каталог кредитных историй (ЦККИ). Ответ со списком бюро обычно приходит в течение дня.
- Получите перечень бюро, где хранится ваша история. Их может быть от одного до шести.
- На сайте каждого бюро из списка запросите кредитный отчет. В каждом бюро отчет предоставляется бесплатно не более двух раз в течение календарного года, но не более одного раза на бумажном носителе. Сверх этого отчет можно получать за плату любое количество раз и без объяснения причин обращения.
- Проверьте отчеты по пунктам. Сверяйте: все ли договоры ваши, верны ли суммы и даты, закрыты ли погашенные займы, нет ли незнакомых запросов от кредиторов.
- Отдельно посмотрите персональный кредитный рейтинг. Банк России установил стандартную шкалу от 1 до 999 пунктов с четырьмя категориями кредитоспособности — низкая, средняя, высокая и очень высокая. Многие бюро показывают рейтинг в личном кабинете бесплатно, но условия отличаются.
Проверять кредитную историю стоит регулярно: раз в полгода, перед крупным кредитом и после погашения каждого займа. Это часть базовой финансовой грамотности и самый простой способ заметить чужой договор до того, как он превратится в проблему.
Что делать, если в кредитной истории ошибка
Проверка кредитной истории помогает выявить ошибочные сведения МФО до того, как их увидит банк. Оспариванию поддается только недостоверная информация: чужой займ, неверная сумма, погашенный долг со статусом «действует», дубль одного договора, неправильная дата платежа. Правдивую запись удалить нельзя ни по заявлению, ни за деньги — бюро меняет ее только после проверки у источника, то есть у самой организации, которая ее передала.
Порядок действий:
- Возьмите у МФО справку или иной документ о полном погашении займа с датой и суммой. Это ваше основное доказательство.
- Обратитесь напрямую к кредитору — источнику формирования кредитной истории. По разъяснениям Банка России он обязан дать ответ в течение 10 рабочих дней и внести исправления, если заявление обосновано.
- Если кредитор не отвечает или отказывает — подайте заявление об оспаривании в то бюро, где нашлась ошибка. Проверка занимает до 20 рабочих дней, ответ дается письменно.
- Приложите к заявлению копию документа о погашении, выписку по счету или чек и укажите, какая именно запись оспаривается.
- Если и это не помогло — обращайтесь с жалобой в Банк России через интернет-приемную, к финансовому уполномоченному или в суд.
Осторожно: предложения «удалим микрозаймы из истории за пару дней» не работают ни в одном случае. Это либо деньги на ветер, либо подделка документов, за которую отвечает уже заказчик.
Подробный разбор типовых ошибок и образцы формулировок — в материале об ошибках в кредитной истории.
На вас оформили займ мошенники — что делать
Самозапрет — простая защита от мошеннических займов, и ставится он бесплатно. Заявление подается через портал Госуслуг (с 1 марта 2025 года) или в МФЦ (с 1 сентября 2025 года). Запрет начинает действовать на следующий день после включения сведений в кредитную историю, а снятие вступает в силу со второго календарного дня — эта пауза и мешает мошенникам снять запрет и тут же взять деньги.
Главное последствие для кредитора: если займ выдан вопреки установленному самозапрету, кредитная или микрофинансовая организация лишается права требования по такому договору. Проще говоря, платить по нему вы не обязаны.
Запрет не распространяется на ипотеку, автокредиты под залог транспортного средства, основные образовательные кредиты, поручительство и на операции по уже выпущенным картам.
Если займ все же оформили на вас, действуйте так:
- Закажите отчеты во всех бюро из списка ЦККИ.
- Напишите в МФО заявление о непризнании договора.
- Подайте заявление в полицию.
- Оспорьте запись в бюро.
Как оформить запрет пошагово — в отдельном материале о законе про самозапрет на кредиты.
Как восстановить испорченную кредитную историю
Быстро не получится ни у кого — и любой, кто обещает обратное, продает вам воздух. Скоринговая система оценивает свежие события выше старых, поэтому восстановление — это несколько месяцев аккуратных платежей, а не разовая операция. Реалистичный горизонт — от 6 до 12 месяцев при отсутствии новых нарушений.
Чек-лист на ближайший год
- Закажите отчеты во всех бюро и соберите полную картину: часто договоров оказывается больше, чем помнит сам человек.
- Закройте просрочки, начиная с самой длинной, а не все сразу.
- Не гасите займ новым займом. Перекредитование увеличивает и долг, и число записей в истории.
- Не подавайте заявки веером. Одна заявка за раз, с паузой, если пришел отказ.
- Держите платежи по всем долгам в пределах 30–50% дохода.
- Возьмите один небольшой продукт с регулярными платежами и ведите его без единой задержки — например, кредитную карту с льготным периодом.
- Проверяйте отчет раз в квартал: свежая ошибка исправляется проще старой.
- Настройте напоминание за 2–3 дня до даты платежа. Большая часть просрочек в МФО — не отсутствие денег, а забывчивость.
- Выбирайте МФО по полной стоимости займа, сроку и наличию в реестре Банка России, а не по обещанию быстрого одобрения. Проверяйте компанию в реестре до подачи заявки, а не после.
Если займы уже набрались и платить нечем — это отдельный сценарий, и займ его не решает. О том, что делать, читайте в материале о плохой кредитной истории.
Микрозаймы и банкротство
Банкротство отражается в кредитной истории и остается там как завершенная процедура — это самая тяжелая запись из возможных. Внесудебное банкротство через МФЦ доступно при сумме долгов от 25 000 до 1 000 000 рублей, длится шесть месяцев и не требует оплаты госпошлины. Сведения о процедуре публикуются в Едином федеральном реестре сведений о банкротстве.
Последствия выходят за рамки истории: в течение пяти лет после завершения процедуры человек обязан сообщать о своем банкротстве при обращении за кредитом или займом. Получить деньги после этого сложно, но не невозможно — часть кредиторов работает с такими заемщиками через небольшие суммы и короткие сроки.
Мнение эксперта
«С точки зрения кредиторов, факт признания гражданина банкротом свидетельствует о неисполнении им денежных обязательств в установленном порядке и расценивается как обстоятельство, существенно повышающее кредитный риск», — говорит Директор юридического департамента ООО МФК «Джой Мани» Селезнева Ирина. — «Законодательство не устанавливает прямого запрета на получение кредита после завершения процедуры банкротства, однако наличие соответствующей записи в кредитной истории в течение первых 1–2 лет, как правило, влечёт отказ в кредитовании. Восстановление возможности привлечения заёмных средств на стандартных условиях возможно по истечении 3–5 лет при условии подтверждения платёжеспособности и надлежащего исполнения текущих финансовых обязательств».
Мифы vs реальность: 5 заблуждений о микрозаймах и КИ
Миф: есть МФО, которые не передают данные в бюро.
Реальность: передача сведений — обязанность источника формирования кредитной истории по закону № 218-ФЗ. Компания, обещающая обратное, либо вводит вас в заблуждение, либо работает вне реестра Банка России.
Миф: много мелких займов — это всегда плохо.
Реальность: значение имеет дисциплина и число одновременно действующих договоров. Десять последовательно закрытых займов без просрочек читаются лучше, чем один с просрочкой на 60 дней. Но и подряд идущие займы кредитор заметит.
Миф: банки не видят займы в МФО.
Реальность: видят — записи лежат в тех же бюро. Сложность лишь в том, что бюро несколько, поэтому банк обычно запрашивает отчеты сразу в нескольких.
Миф: досрочное погашение портит историю.
Реальность: досрочное погашение без штрафов — нормальная практика, и в истории это обычное исполненное обязательство. Единственный нюанс: если закрыть займ в день выдачи, данные могут не успеть сформироваться в полноценную запись.
Миф: кредитную историю можно «обнулить» или очистить.
Реальность: нельзя. Запись хранится семь лет со дня последнего изменения и удаляется только в части недостоверной информации — после проверки у источника.
Как это устроено в ООО МФК «Джой Мани»
ООО МФК «Джой Мани» работает под брендом Joymoney (зарегистрированный товарный знак № 853625), далее по тексту – Joymoney, передает сведения о выданных займах в бюро кредитных историй так же, как любая организация из государственного реестра МФО: по каждому договору, в срок, установленный законом. Конкретный перечень бюро, с которыми сотрудничает компания, указан в документах на сайте.
Что это значит на практике:
- каждый закрытый без просрочек займ формирует положительную запись;
- кредитный лимит в самой компании растет с каждым погашенным договором;
- если по действующему займу возникают сложности, есть три законных инструмента, и все они лучше молчания: продление срока, досрочное погашение без штрафов и реструктуризация.
Обращаться за ними нужно до даты платежа — тогда просрочка в историю не попадет.
Joymoney работает с 2014 года, входит в СРО «МиР» и находится под надзором Банка России; за это время компания выдала более 1,5 млн микрозаймов.
Посмотреть условия по всем продуктам можно на странице продуктов Joymoney.
Если платить нечем: порядок действий
Займ решает кассовый разрыв, а не системную нехватку денег. Если платежи по долгам уже забирают больше половины дохода, новый займ ситуацию не исправит — он добавит и долг, и запись в историю.
Что делать вместо этого:
- Свяжитесь с кредитором до даты платежа. После — уже поздно: просрочка зафиксирована.
- Попросите продление срока или реструктуризацию. Изменение условий договора отражается в истории, но это несравнимо мягче просрочки.
- Узнайте, есть ли у вас право на кредитные каникулы — они предусмотрены законом для отдельных жизненных ситуаций.
- Если долгов несколько, рассмотрите рефинансирование микрозаймов: один платеж вместо нескольких проще контролировать.
- При нарушении ваших прав — жалоба в Банк России через интернет-приемную, обращение к финансовому уполномоченному, при необходимости суд.
Часто задаваемые вопросы
Видны ли микрозаймы в кредитной истории?
Да. МФО передает сведения по каждому договору в бюро кредитных историй не позднее окончания второго рабочего дня после события. Банк увидит наименование организации, сумму, срок и все платежи, а запись хранится семь лет.
Через сколько дней займ появится в кредитной истории?
Сведения передаются не позднее окончания второго рабочего дня после выдачи. Еще несколько дней уходит на обработку в бюро, поэтому проверять отчет лучше через 1–2 недели.
Испортит ли один займ кредитную историю, если погасить его вовремя?
Нет. Займ, закрытый без просрочек, выглядит как исполненное обязательство. Настороженность у банков вызывают частые займы подряд, действующие договоры и просрочки.
Дадут ли ипотеку, если в кредитной истории есть микрозаймы?
Дать могут, если займы закрыты без просрочек и на момент заявки нет действующих. Действующий займ повышает ПДН, а просрочка от 30 дней часто становится причиной отказа.
Влияет ли отказ в займе на кредитную историю?
Сам отказ рейтинг не снижает, но заявка и решение по ней фиксируются. Много обращений за короткий срок скоринг читает как признак финансовых проблем.
Сколько хранится просрочка по микрозайму?
Семь лет со дня последнего изменения информации по обязательству. Со временем и при новых платежах в срок ее вес в оценке снижается.
Можно ли удалить микрозайм из кредитной истории?
Только если запись недостоверная: чужой договор, неверная сумма, погашенный долг со статусом «действует». Исправление бесплатное — через кредитора или бюро.
Попадает ли в кредитную историю продление займа?
Да, как изменение условий договора. Если продлить займ до даты платежа, просрочки не будет; если после — дни задержки уже отразятся.
Попадает ли в кредитную историю оплата частями?
Да, если сумма обязательств перед оператором рассрочки превышает 50 000 рублей. Правило работает по закону № 283-ФЗ с 1 апреля 2026 года.
Сколько микрозаймов можно взять одновременно?
С 1 октября 2026 года МФО не выдаст займ с ПСК выше 200% годовых, если у вас уже два таких непогашенных. С 1 апреля 2027 года дорогой займ можно будет иметь только один.
Кто запрашивает мою кредитную историю и нужно ли мое согласие?
Кредитор запрашивает историю с вашего согласия, которое вы даете в анкете. Все запросы видны в отчете — лишние обращения можно найти самому.
Что делать, если МФО не передала данные о погашении?
Возьмите документ о закрытии займа и обратитесь к кредитору: ответ — в течение 10 рабочих дней. Если он не помог, подайте заявление об оспаривании в бюро, там проверка занимает до 20 рабочих дней.
Сколько раз в год можно бесплатно получить кредитный отчет?
Не более двух раз в течение календарного года в каждом бюро, где хранится ваша история, и не более одного раза на бумажном носителе.
Что такое персональный кредитный рейтинг и по какой шкале он считается?
Персональный кредитный рейтинг — это оценка кредитоспособности, которую бюро рассчитывает по данным вашей истории. Банк России установил стандартную шкалу от 1 до 999 пунктов с четырьмя категориями: низкая, средняя, высокая и очень высокая.
Влияет ли микрозайм на кредитную историю ИП?
Личный займ отражается в кредитной истории физического лица, даже если человек зарегистрирован как ИП. Займы для бизнеса учитываются отдельно, и с 2026 года их максимальная сумма выросла до 15 млн рублей.
Заключение: микрозайм в кредитной истории — инструмент, а не приговор
Подытожим. Микрозайм попадает в кредитную историю всегда, и повлиять на сам факт записи нельзя. Зато можно повлиять на то, что в ней будет написано: закрытый в срок договор читается как исполненное обязательство, просрочка от 30 дней — как серьезный риск. Проверяйте отчет раз в полгода, держите платежи по всем долгам в пределах 30–50% дохода и обращайтесь к кредитору до даты платежа, а не после.
Joymoney старается оставаться на связи со своими заемщиками и решать вопросы до того, как они превратятся в просрочку. Если срок подходит, а денег пока нет, напишите нам в чат в личном кабинете, на info@joy.money или позвоните на горячую линию 8 (499) 490-25-64 — специалисты на связи с 6:00 до 20:00 по московскому времени.
Источники
Источники: федеральные законы в действующей редакции, разъяснения и статистика Банка России, государственный реестр бюро кредитных историй.
- Федеральный закон от 30.12.2004 № 218-ФЗ «О кредитных историях» (действующая редакция), статьи 4, 5, 7, 8. КонсультантПлюс. Дата обращения: 18.09.2026. https://www.consultant.ru/document/cons_doc_LAW_51043/
- Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)», часть 21 статьи 5. КонсультантПлюс. Дата обращения: 18.09.2026. https://www.consultant.ru/document/cons_doc_LAW_155986/
- Федеральный закон от 29.12.2025 № 545-ФЗ (изменения в законодательство о микрофинансовой деятельности). КонсультантПлюс, обзор от 30.12.2025. Дата обращения: 18.09.2026. https://www.consultant.ru/law/hotdocs/92250.html
- Банк России. «2026 год станет годом серьезной трансформации МФО»: интервью директора департамента небанковского кредитования Ильи Кочеткова, 15.01.2026. Дата обращения: 18.09.2026. https://cbr.ru/press/event/?id=28242
- Банк России. Снижение максимальной переплаты по краткосрочным кредитам и займам со 130% до 100%, вступление в силу 01.04.2026. Дата обращения: 18.09.2026. https://www.cbr.ru/press/event/?id=28447
- Банк России. Изменения в порядке формирования кредитных историй: шкала персонального кредитного рейтинга 1–999, срок хранения 7 лет, ответ кредитора в течение 10 рабочих дней. Дата обращения: 18.09.2026. https://www.cbr.ru/press/event/?id=12595
- Банк России. Центральный каталог кредитных историй: порядок запроса и бесплатное получение отчета. Дата обращения: 18.09.2026. https://www.cbr.ru/ckki/
- Банк России. Государственный реестр бюро кредитных историй (актуально на 15.09.2026). Дата обращения: 18.09.2026. https://cbr.ru/ckki/gosreestr_ckki/
- Банк России. Самозапрет на заключение договоров потребительских кредитов (займов). Дата обращения: 18.09.2026. https://cbr.ru/ckki/self-prohibition_credit/
- Банк России. «Тенденции на рынке МФО за II квартал 2026 года». Дата обращения: 18.09.2026. https://www.cbr.ru/analytics/microfinance/mfo/mfommt_2026_2/
- Федеральный закон от 24.06.2025 № 283-ФЗ о деятельности по предоставлению рассрочки (вступил в силу 01.04.2026).
- Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)», параграф о внесудебном банкротстве гражданина.
Дисклеймер
Материал носит информационный характер и не является индивидуальной финансовой или юридической консультацией. Условия займа определяются договором. Издатель: ООО МФК «Джой Мани».
Материал подготовлен Joymoney — сервисом онлайн-займов ООО МФК «Джой Мани» (ИНН 5407496776, ОГРН 1145476064711, номер в госреестре МФО 651403550005450). Компания работает с 2014 года, является членом СРО «МиР» и находится под надзором Банка России.

Важная финансовая информация
В Joymoney можно оформить заём от 3 000 до 100 000 рублей на срок от 10 дней до 24 недель. Нужны паспорт и СНИЛС, заявку рассматривают обычно не более 15 минут, деньги приходят на именную банковскую по указанному вами номеру телефона с использованием «Системы Быстрых Платежей (СБП). Заём доступен гражданам РФ от 18 до 71 года. Полная стоимость займа от 197,100% до 292,000% годовых, ставка — от 0,54 до 0,8% в день