МФО списывает деньги с карты: можно ли запретить и как вернуть средства
Микрофинансовая организация списывает средства с банковской карты заемщика только при одном условии — если вы дали на это согласие. Согласие заемщика подтверждает правомерность автоматического списания: оно содержится в договоре займа, в отдельном распоряжении об автоплатеже или в оферте сервиса, где вы оставляли заявку. Все, что происходит без такого согласия, — операция без добровольного согласия клиента по статье 9 закона № 161-ФЗ, и здесь у вас есть один день, чтобы сообщить банку.
Чаще всего история выглядит иначе, чем кажется: деньги списала не МФО, а сервис подбора займов, к которому вы привязали реквизиты при регистрации. Разберем, чем автоплатеж отличается от подписки и разовой покупки, как отключить регулярные платежи в банке и у кредитора, какие подтверждения сохранить и что делать, если деньги уже ушли.
Содержание
- Кратко: что делать, если списали деньги
- Могут ли микрозаймы списывать деньги с карты?
- Три вида списаний: автоплатеж, подписка и разовая операция
- Чек-лист: проверьте документы и согласия
- Как запретить микрозаймам списывать деньги
- Что изменилось с 1 марта 2026 года
- МФО списали деньги с карты: пошаговый план возврата
- Матрица решений: ваша ситуация → что делать
- Если списали у другого человека
- Может ли списание пройти со счета, который вы не привязывали
- Профилактика: чтобы деньги не списали снова
- Мифы vs реальность
- Как это устроено в Joymoney
- Часто задаваемые вопросы
- Заключение: согласие — ключ ко всей ситуации
Кратко: что делать, если списали деньги
- Посмотрите выписку. В детализации видно полное наименование получателя, дату и точную сумму. Заемщик проверяет основание списания и задолженность до того, как писать претензию.
- Определите вид платежа. Автоплатеж по займу, регулярный платеж сервису и разовая покупка оспариваются по-разному.
- Отключите регулярные платежи. Сначала в банке, затем у получателя: заемщик отзывает согласие на автоматические платежи.
- Сообщите банку срочно. Если операции вы не разрешали, уведомить нужно не позднее дня, следующего за днем, когда банк прислал вам сообщение о ней.
- Заблокируйте платежный инструмент. Банк блокирует карту для предотвращения повторных списаний — это временная мера на период разбирательства.
- Направьте претензию по официальным контактам. Финансовая организация обязана ответить в течение 15 рабочих дней, если заявление подано в электронной форме и с момента нарушения прошло не более 180 дней.
- Сохраните подтверждения. Скриншоты, номера обращений, письмо с ответом — без них вернуть деньги не удастся.
Могут ли микрозаймы списывать деньги с карты?
Да, но только в рамках выданного вами согласия. МФО работают по Гражданскому кодексу, закону № 353-ФЗ «О потребительском кредите (займе)» и закону № 161-ФЗ «О национальной платежной системе». Согласие оформляется по модели «оферта — акцепт»: компания предлагает условие об автоматическом погашении, а вы его принимаете.
Акцептом считается любое из действий:
- подпись в договоре;
- нажатие кнопки «Согласен» при оформлении заявки;
- галочка в чекбоксе на сайте;
- ввод кода подтверждения из СМС;
- начало пользования услугой — так называемые конклюдентные действия.
Отдельно стоит публичная оферта — предложение неопределенному кругу лиц. Формулировку «Продолжая пользоваться сайтом, вы соглашаетесь с условиями и автоматическими платежами» предлагают принять почти все площадки, где можно оформить заявку. Дальнейшие действия — заполнение анкеты, получение денег — считаются акцептом.
Когда списание законно
- Договор с МФО содержит условие об автоматическом погашении долга.
- Вы самостоятельно подключили платный сервис.
- Получено явное согласие на привязку платежного инструмента к личному кабинету.
- Соблюдены сроки уведомления о предстоящем платеже.
- Сумма не превышает лимит, указанный в договоре.
Когда списание незаконно
- Распоряжения об автоплатеже вы не давали, а условие об этом в договоре отсутствует.
- Реквизиты принадлежат другому человеку.
- Сумма больше той, что предусмотрена договором.
- Согласие было отозвано, но платежи продолжаются.
- Списание идет за услугу, которую вам не оказывали.
Три вида списаний: автоплатеж, подписка и разовая операция
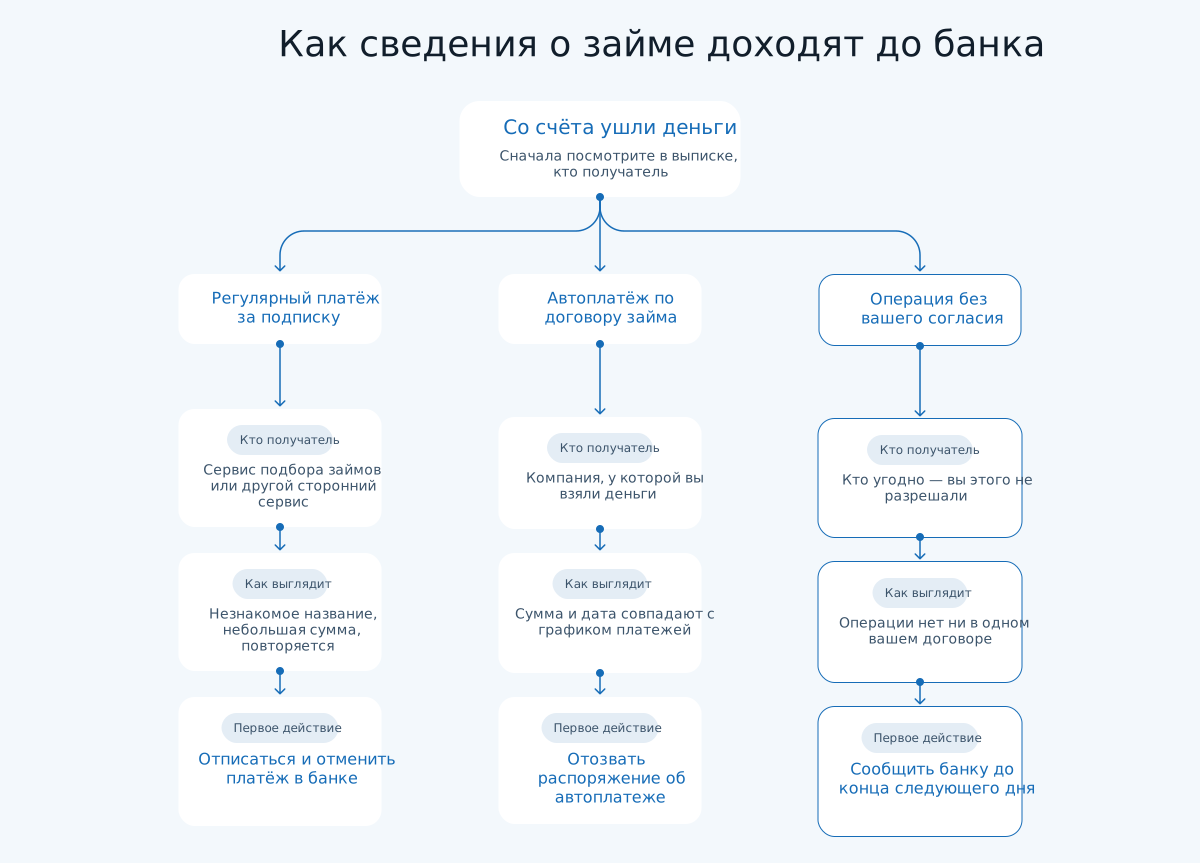
Это самая частая путаница, из-за которой люди пишут претензию не туда. Три разных механизма выглядят в выписке почти одинаково.
|
Вид платежа |
Кто получатель |
Как выглядит в выписке |
Как отключить |
|---|---|---|---|
|
Автоплатеж по договору займа |
МФО, у которой вы взяли деньги |
Название компании, сумма совпадает с платежом по графику, дата — день погашения |
Отозвать распоряжение у кредитора и убрать привязку в личном кабинете |
|
Регулярный платеж за подписку |
Сервис подбора займов, агрегатор, страховой или информационный сервис |
Незнакомое название, небольшая сумма, списывается регулярно раз в неделю или месяц |
Отписаться у исполнителя и отменить регулярный платеж в банковском приложении |
|
Разовая операция по сохраненному методу оплаты |
Тот же сервис, но платеж единичный |
Одна покупка без повторов |
Удалить сохраненный метод оплаты в профиле |
|
Безакцептное взыскание |
Банк или пристав по исполнительному документу |
Основание — исполнительное производство, а не договор |
Не отключается: оспаривается сам судебный акт |
Ключевое отличие: автоплатеж по займу — это способ погашения вашего же долга, он уменьшает задолженность. МФО направляет платежи в счет погашения задолженности, и такое списание законно, пока действует ваше распоряжение. Регулярный платеж сервису — отдельная покупка, к погашению долга она отношения не имеет. Устроено это иначе, чем привычное списание по кредиту в своем банке: ипотека или потребительский кредит гасятся со счета, открытого в том же банке, и распоряжение дается один раз при оформлении.
Именно такие платежи дают большую часть жалоб «микрозаймы списали деньги». Схема простая: человек ищет, где срочно занять, попадает на сайт-агрегатор, оставляет заявку и вместе с ней принимает условия пользовательского соглашения, где мелким шрифтом указана плата за информационные услуги. Деньги выдают не здесь — сервис только передает анкету дальше, а плату берет за подбор.
Чек-лист: проверьте документы и согласия
Прежде чем требовать возврат, нужно понять, на что именно вы соглашались. Проверка занимает полчаса и часто сразу показывает получателя.
- Договор займа. Ищите раздел о порядке погашения и пункт про автоматическое списание. Там же указан лимит суммы и периодичность.
- Отдельное распоряжение об автоплатеже. Иногда это не часть договора, а самостоятельный документ — запросить его копию можно у кредитора.
- Пользовательское соглашение и оферта агрегатора, где вы оставляли заявку. Смотрите пункт о платных услугах: там указана стоимость сервиса и порядок отказа, от платной услуги можно отказаться в любой момент.
- Электронная почта за дату оформления. Письмо о подключении услуги обычно приходит в тот же день и содержит ссылку на отмену. Проверьте рассылку за этот день и папку со спамом.
- История СМС от банка. По ней видно точную дату и время каждого платежа.
- Личный кабинет у кредитора и в банковском приложении. Посмотрите список привязанных реквизитов и активных подписок.
- Выписка по счету за три месяца. Регулярные расходы на одну и ту же сумму — верный признак платного сервиса, а не погашения долга.
Все, что нашли, сохраните: скриншоты страниц с датой, PDF договора, письма. Это доказательная база для банка и для суда.
Как запретить микрозаймам списывать деньги
МФО списывают деньги с карты — как запретить такие платежи, зависит от их вида. Порядок из трех шагов работает в любой ситуации: и для автоплатежа по договору, и для регулярных платежей сервису.
Шаг 1. Отключите регулярные платежи в банке
- Откройте банковское приложение и перейдите в раздел «Подписки», «Автоплатежи» или «Регулярные платежи» — название зависит от конкретного банка.
- Найдите получателя и отмените регулярный платеж. Введите код подтверждения, если банк его запросит.
- Отдельно удалите сохраненный метод оплаты, если такая возможность есть.
- Установите запрет на интернет-платежи и переводы между счетами либо снизьте по ним лимит.
- Если отключить не получается, попросите банк заблокировать конкретного получателя — такая возможность есть не везде, но спросить стоит.
Перевыпуск помогает не всегда: при токенизации реквизиты хранятся не в открытом виде, а в виде токена, и он может пережить смену номера. Надежнее отозвать согласие у самого получателя.
Шаг 2. Отзовите согласие у МФО и у сервиса
Заемщик отзывает согласие на автоматические платежи в письменном виде — это главный документ всей истории.
- В личном кабинете. Раздел «Способы оплаты»: удалите привязку и отключите автоплатеж.
- Письмом на официальную почту. Тема письма — «Отзыв согласия на автоматическое списание». Текст в свободной форме: «Прошу отключить автоматические списания по договору № … и удалить сохраненные платежные реквизиты».
- Через форму обратной связи на сайте: перейти в раздел поддержки, отправить обращение и сохранить его номер.
- Заказным письмом с уведомлением о вручении, если получатель не отвечает по электронным каналам.
Официальные контакты берите не из рассылки и не из поисковой выдачи, а из договора и из реестра Банка России: там указаны полное наименование, адрес и сайт каждой МФО.
Шаг 3. Какие подтверждения сохранить
|
Что сохранить |
Зачем |
|---|---|
|
Скриншот отключенного регулярного платежа с видимой датой |
Доказывает момент отказа |
|
Номер обращения в банк и в компанию |
Позволяет ссылаться на него в претензии |
|
Письмо с ответом об отзыве согласия |
Основной документ при возврате |
|
Уведомление о вручении заказного письма |
Подтверждает дату получения |
|
Выписка за период после отказа |
Показывает, что платежи продолжились незаконно |
Храните все минимум три года — столько составляет общий срок исковой давности.
Что изменилось с 1 марта 2026 года
Федеральный закон от 15.10.2025 № 376-ФЗ дополнил статью 16.1 закона «О защите прав потребителей». С 1 марта 2026 года исполнителю запрещено использовать для получения периодических платежей реквизиты банковского счета потребителя или данные его электронного средства платежа, если потребитель заявил отказ от их использования.
Что это дает на практике:
- Отказ можно направить в электронной форме — исполнитель обязан обеспечить его прием, отдельный визит в офис не нужен.
- После отказа любое новое регулярное списание неправомерно, даже если договор с сервисом формально не расторгнут.
- Ваш скриншот и номер обращения становятся ключевым доказательством — они фиксируют дату, с которой платежи запрещены.
Норма касается любых периодических платежей по потребительским договорам, включая регулярные платежи сервисам подбора займов. На автоплатеж по самому договору займа она не распространяется автоматически: там сначала нужно отозвать распоряжение, а задолженность все равно останется и ее придется погасить другим способом.
МФО списали деньги с карты: пошаговый план возврата
Шаг 1. Первый шаг — определите основание
Сверьте сумму с графиком платежей. Если она совпадает с очередным платежом, деньги ушли в погашение долга — оспаривать нечего, но автоплатеж можно отключить на будущее. Если сумма произвольная или получатель незнакомый, переходите к следующему шагу.
Шаг 2. Сообщите банку — сроки жесткие
Банк обязан информировать вас о каждой операции в порядке, установленном договором. Если операцию вы не разрешали, сообщить об этом нужно незамедлительно и не позднее дня, следующего за днем, когда вы получили от банка уведомление о ней (часть 11 статьи 9 закона № 161-ФЗ). Пропущенный срок — самая частая причина отказа в возмещении.
Банк рассматривает заявление на возврат платежа и возмещает сумму в течение 30 дней после получения заявления, а по трансграничному переводу — в течение 60 дней. Отдельно попросите временно заблокировать платежный инструмент.
Шаг 3. Претензия МФО или сервису
Заемщик подает документы в банк и микрофинансовую организацию параллельно — это экономит недели. Претензия направляется по официальным контактам компании и должна содержать:
- ФИО, контактные данные и реквизиты договора;
- дату, сумму и описание операции;
- ссылку на отзыв согласия, если он был направлен ранее;
- требование вернуть деньги и срок для ответа;
- перечень приложений: выписка, скриншоты, переписка.
Срок ответа зависит от формы обращения: 15 рабочих дней, если заявление подано в электронной форме по стандартной форме и с момента нарушения прошло не более 180 календарных дней, и 30 календарных дней в остальных случаях.
Шаг 4. Финансовый уполномоченный и Банк России
Если ответа нет или он вас не устроил, обращайтесь к финансовому уполномоченному — для споров с финансовыми организациями это обязательный досудебный этап. Параллельно можно направить жалобу в интернет-приемную Банка России, а при нарушении прав потребителя — в Роспотребнадзор.
Шаг 5. Суд
Исковое заявление подается, когда досудебные способы исчерпаны. Общий срок исковой давности — три года. При признаках хищения обращайтесь в полицию: это отдельная процедура, и она не заменяет гражданский иск.
Матрица решений: ваша ситуация → что делать
|
Ваша ситуация |
Что произошло |
Что делать |
|---|---|---|
|
Сумма совпадает с платежом по графику |
Автоплатеж сработал штатно |
Ничего возвращать не нужно; отключите автоплатеж, если он больше не нужен |
|
Списывается небольшая сумма регулярно, получатель незнакомый |
Регулярный платеж сервису подбора |
Отписаться, отозвать согласие, требовать возврат за период после отказа |
|
Согласие отозвано, а платежи идут |
Нарушение 376-ФЗ с 01.03.2026 |
Претензия МФО со ссылкой на отказ, затем финансовый уполномоченный |
|
Операцию вы не совершали и не разрешали |
Операция без добровольного согласия |
Сообщить банку не позднее следующего дня, заявление на возмещение |
|
Списали больше, чем предусмотрено договором |
Превышение лимита |
Претензия кредитору, параллельно заявление в банк |
|
Деньги ушли по исполнительному производству |
Взыскание через пристава |
Оспаривать судебный акт или сумму долга, а не само списание |
|
Списали социальную выплату |
Нарушен иммунитет отдельных доходов |
Порядок действий — в отдельном материале |
Если списали у другого человека
Ситуация, когда МФО списали деньги с карты другого человека, обычно означает одно из трех: реквизиты ввели по ошибке, ими воспользовались без ведома владельца или на человека оформили займ мошенники.
Порядок действий для владельца счета:
- Сообщите банку в тот же день — вы не являетесь стороной договора, и это операция без вашего согласия.
- Запросите у компании основание платежа: она обязана назвать номер договора и получателя платежа.
- Напишите заявление о непризнании договора, если выяснится, что займ оформлен на ваше имя.
- Подайте заявление в полицию при признаках мошенничества.
- Проверьте кредитную историю во всех бюро и оспорьте чужую запись.
От оформления займов на ваше имя защищает самозапрет.
Может ли списание пройти со счета, который вы не привязывали
По договору — нет. Компания вправе обращаться только к тем реквизитам, которые вы сами указали и подтвердили. Исключение одно: принудительное взыскание. После судебного приказа или исполнительного листа пристав вправе обратить взыскание на счета должника, и отдельного согласия здесь не требуется.
Важное ограничение: не со всех поступлений можно взыскивать долг. Социальные выплаты защищены законом, и если их списали, деньги подлежат возврату.
Профилактика: чтобы деньги не списали снова
- Заведите отдельный платежный инструмент для займов, лучше виртуальный, и держите на нем минимальный остаток. Виртуальную карту легко закрыть и выпустить заново.
- Не сохраняйте реквизиты «на будущее» на сайтах, где оформляете заявку.
- Читайте, за что берут плату, до того как нажать «Согласен». Стоимость услуги указывается в оферте.
- Подключите уведомления о каждой операции — это ваш единственный способ уложиться в однодневный срок по 161-ФЗ.
- Раз в месяц проверяйте список подписок в банковском приложении. Регулярно уходящие небольшие суммы легко не заметить.
- Проверяйте компанию в реестре Банка России до подачи заявки, а не после.
Мифы vs реальность
Миф: если списали деньги, виноват тот, чье название в выписке.
Реальность: в выписке часто стоит платежный агент или сервис подбора, а не сама МФО. Сначала узнать получателя — потом писать претензию.
Миф: перевыпуск карты прекращает любые списания.
Реальность: при токенизации привязка может сохраниться. Отзывайте согласие у получателя.
Миф: банк обязан вернуть деньги в любом случае.
Реальность: возмещение по 161-ФЗ работает, если операция прошла без вашего согласия и вы уложились в срок уведомления. Платеж по действующему распоряжению — это исполнение договора.
Миф: отзыв согласия аннулирует долг.
Реальность: отключение автоплатежа прекращает только способ оплаты. Задолженность остается, и ее нужно погашать самостоятельно, иначе начнется просрочка.
Миф: подписку нельзя отменить, если сервис не отвечает.
Реальность: с 1 марта 2026 года достаточно направить отказ, в том числе в электронной форме. После этого списания неправомерны, даже если ответа не последовало.
Как это устроено в ООО МФК «Джой Мани»
В ООО МФК «Джой Мани» (работает под брендом Joymoney, зарегистрированный товарный знак № 853625, далее по тексту – Joymoney) не подключает платные сервисы и не берет плату за дополнительные услуги, которые вы не заказывали. Привязка платежного инструмента нужна только для выдачи и погашения, и управлять ей можно самостоятельно в личном кабинете: посмотреть список сохраненных реквизитов, удалить их или отключить автоматическое погашение.
Если срок подходит, а денег пока нет, отключение автоплатежа проблему не решит — просрочка начнется в любом случае. Рабочие варианты: продлить срок займа, погасить досрочно без штрафов либо оформить реструктуризацию. Обращаться нужно до даты платежа.
Joymoney работает с 2014 года, входит в СРО «МиР» и находится под надзором Банка России; за это время компания выдала более 1,5 млн микрозаймов.
Часто задаваемые вопросы
Могут ли микрозаймы списывать деньги с карты без моего ведома?
Без согласия — нет. МФО списывает средства правомерно, только если вы дали распоряжение: подписью в договоре, кодом из СМС, галочкой при оформлении заявки или началом пользования сервисом. Все остальное оспаривается по статье 9 закона № 161-ФЗ.
Как запретить микрозаймам списывать деньги?
Отключите регулярные платежи в банковском приложении, удалите сохраненный метод оплаты, отзовите согласие у МФО письмом на официальную почту компании и сохраните подтверждения — скриншот, номер обращения и ответ.
Микрозайм списал деньги с карты, хотя долг закрыт. Что делать?
Запросите справку о полном погашении и выписку. Если платеж прошел после закрытия договора, направьте претензию с требованием вернуть сумму, параллельно подайте заявление в банк.
Что делать, если МФО списали деньги с карты другого человека?
Владельцу счета нужно сообщить банку в тот же день, запросить у компании основание платежа и, если займ оформлен на его имя, подать заявление о непризнании договора и обращение в полицию.
Как отличить автоплатеж от подписки?
По получателю и регулярности. Автоплатеж совпадает с суммой и датой платежа по графику. Регулярный платеж списывается небольшими суммами с собственной периодичностью, а получателем указан сервис, а не кредитор.
Сколько времени есть на обращение в банк?
Не позднее дня, следующего за днем, когда банк прислал вам уведомление об операции. Поэтому уведомления о каждой операции стоит держать включенными.
Сколько банк рассматривает заявление на возврат?
Возмещение производится в течение 30 дней после получения вашего заявления, по трансграничному переводу — в течение 60 дней.
В какой срок должна ответить сама компания?
15 рабочих дней, если заявление подано в электронной форме по стандартной форме и с момента нарушения прошло не более 180 календарных дней. В остальных случаях — 30 календарных дней.
Поможет ли блокировка карты?
Как временная мера — да, банк блокирует карту для предотвращения повторных списаний. Но пока действует ваше согласие, платежи возобновятся после разблокировки, поэтому параллельно нужно отзывать распоряжение.
Можно ли вернуть плату за подписку сервиса подбора займов?
Да, если услуга не оказана либо списание прошло после вашего отказа. С 1 марта 2026 года использовать реквизиты для периодических платежей после отказа потребителя запрещено.
Что делать, если компания не отвечает на претензию?
Обращайтесь к финансовому уполномоченному — это обязательный досудебный этап для споров с финансовыми организациями, затем в суд. Жалобу на само нарушение можно направить в Банк России.
Могут ли списать долг после банкротства?
Да, если требование не было включено в реестр требований кредиторов. Такой спор решается в суде.
Списания продолжаются после закрытия карты. Это законно?
Нет. Если платежный инструмент закрыт, а платежи проходят с другого счета, который вы не привязывали, это операция без вашего согласия — сообщайте банку и требуйте возмещения.
Заключение: согласие — ключ ко всей ситуации
Подытожим. Любое списание МФО по договору держится на вашем согласии: пока оно действует, платеж законен, как только отозвано — неправомерен. Поэтому порядок всегда один: определить получателя по выписке, отключить регулярные платежи в банке, письменно отозвать согласие, сохранить подтверждения и только потом требовать возврат. И помните: отключение автоплатежа не отменяет долг — если платить нечем, договариваться нужно с кредитором до даты платежа, а не после.
Joymoney старается оставаться на связи со своими заемщиками и решать вопросы до того, как они превратятся в спор. Если по вашему договору прошло непонятное списание, напишите нам в чат в личном кабинете, на info@joy.money или позвоните на горячую линию 8 (499) 490-25-64 — специалисты на связи с 6:00 до 20:00 по московскому времени.
Источники
Источники: федеральные законы в действующей редакции, разъяснения Банка России, материалы Службы финансового уполномоченного.
- Федеральный закон от 27.06.2011 № 161-ФЗ «О национальной платежной системе», статья 9 (части 4, 11, 12, 13, 15). Дата обращения: 22.09.2026. consultant.ru
- Федеральный закон от 15.10.2025 № 376-ФЗ о внесении изменения в статью 16.1 Закона РФ «О защите прав потребителей» (вступил в силу 01.03.2026). Дата обращения: 22.09.2026. consultant.ru
- Федеральный закон от 04.06.2018 № 123-ФЗ «Об уполномоченном по правам потребителей финансовых услуг», статья 16 — сроки ответа финансовой организации. Дата обращения: 22.09.2026. garant.ru
- Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)» (действующая редакция). Дата обращения: 22.09.2026. consultant.ru
- Банк России. Единый реестр субъектов рынка микрофинансирования. Дата обращения: 22.09.2026. cbr.ru
- Банк России. Интернет-приемная. Дата обращения: 22.09.2026. cbr.ru
- Служба финансового уполномоченного. Порядок обращения. Дата обращения: 22.09.2026. finombudsman.ru
Дисклеймер
Материал носит информационный характер и не является индивидуальной финансовой или юридической консультацией. Условия займа определяются договором. Издатель: ООО МФК «Джой Мани».
Материал подготовлен Joymoney — сервисом онлайн-займов ООО МФК «Джой Мани» (ИНН 5407496776, ОГРН 1145476064711, номер в госреестре МФО 651403550005450). Компания работает с 2014 года, является членом СРО «МиР» и находится под надзором Банка России.

Важная финансовая информация
В Joymoney можно оформить заём от 3 000 до 100 000 рублей на срок от 10 дней до 24 недель. Нужны паспорт и СНИЛС, заявку рассматривают обычно не более 15 минут, деньги приходят на именную банковскую по указанному вами номеру телефона с использованием «Системы Быстрых Платежей (СБП). Заём доступен гражданам РФ от 18 до 71 года. Полная стоимость займа от 197,100% до 292,000% годовых, ставка — от 0,54 до 0,8% в день