Можно ли взять два займа одновременно в МФО: правила 2026 и 2027 годов
Два займа одновременно взять можно, но только в разных компаниях и уже не без ограничений. Две МФО не видят друг друга напрямую, зато обе видят вашу кредитную историю: разные МФО могут одобрить второй займ при действующем первом, если долговая нагрузка это позволяет. С 1 октября 2026 года впервые заработало прямое ограничение: у одного человека не может быть больше двух непогашенных займов с полной стоимостью выше 200% годовых. А с 1 апреля 2027 года останется правило «один займ в руки» для займов с ПСК выше 100% годовых и трехдневная пауза между договорами.
Под эти пороги попадает почти весь классический рынок микрозаймов. Разберем, где реально можно взять 2 займа одновременно, что проверяет МФО перед вторым договором, сколько стоят два обязательства вместо одного и что делать, когда лимита одной компании не хватает.
СОДЕРЖАНИЕ
- Коротко: сколько займов можно иметь одновременно
- Можно ли взять два займа в одной МФО?
- Где можно взять 2 займа одновременно
- Сколько займов разрешает закон в 2026 и 2027 годах
- Что проверяет МФО перед вторым займом
- Пошагово: как оформить второй займ в другой МФО
- Сколько стоят два займа: считаем переплату
- Матрица решений: ваша ситуация → что делать
- Чем рискует заемщик с двумя займами
- Альтернативы: что делать, если лимита не хватает
- Мифы vs реальность
- Как это устроено в Joymoney
- Если платить нечем: порядок действий
- Часто задаваемые вопросы
- Заключение: два займа — не стратегия, а исключение
Коротко: сколько займов можно иметь одновременно
- В одной МФО — один действующий заём. Компания ведет единый лимит на клиента, второй параллельный договор она не оформит. Это внутреннее правило, а не закон.
- В разных МФО — можно. Заемщик подает заявки в разные МФО, и каждая принимает решение самостоятельно, глядя на кредитную историю и долговую нагрузку.
- С 1 октября 2026 года у одного человека не может быть больше двух непогашенных займов с полной стоимостью кредита выше 200% годовых.
- С 1 апреля 2027 года останется один такой займ (порог снижается до ПСК 100% годовых), а новый договор можно будет заключить не ранее четвертого календарного дня после полного погашения предыдущего.
- Главный ограничитель сегодня — не число договоров, а ПДН. Показатель долговой нагрузки показывает, какая доля дохода уходит на платежи по всем обязательствам.
- Деньги в обоих случаях приходят одинаково: МФО перечисляют займы на именную банковскую карту заемщика, обычно в течение нескольких минут после одобрения.
- Два договора — это две даты платежа. Просрочка ухудшает кредитную историю заемщика по каждому договору отдельно, а неустойка и предельные начисления считаются тоже по каждому.
Можно ли взять два займа в одной МФО?
Нет. МФО устанавливают лимиты на сумму и число активных займов, и в подавляющем большинстве компаний правило одно: пока предыдущий договор не закрыт, новый не оформляется. Причина простая — лимит выдается не на договор, а на клиента. Если бы можно было оформить его дважды, ограничение по сумме перестало бы работать.
Поэтому обещания вида «выдаем второй займ в той же компании» в рекламе почти всегда означают одно из двух: речь идет о повторном займе после погашения первого либо о нелегальном кредиторе вне реестра Банка России.
Что компания действительно предлагает вместо второго параллельного договора:
- увеличение лимита — после каждого закрытого без просрочек займа доступная сумма растет;
- продление срока текущего договора, если денег к дате платежа не хватает;
- рефинансирование — один новый договор вместо нескольких старых.
Где можно взять 2 займа одновременно
Ответ на запрос «где можно взять 2 займа одновременно» такой: в двух разных микрофинансовых организациях. Разные МФО могут одобрить второй займ при действующем первом — законодательного запрета на это до 1 октября 2026 года не было вовсе, а сейчас ограничение касается не самого факта второго договора, а их количества и стоимости.
При этом искать волшебный список «МФО, где можно взять 2 займа одновременно» бессмысленно. Подборки вида «ТОП-20 компаний, где дают 2 займа сразу без отказа» к реальности отношения не имеют: решение принимает скоринг конкретной компании по вашим данным, а не редакция сайта-агрегатора. Универсального списка компаний, которые «одобряют всем», не существует, и его наличие — первый признак недобросовестной площадки.
Что реально влияет на одобрение второго займа в другой МФО:
|
Фактор |
Как это работает |
|---|---|
|
Долговая нагрузка |
Платеж по действующему займу входит в расчет ПДН новой компании |
|
Просрочки |
Текущая просрочка по первому займу почти всегда закрывает второй |
|
Число заявок за короткий срок |
Веер обращений скоринг читает как признак нехватки денег |
|
Стоимость действующего договора |
С 01.10.2026 займы с ПСК выше 200% годовых считаются штучно |
|
Статус компании |
Легальные МФК и МКК есть в государственном реестре Банка России |
|
Возраст и подтверждение дохода |
С 1 января 2026 года МФО не учитывают доходы «со слов» |
Сколько займов разрешает закон в 2026 и 2027 годах
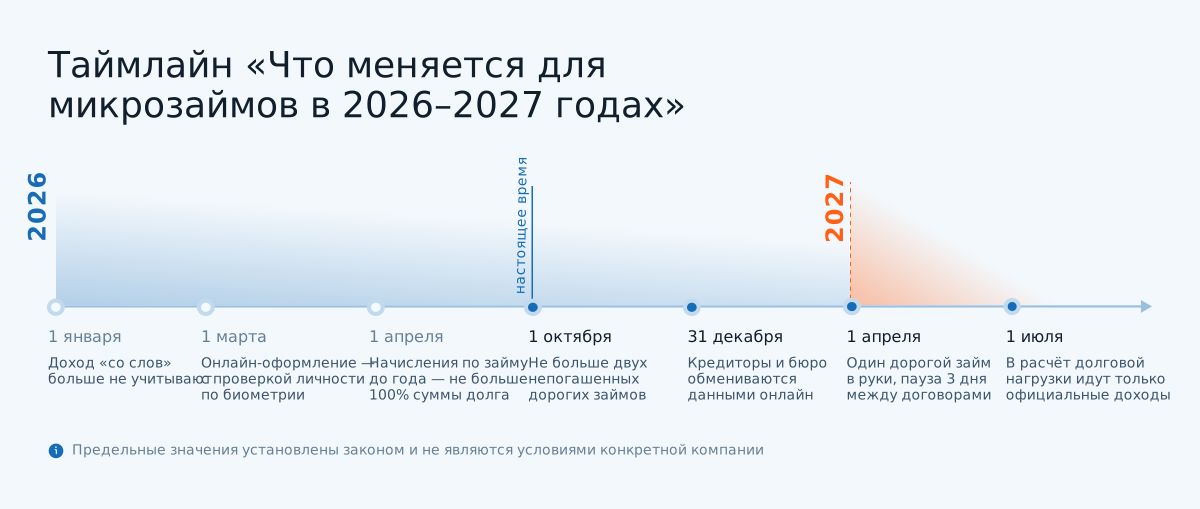
Прямое ограничение числа займов задал Федеральный закон от 29.12.2025 № 545-ФЗ. Он вводится этапами, и каждый следующий этап жестче предыдущего.
|
Дата |
Что меняется |
Что это значит для второго займа |
|---|---|---|
|
1 января 2026 |
МФО перестали учитывать доходы «со слов»: только подтвержденный доход либо расчет по среднедушевому доходу в регионе |
Завысить доход в анкете, чтобы «пройти» по ПДН, больше не получится |
|
1 марта 2026 |
При онлайн-оформлении заемщика идентифицируют через Единую биометрическую систему |
Заявку в новую МФО нельзя подать «по чужим данным» |
|
1 апреля 2026 |
Предельные начисления по займам до года снижены со 130% до 100% суммы займа |
Потолок долга считается по каждому договору отдельно |
|
1 октября 2026 |
Не более двух непогашенных займов с ПСК выше 200% годовых |
Третий дорогой займ не выдадут |
|
31 декабря 2026 |
Обмен данными между кредиторами и бюро кредитных историй переходит в онлайн |
Вторая МФО увидит первый займ практически сразу |
|
1 апреля 2027 |
«Один займ в руки» с ПСК выше 100% годовых; новый договор — не ранее четвертого календарного дня после полного погашения предыдущего |
Двух дорогих займов одновременно не будет вообще |
|
1 апреля 2027 |
Запрет новации: нельзя переоформить долг в новый договор внутри той же компании |
Долг перестает «переупаковываться» |
|
1 июля 2027 |
Для расчета ПДН учитываются только официально подтвержденные доходы |
Долговая нагрузка считается строже, отказов станет больше |
Что проверяет МФО перед вторым займом
ПДН: главный порог
ПДН — это показатель долговой нагрузки, отношение ежемесячных платежей по всем кредитам и займам к ежемесячному доходу. ПДН показывает долговую нагрузку заемщика в процентах и считается так:
- Сложите регулярные платежи по всем кредитам, займам и кредитным картам.
- Добавьте платеж по новому займу, который хотите получить.
- Добавьте обязательства, где вы поручитель или созаемщик.
- Разделите сумму на ежемесячный доход и умножьте на 100.
Комфортный ориентир — до 30%. Дальше начинаются ограничения не для вас лично, а для компании: Банк России квотирует долю рискованных выдач. На IV квартал 2026 года по иным потребительским кредитам и займам установлены лимиты — не более 15% выдач заемщикам с ПДН выше 50% и не более 1% с ПДН выше 80%.
Читать это нужно так: при ПДН выше 50% вам не откажут автоматически, но вы попадете в узкую квоту, и конкуренция за нее высокая. При ПДН выше 80% шансы близки к нулю.
Практический пример. Доход 57 000 рублей. Действующий займ 10 000 рублей на 30 дней — платеж около 12 400 рублей. Уже это дает ПДН около 22%. Добавьте кредитную карту с минимальным платежом 3 000 рублей — 27%. Второй займ на 10 000 рублей поднимет показатель примерно до 49%: формально еще в зеленой зоне, фактически — на ее границе.
Кредитная история и частота заявок
МФО оценивают доход заемщика вместе с его кредитной историей: сведения о займах МФО передает в бюро кредитных историй не позднее окончания второго рабочего дня после события, а с 31 декабря 2026 года обмен станет онлайновым. Скрыть действующий займ не получится.
Что именно смотрит вторая компания:
- персональный кредитный рейтинг — по стандартной шкале Банка России от 1 до 999 пунктов с четырьмя категориями кредитоспособности;
- действующие договоры и остатки по ним;
- просрочки за последние годы и их длительность;
- количество запросов кредитной истории за последние недели.
Пошагово: как оформить второй займ в другой МФО
- Проверьте компанию в государственном реестре Банка России. Там видно название, статус и дату включения в реестр. Компании вне реестра не подчиняются ограничениям по ставке и предельным начислениям.
- Закажите свою кредитную историю. Список бюро, где она хранится, дает запрос в Центральный каталог кредитных историй через Госуслуги. Отчет в каждом бюро бесплатен дважды в календарный год.
- Посчитайте ПДН с учетом нового платежа. Если получилось выше 50%, второй займ лучше не брать: даже при одобрении он съест подушку на месяц вперед.
- Подайте одну заявку. Не веером: несколько обращений за пару дней скоринг читает как финансовый стресс.
- Заполните анкету честно. С 1 января 2026 года доход «со слов» не учитывается, а расхождение данных — частая причина отказа.
- Получите деньги. МФО перечисляют займы на именную банковскую карту заемщика — карта должна быть оформлена на то же имя, что и заявка. Обычно деньги приходят в течение нескольких минут после одобрения.
- Сведите даты платежей в один календарь. Два договора формируют общий график погашения только у вас в голове — в системах компаний они существуют отдельно.
Сколько стоят два займа: считаем переплату
Здесь важно развеять популярное заблуждение. При одинаковой дневной ставке арифметика процентов не меняется: два займа по 10 000 рублей стоят ровно столько же, сколько один на 20 000. Дороже два договора становятся не из-за ставки, а из-за того, что все остальное считается по каждому из них отдельно.
|
Что сравниваем |
Один займ 20 000 ₽ на 30 дней |
Два займа по 10 000 ₽ на 30 дней |
|---|---|---|
|
Проценты при ставке 0,8% в день |
4 800 ₽ |
2 400 ₽ + 2 400 ₽ = 4 800 ₽ |
|
К возврату при погашении в срок |
24 800 ₽ |
24 800 ₽ |
|
Дат платежа |
одна |
две |
|
Предельные начисления при просрочке |
20 000 ₽ сверх суммы займа |
10 000 ₽ + 10 000 ₽ = 20 000 ₽ |
|
Неустойка при просрочке |
по одному договору |
по каждому договору отдельно |
|
Стоимость продления |
одно продление |
два продления |
|
Влияние на ПДН |
один платеж |
сумма двух платежей |
|
После 1 апреля 2027 года |
договор один — ограничение не мешает |
второй дорогой займ не выдадут |
Итог: два договора увеличивают общую переплату по процентам в тот момент, когда хотя бы один из них уходит в продление или просрочку. Проценты за продление, неустойка и предельные начисления считаются по каждому договору, поэтому цена ошибки удваивается, а вероятность ошибки — тоже: пропустить одну дату из двух легче, чем одну из одной.
Матрица решений: ваша ситуация → что делать
|
Ваша ситуация |
Что обычно происходит |
Что делать |
|---|---|---|
|
Нужна сумма больше лимита, просрочек нет, ПДН до 30% |
Второй займ в другой МФО реально одобрят |
Взвесить: одно продление дешевле второго договора |
|
Нужна сумма больше лимита, ПДН 50–80% |
Квота на такие выдачи — не более 15% |
Отложить заявку, снизить нагрузку, потом вернуться |
|
Уже два займа, нужен третий |
С 01.10.2026 третий дорогой займ не выдадут |
Закрывать, а не добавлять; рассмотреть рефинансирование |
|
Второй займ нужен, чтобы погасить первый |
Это начало долговой цепочки, и закон ее прямо разрушает |
Продление или реструктуризация у текущего кредитора |
|
Есть просрочка по действующему займу |
Вторая МФО почти наверняка откажет |
Сначала закрыть просрочку, затем ждать обновления истории |
|
Платежи по долгам больше половины дохода |
Новый займ ухудшит ситуацию |
Порядок действий — в разделе «Если платить нечем» |
Чем рискует заемщик с двумя займами
Просрочка ухудшает кредитную историю заемщика с первого дня, и при двух договорах записей становится вдвое больше. Дальше по нарастающей:
- Неустойка по каждому договору. По потребительскому займу она не может превышать 20% годовых, если проценты за период нарушения продолжают начисляться, либо 0,1% от суммы просроченной задолженности за каждый день, если не начисляются.
- Рост ПДН и отказы дальше. Даже закрытые вовремя параллельные займы оставляют след: следующий кредитор видит, что человеку регулярно не хватает денег.
- Долговая цепочка. Погашение одного займа за счет другого — самый частый сценарий, из которого потом не выбираются. Именно его и останавливает реформа: с 1 апреля 2027 года новый дорогой займ нельзя будет оформить раньше четвертого календарного дня после полного погашения предыдущего.
Масштаб проблемы по рынку. По данным обзора Банка России за II квартал 2026 года, портфель МФО составил 808 млрд рублей, выдачи населению — 426 млрд рублей за квартал, а доля просроченной задолженности свыше 90 дней в потребительском сегменте достигла 42%.
Подробный разбор последствий — в материале о том, что будет, если не платить микрозайм.
Альтернативы: что делать, если лимита не хватает
|
Вариант |
Когда подходит |
Что учесть |
|---|---|---|
|
Поднять лимит в своей МФО |
Есть время и уже был закрытый займ |
После каждого погашенного без просрочек договора доступная сумма растет |
|
Продлить текущий займ |
Денег не хватает к дате платежа |
Обращаться нужно до даты платежа, тогда просрочки в истории не будет |
|
Рефинансирование |
Уже несколько займов |
Один платеж вместо нескольких проще контролировать |
|
Реструктуризация |
Доход просел, платить нечем |
Изменение условий договора в истории мягче просрочки |
|
Кредитные каникулы |
Наступила жизненная ситуация из закона |
Право предусмотрено законом для отдельных случаев |
|
Банковский кредит или карта с льготным периодом |
Есть подтвержденный доход и время |
Дешевле микрозайма, но решение принимают дольше |
Неработающие варианты тоже назовем прямо: кредиторы вне реестра Банка России не связаны ни ограничением ставки, ни потолком начислений, а обещания «одобрим всем» — это не про скоринг, а про рекламу. Как выбирать компанию, разобрано в материале о том, как выбрать МФО.
Мифы vs реальность
Миф: существуют МФО, где дают 2 займа сразу в одной компании.
Реальность: лимит выдается на клиента, а не на договор. Второй параллельный займ в той же организации не оформят — предложат увеличить лимит после погашения.
Миф: вторая МФО не увидит первый займ.
Реальность: увидит. Сведения передаются в бюро кредитных историй не позднее окончания второго рабочего дня после события, а с 31 декабря 2026 года обмен станет онлайновым.
Миф: закон не ограничивает число займов.
Реальность: ограничивает с 1 октября 2026 года — не более двух непогашенных займов с ПСК выше 200% годовых, а с 1 апреля 2027 года останется один займ с ПСК выше 100% годовых.
Миф: два маленьких займа всегда дороже одного большого.
Реальность: при одинаковой ставке проценты совпадают. Разница появляется при продлении и просрочке — там все считается по каждому договору отдельно.
Миф: если указать доход побольше, ПДН пройдет.
Реальность: с 1 января 2026 года доходы «со слов» не учитываются, а с 1 июля 2027 года в расчет пойдут только официально подтвержденные доходы.
Как это устроено в ООО МФК «Джой Мани»
В ООО МФК «Джой Мани» (работает под брендом Joymoney, зарегистрированный товарный знак № 853625, далее по тексту – Joymoney) действует общее для рынка правило: один действующий займ на клиента. Вместо второго параллельного договора компания поднимает лимит — он растет с каждым закрытым без просрочек займом, и на повторных займах доступная сумма выше стартовой.
Что делать, если денег к дате платежа не хватает:
- продлить срок займа — обращаться нужно до даты платежа, тогда просрочка в кредитную историю не попадет;
- погасить досрочно без штрафов, если деньги появились раньше;
- оформить реструктуризацию или рефинансирование микрозаймов, если займов уже несколько.
Joymoney работает с 2014 года, входит в СРО «МиР» и находится под надзором Банка России; за это время компания выдала более 1,5 млн микрозаймов.
Посмотреть условия по всем продуктам можно на странице продуктов Joymoney.
Если платить нечем: порядок действий
Второй займ не решает системную нехватку денег — он добавляет и долг, и запись в историю. Что делать вместо этого:
- Свяжитесь с кредитором до даты платежа. После — уже поздно: просрочка зафиксирована.
- Попросите продление срока или реструктуризацию.
- Узнайте, есть ли у вас право на кредитные каникулы.
- Если долгов несколько, рассмотрите рефинансирование микрозаймов.
- При нарушении ваших прав — жалоба в Банк России через интернет-приемную, обращение к финансовому уполномоченному, при необходимости суд.
Часто задаваемые вопросы
Можно ли взять два займа одновременно в МФО?
Да, но в разных компаниях. В одной МФО действует один займ на клиента. С 1 октября 2026 года у заемщика не может быть больше двух непогашенных займов с полной стоимостью выше 200% годовых, а с 1 апреля 2027 года останется только один такой займ.
Где можно взять 2 займа одновременно?
В двух разных микрофинансовых организациях из государственного реестра Банка России. Конкретного списка компаний, которые «одобряют всем», не существует: решение принимает скоринг по вашей кредитной истории и долговой нагрузке.
В каких МФО можно взять 2 займа в одной компании?
Ни в каких, если речь о двух параллельных договорах. Лимит выдается на клиента: после погашения первого займа компания предложит повторный, обычно на большую сумму.
Есть ли займы, в которых можно брать 2 раза?
Да — это повторные займы. Вы закрываете первый договор, и компания открывает следующий с увеличенным лимитом. Это не два займа одновременно, а последовательные обращения.
Сколько займов можно взять одновременно в 2026 году?
Прямое ограничение действует с 1 октября 2026 года: не более двух непогашенных займов с ПСК выше 200% годовых. Займов с более низкой стоимостью это ограничение не касается, но каждый из них все равно учитывается в ПДН.
Через сколько дней вторая МФО увидит мой первый займ?
Сведения передаются в бюро кредитных историй не позднее окончания второго рабочего дня после события, еще несколько дней уходит на обработку. С 31 декабря 2026 года обмен переходит в онлайн.
При каком ПДН не дадут второй займ?
Жесткого личного порога нет, есть квота для компании. На IV квартал 2026 года установлены лимиты: не более 15% выдач заемщикам с ПДН выше 50% и не более 1% — с ПДН выше 80%.
Куда МФО перечисляет деньги по второму займу?
На именную банковскую карту заемщика — ту, что указана в заявке и оформлена на то же имя. Перевод на чужую карту легальные компании не делают.
Могут ли заблокировать карту за два займа?
Нет. Два займа — это не нарушение. Ограничить операции по карте может банк при подозрительных операциях или судебный пристав по исполнительному производству.
Можно ли взять второй займ, чтобы погасить первый?
Технически до апреля 2027 года это возможно в другой компании, но это начало долговой цепочки. Дешевле продлить текущий договор или оформить реструктуризацию — обратиться нужно до даты платежа.
Взял два займа, платить нечем. Дадут третий?
С 1 октября 2026 года третий займ с ПСК выше 200% годовых не выдадут. В этой ситуации работает не новый займ, а рефинансирование или реструктуризация уже имеющихся долгов.
Что будет с моими договорами после 1 апреля 2027 года?
Уже заключенные договоры продолжают действовать на своих условиях. Ограничение касается новых: оформить второй дорогой займ, пока не погашен первый, будет нельзя, а следующий договор — не ранее четвертого календарного дня после погашения.
Влияют ли банковские кредиты на одобрение займа в МФО?
Да. В расчет ПДН входят все обязательства: кредиты, кредитные карты, автокредит, ипотека, поручительства. МФО видит их в кредитной истории.
Можно ли взять два займа, если доход неофициальный?
С 1 января 2026 года МФО не учитывают доходы «со слов»: используется подтвержденный доход либо расчет по среднедушевому доходу в регионе. С 1 июля 2027 года для расчета ПДН останутся только официально подтвержденные доходы.
Заключение: два займа — не стратегия, а исключение
Подытожим. Два займа одновременно — это всегда два разных кредитора, растущий ПДН и две даты платежа. До 1 октября 2026 года такая конструкция ограничивалась только скорингом, сейчас — числом дорогих договоров, а с 1 апреля 2027 года она фактически перестанет существовать. Если сумма не закрывает потребность, надежнее нарастить лимит в одной компании и держать один график платежей, чем собирать деньги по частям в разных.
Joymoney старается оставаться на связи со своими заемщиками и решать вопросы до того, как они превратятся в просрочку. Если срок подходит, а денег пока нет, напишите нам в чат в личном кабинете, на info@joy.money или позвоните на горячую линию 8 (499) 490-25-64 — специалисты на связи с 6:00 до 20:00 по московскому времени.
Источники
Источники: федеральные законы в действующей редакции, разъяснения, решения и статистика Банка России, государственный реестр бюро кредитных историй.
- Федеральный закон от 29.12.2025 № 545-ФЗ (изменения в законодательство о микрофинансовой деятельности). Официальный интернет-портал правовой информации. Дата обращения: 22.09.2026. http://publication.pravo.gov.ru/document/0001202512290033
- Банк России. «2026 год станет годом серьезной трансформации МФО»: интервью директора департамента небанковского кредитования Ильи Кочеткова, 15.01.2026 — этапы реформы, даты, пороги ПСК. Дата обращения: 22.09.2026. https://cbr.ru/press/event/?id=28242
- Банк России. Снижение максимальной переплаты по краткосрочным кредитам и займам со 130% до 100%, вступление в силу 01.04.2026. Дата обращения: 22.09.2026. https://www.cbr.ru/press/event/?id=28447
- Решение Совета директоров Банка России от 24 июля 2026 года об установлении макропруденциальных лимитов на IV квартал 2026 года (применяются с 01.10.2026). Дата обращения: 22.09.2026. https://www.garant.ru/products/ipo/prime/doc/414557508/
- Банк России. Макропруденциальные лимиты: назначение и порядок применения. Дата обращения: 22.09.2026. https://www.cbr.ru/finstab/instruments/makroprudencialnye-limity/
- Федеральный закон от 30.12.2004 № 218-ФЗ «О кредитных историях» (действующая редакция), статьи 4, 5, 7, 8. КонсультантПлюс. Дата обращения: 22.09.2026. https://www.consultant.ru/document/cons_doc_LAW_51043/
- Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)», часть 21 статьи 5 — предельный размер неустойки. КонсультантПлюс. Дата обращения: 22.09.2026. https://www.consultant.ru/document/cons_doc_LAW_155986/
- Банк России. Центральный каталог кредитных историй: порядок запроса и бесплатное получение отчета. Дата обращения: 22.09.2026. https://www.cbr.ru/ckki/
- Банк России. Государственный реестр бюро кредитных историй. Дата обращения: 22.09.2026. https://cbr.ru/ckki/gosreestr_ckki/
- Банк России. Единый реестр субъектов рынка микрофинансирования. Дата обращения: 22.09.2026. https://cbr.ru/microfinance/registry/
- Банк России. «Тенденции на рынке МФО за II квартал 2026 года». Дата обращения: 22.09.2026. https://www.cbr.ru/analytics/microfinance/mfo/mfommt_2026_2/
Дисклеймер
Материал носит информационный характер и не является индивидуальной финансовой или юридической консультацией. Условия займа определяются договором. Издатель: ООО МФК «Джой Мани».
Материал подготовлен Joymoney — сервисом онлайн-займов ООО МФК «Джой Мани» (ИНН 5407496776, ОГРН 1145476064711, номер в госреестре МФО 651403550005450). Компания работает с 2014 года, является членом СРО «МиР» и находится под надзором Банка России.

Важная финансовая информация
В Joymoney можно оформить заём от 3 000 до 100 000 рублей на срок от 10 дней до 24 недель. Нужны паспорт и СНИЛС, заявку рассматривают обычно не более 15 минут, деньги приходят на именную банковскую по указанному вами номеру телефона с использованием «Системы Быстрых Платежей (СБП). Заём доступен гражданам РФ от 18 до 71 года. Полная стоимость займа от 197,100% до 292,000% годовых, ставка — от 0,54 до 0,8% в день