
Полная стоимость кредита: что это такое и как ее рассчитать?
СОДЕРЖАНИЕ
- Что такое ПСК и для чего она нужна?
- Процесс расчета ПСК
- Расчет ПСК и ставки базового периода с примерами
- Сервисы для расчета ПСК
Что такое ПСК и для чего она нужна?
ПСК — это банковское предложение, сформированное им под определенную переплату. Закон обязывает организации указывать полную стоимость, стремясь сделать рынок финансовых услуг честным и прозрачным, избежать мошенничества. ПСК состоит из:
- Процентов по кредитной задолженности за год или несколько лет. Обычно указывается в % годовых, например, ПСК 12% годовых. При выдаче кредита на долгий срок этот процент умножается на количество лет. Например, 12% х два года = ПСК 24%.
- Сторонние услуги, входящие в тело кредита. По закону от 19.01.2024, банки обязаны включать в ПСК все обязательные расходы сверх процентной ставки. Без них банк может не выдать деньги или подобрать менее выгодные для заемщика условия. Например, в него могут включить обязательную страховку.
Объясним, что такое ПСК в кредите на простом примере, сравнив его с арендой квартиры:
- Вы снимаете квартиру — она становится аналогом полученных кредитных денег. Как и ключи от жилья, их нужно будет вернуть спустя определенное время, например, через год.
- Каждый месяц арендодателю нужно выплачивать оплату за съем, например, 20 000 рублей — это аналог процентной ставки. В отличие от суммы кредита, она приносит владельцу квартиры прибыль.
- Ежемесячно вам потребуется платить коммуналку — за свет, воду, газ, вывоз мусора, интернет. Это аналог дополнительных услуг в кредите. Если бы арендодатель повысил стоимость ежемесячной аренды, он бы мог исключить оплату коммуналки.
- В таком случае «полная стоимость кредита» — это сумма оплаты за съем жилья + затраты на коммуналку.
Полная стоимость кредита нужна клиентам банка. Она позволяет:
- Оценить между собой различные варианты кредитов. Чем ниже процент — тем лучше для заемщика. Месячные выплаты и другие характеристики часто не отражают ваших реальных затрат на кредит и дополняются страховкой, другими услугами.
- Увидеть реальные расходы на кредит и сопоставить их со своими возможностями. Например, при ПСК 11% годовых переплата за три года составит 33%.
- Определить размер платежа, досрочно погашая задолженность. Вы должны выплатить банку сумму кредита + ПСК.
Чем ПСК отличается от суммы кредита?
Сумма кредита — это деньги, выдаваемые банком заемщику на руки, перечисляемые на карту или выдаваемые в виде товара, имеющего определенную цену, например, при автокредите. В отличие от ПСК, в нее не входят затраты клиента на оплату задолженности по процентной ставке и другие обязательные платежи.
Чем ПСК отличается от процентной ставки?
Ставка отражает чистый доход банка без дополнительных услуг. С 2024 года в ПСК обязаны включать услуги страховщиков и другие факторы, повышающие стоимость кредита. ПСК и процент могут совпадать — это означает, что банк не навязывает услуги.
Чем отличается от переплаты по кредиту?
Переплата по кредиту — это все расходы, понесенные заемщиком на оплату кредита без учета его основной суммы, выданной банком. В отличие от ПСК, в нее могут войти штрафы и пени, появившиеся при просрочках, ипотечная госпошлина, комиссии при погашении через различные платежные системы. Переплата обычно больше полной стоимости кредита.
Что не включают в полную стоимость кредита?
В неё не вносятся услуги, напрямую не связанные с кредитом и не влияющие на его стоимость. Технически заемщик может получить деньги без них, например, отказавшись от страховки. Напротив, в ПСК входят все услуги и выплаты:
- Без которых банк не выдал бы кредит или предложил иные условия. Например, обязательную страховку или другие дополнительные услуги.
- Спровоцированные заемщиком, нарушившим условия договора. Например, штрафы и пени.
Указывается ли ПСК в кредитном договоре?
Да, по федеральному закону №353, банки обязаны указывать полную стоимость кредита. Информация размещается в правом верхнем углу первой страницы кредитного договора, в квадратной рамке. Она должна хорошо читаться и быть прописана шрифтом крупного размера. Размер рамки — не менее 5% от страницы.
Можно ли снизить ПСК?
Лучший способ снизить ПСК — поддерживать хорошую репутацию перед банками и МФО. Клиентом с хорошей кредитной историей и без просрочек обычно предлагают более выгодные условия с меньшей переплатой. Обращаясь в банк, мы рекомендуем:
- Стать его зарплатным клиентом. Завести дебетовую карту, на которую будут регулярно перечисляться деньги.
- Собрать документы, подтверждающие доход. Выгодный кредит с меньшей ПСК предлагают состоятельным клиентам. Например, имеющим стабильную «белую» зарплату.
- Закрыть действующие кредиты, погасить долги. При высокой кредитной нагрузке банк может внести в новый договор страховку и другие сторонние услуги, повышающие ПСК.
Во многих МФО, в отличие от банков, ко всем клиентам относятся одинаково: выдают займы под невыгодный процент или отказывают в них. ПСК часто повышается до максимума и снизить ее невозможно. В тело займа добавляют сторонние услуги: за проверку кредитной истории, страховку, комиссии. Избежать переплаты можно двумя способами:
- Внимательно читать договор. МФО обязана указывать в нем все пункты, влияющие на полную стоимость кредита.
- Сравнивать предложения различных МФО между собой.
В договоре с МФК Joymoney нет сторонних услуг. Мы не навязываем страховку и работаем честно, давая возможность нашим клиентам снизить ПСК:
- Сделав хорошую кредитную историю внутри Joymoney. Взяв у нас 3-4 займа и погасив их без просрочек, клиент снижает полную стоимость своих будущих кредитов до 0,6% (ПСК 219%). Это позволяет взять крупный займ.
- Досрочно погасив задолженность.
Процесс расчета ПСК
Существует две основных формулы для расчета полной стоимости кредита:
- Указанная в федеральном законе. Имеет сложную систему подсчета, требующую составлять уравнение и используемую только банковскими специалистами.
- Упрощенная. ПСК = ((S/S0)-1))/n*100. S — это сумма всех платежей, S0 — сумма кредита, полученного заемщиком, n — время в годах, на которое заключен договор с банком.
Обе схемы сложны для самостоятельного расчета. Мы рекомендуем использовать более простую схему:
- От платежа по кредиту отнимаем стоимость необязательных услуг. Умножаем результат на количество платежей, например, 12 или 24, по месяцам в году. Получаем число А.
- Перемножаем стоимость обязательных услуг и количество платежей. Получаем число Б.
- Узнаем число С — сумму кредита, полученную на руки или на карту.
- Считаем по формуле: А+Б-С=полная стоимость кредита.
Расчет ПСК и ставки базового периода с примерами
Процентная базовая ставка необходима только для расчета ПСК по формуле, указанной в 353-ФЗ:
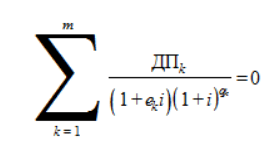
Для ее расчета необходимо знать суммы денежных потоков и другие банковские данные. В нашем примере мы используем максимально простую формулу: (А+Б-С), указанную выше:
- Узнаем основные условия кредита — 200 000 рублей на 2 года с ежемесячным платежом 10400 рублей.
- Выясняем суммы обязательных и необязательных платежей. Например, страховка — 500 рублей/месяц, СМС-банкинг — 100 рублей/месяц. Отказываемся от СМСок и экономим 2000 рублей за два года.
- Считаем число А — (10400-100)х24=7300х24=247200
- Считаем число Б — 500х24=12000
- Число С равно сумме кредита — 200 000 рублей.
- Считаем по формуле: 247200+12000-20000=59200. ПСК составит чуть более 59 тысяч рублей — наша фактическая переплата по базовым услугам банка.
Сервисы для расчета ПСК
Рассчитать ПСК можно в Microsoft Excel или используя любой онлайн-сервис с «Калькулятором ПСК». Например fincalculator.ru или calculator-credit.ru. Вам понадобятся следующие данные:
- сумма и срок кредита;
- процентная ставка;
- суммы комиссий банка — единовременная и ежемесячная;
- тип платежа — аннуитетные (равный для каждого месяца) или дифференцированный (снижающийся с течением времени).

Важная финансовая информация
В Joymoney можно оформить заём от 3 000 до 100 000 рублей на срок от 10 дней до 24 недель. Нужны паспорт и СНИЛС, заявку рассматривают обычно не более 15 минут, деньги приходят на именную банковскую по указанному вами номеру телефона с использованием «Системы Быстрых Платежей (СБП). Заём доступен гражданам РФ от 18 до 71 года. Полная стоимость займа от 197,100% до 292,000% годовых, ставка — от 0,54 до 0,8% в день
