
Расторжение договора займа
В 2025 году россияне стали активнее брать микрокредиты. По статистике, их объем в третьем квартале вырос в 4 раза по сравнению с аналогичным периодом в прошлом году. В ряде случаев люди сталкиваются с мошенниками или попадают в неприятные жизненные ситуации (банкротство, форс-мажор) не позволяющие погасить долг. Один из способов избежать тяжелых последствий при этом — знать, как расторгнуть договор займа.
СОДЕРЖАНИЕ
- Коротко: как расторгнуть договор займа – пошагово
- Нормативно-правовые акты о займе
- В каких случаях расторгается договор займа?
- Матрица решений: что делать в вашей ситуации
- Расторжение, прекращение и приостановление договора — в чем разница?
- Когда расторгать — плохая идея
- Формы прекращения договора
- Что нужно учитывать при расторжении договора займа?
- Процедура расторжения договора займа в одностороннем порядке
- Шаблоны документов
- Спец-кейсы
- Риски и последствия для обеих сторон
- Последствия неправильного расторжения договора займа
Коротко: как расторгнуть договор займа – пошагово
- Внимательно изучите договор. Найдите в нем условия расторжения, возможные штрафы. Если вы взяли займ в МФК из реестра ЦБ РФ, скорее всего, в договоре будет все в порядке. Они составляются опытными юристами и соответствуют законодательству.
- Попробуйте урегулировать ситуацию мирно. Отправьте компании, выдавшей заем, предложение о расторжении договора. Сделать это можно заказным письмом или через ЭДО. Четко и недвусмысленно опишите причины этого, сошлитесь на конкретные законы.
- Дождитесь ответа. Компания должна ответить в течение 30 дней.
- Собирайте документы в суд. Если компания отказалась или не ответила, подготовьте документы: договор, платежи, переписки, чеки, законное основание, по которому договор должен быть расторгнут. Если у вас нет опыта судебных дел, мы рекомендуем обратиться к юристу.
- Подайте иск в суд по месту регистрации ответчика (компании, выдавшей заем). Оплатите госпошлину.
- Дождитесь суда и его решения. Вам могут отказать в удовлетворении иска. В этом случае придется оплатить судебные издержки и всю задолженность по займу.
Нормативно-правовые акты о займе
Договор займа — это не кредит. По закону РФ, он может даваться деньгами или имуществом, быть беспроцентным (безвозмездным). Займ имеет право выдать любая компания или физическое лицо, передав другому человеку определенную сумму или ценности. В этой статье мы рассмотрим только микрокредиты, наиболее популярные у заемщиков в нашей стране.
Отношения между кредитором и заемщиком регулируются нормативно-правовыми актами:
- Гражданский кодекс Российской Федерации. Основания для расторжения указаны в 450-ой статье.
- Федеральными законами под номерами 353 (о потребительское кредите и займе), 151 (о деятельности МФО) и 102 (о ипотечном залоге недвижимости).
В каких случаях расторгается договор займа?
Основная причина расторжения договора займа — нарушение его условий со стороны кредитора (займодавца) или заемщика. Среди них:
- Просрочка платежей. Пример: заемщик берет деньги и не возвращает их. Проценты и пени увеличивают долг. Кредитор разрывает договор, обращаясь в суд и требуя погасить всю задолженность + сумму неустоек.
- Нецелевая трата денег. Нарушение со стороны заемщика, если займ был выдан на определенные цели. Например, кредитор дал деньги на оплату образовательных услуг, но человек потратил их на оплату ЖКХ, покупку продуктов.
- Ложная информация. Заемщик может предоставить кредитору заведомо неверные данные о себе, например, о размере заработной платы, месте работы.
- Незаконное давление на должника. Нарушение со стороны МФО или коллекторов, пытающихся «выбить» деньги и использующих нелегальные способы. Например, оскорбление человека, угрозы ему по телефону.
- Ничтожность сделки. Признается судом, если займ был выдан недееспособному гражданину. Например, с доказанным психическим заболеванием. Другой случай ничтожности договора займа — его выдача мошеннику, по поддельным или украденным документам.
- Форс-мажор. Влияние непреодолимой силы, учесть которую было невозможно при заключении договора. Например, теракт, техногенная авария, землетрясение, потеря жилища или здоровья по их причинам.
- Банкротство заемщика. Если судом он признается несостоятельным, не имеющим возможности погашать долги.
- Рефинансирование долга. Заемщик обращается в другую МФО, погашающую текущую задолженность. Действующий договор расторгается.
Заемщик имеет право на расторжение договора займа при условии, что он отказался от него, не получив деньги. Это прописано в Гражданском Кодексе РФ (статья 807, часть 3). Пример:
- Вы обратились в МФО и заключили договор.
- МФО обязалось в течение 24 часов перечислить деньги.
- В какой-то момент, не получив деньги, вы передумали брать займ. Вы имеете право уведомить об этом МФО и отказаться от обязательств.
Заемщик может досрочно расторгнуть договор, выплатив всю сумму задолженности и начисленные проценты, неустойки.
Матрица решений: что делать в вашей ситуации
|
Ситуация |
Что делать? |
На что ссылаться? |
|
Если вы заемщик |
||
|
Деньги по займу не были получены заемщиком |
Односторонний отказ (до получения средств) |
Статья 807 ГК РФ, пункт 3 |
|
Незаконное давление коллекторов |
Составлять жалобу в ФССП и ЦБ РФ, отправлять иск в суд |
№ 230-ФЗ |
|
Договор был заключен мошенниками без вашего участия |
Писать заявление в полицию и признавать ничтожность договора через суд |
Статья 179 ГК РФ |
|
Вам были навязаны услуги или в договоре найдена ошибка |
Требовать переподписать договор, заключить дополнительное соглашение, оспаривать условия. Деньги за страховку можно вернуть в «период охлаждения» (14 дней). Для этого пишем в МФО письменное заявление, прикладываем к нему документ об оплате и свои реквизиты |
Закон о защите прав потребителей (статья 16) |
|
Если вы займодавец |
||
|
Деньги по целевому займу были потрачены на иные цели, не указанные в договоре |
Расторгать договор по требованию заимодавца, требовать досрочный возврат заемных средств |
Статья 814 ГК РФ |
|
Заемщик просрочил платеж или нарушил условия договора |
Расторгать договор по требованию заимодавца, требовать досрочный возврат заемных средств |
Общие нормы прописанные в договоре и законе |
Расторжение, прекращение и приостановление договора — в чем разница?
Основной термин, используемый по ГК РФ для займов, оформленных в МФО — расторжение. Остальные термины не предусмотрены законом, но используются на практике:
- Прекращение. Фактически считается расторжением. В отличие от него, «прекращением договора» можно назвать окончание его действия в установленный срок, после выплаты заемщиком всего долга. Расторжение завершает его досрочно.
- Приостановление. В отличие от расторжения, имеет обратную силу. После паузы договор может восстановить силу. Приостановление обычно используется с договорами оказания услуг. Например, провайдер требует оплачивать интернет до 15-го числа каждого месяца. Если деньги не внести в этот срок, договор и оказание услуг будут приостановлены.
Прекращение, приостановление и расторжение договора может быть одно- или двухсторонним. Во втором случае заемщик и кредитор заключают «мировое соглашение». Например:
- МФО требует погасить долг полностью, с процентами и неустойками. Заемщик перечисляет необходимую сумму.
- Заемщик требует от МФО признать договор недействительным, заключенным мошенниками от его имени. Кредитор проверяет информацию и расторгает соглашение.
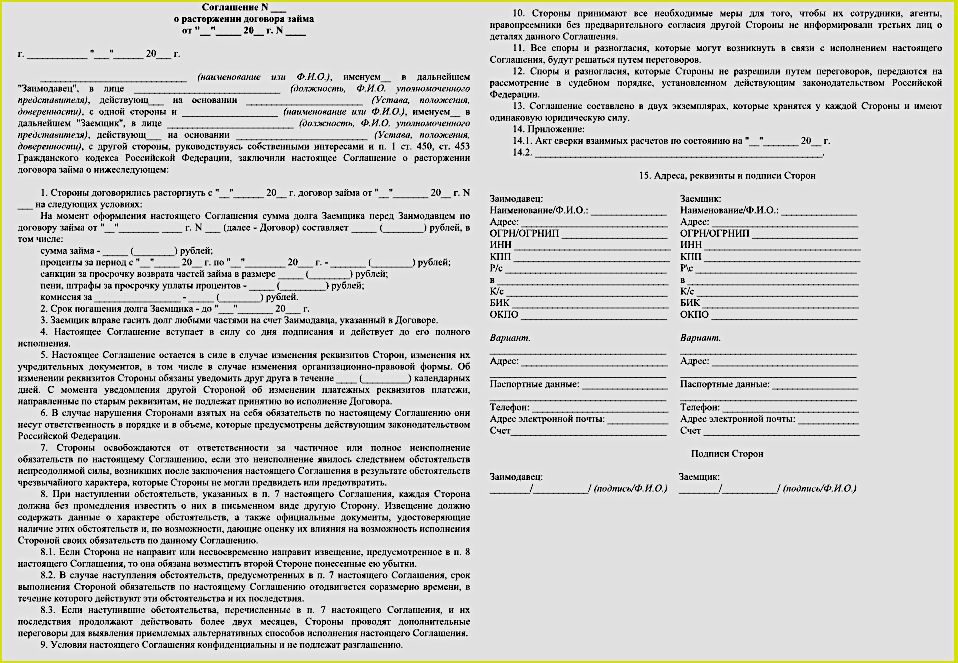
Образец соглашения о расторжении договора займа
Односторонний отказ
Гражданский Кодекс РФ (статьи 450 и 451) предусматривает три вида расторжения договора по инициативе займодавца или заемщика:
- Двусторонний отказ. Расторжение по соглашению сторон, во внесудебном порядке.
- По форс-мажорным обстоятельствам. По причинам непреодолимой силы и в случаях, предусмотреть которые было невозможно при заключении договора.
- Односторонний отказ. Инициируется только одной стороной, без согласия второй.
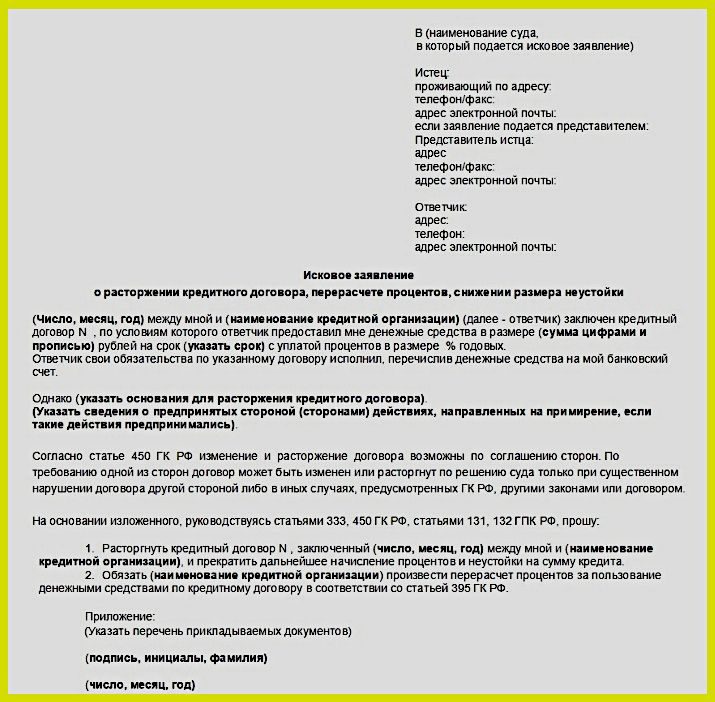
Односторонний отказ — это расторжение договора займа через суд. Для этого необходимо подать исковое заявление и указать причины. В течение двух месяцев, суд обязан рассмотреть ситуацию между истцом и ответчиком и принять решение. Если вторая сторона не согласна — она может подать апелляцию.
Когда расторгать — плохая идея
Если вы столкнулись с временными финансовыми трудностями и не можете погасить задолженность, попросите МФО о пролонгации или реструктуризации долга. Старайтесь не обращаться в суд, есть высокий риск проиграть дело. В большинстве случаев вам пойдут навстречу. Альтернативный вариант — запросить рефинансирование у другой МФО.
Рассмотрим другие случаи, когда суд — плохая идея:
- Сумма долга небольшая (до 30-50 тысяч рублей). Судебные издержки и потерянное время полностью нивелируют возможную выгоду. В этом случае обращаться в суд разумно только при мошеннических действиях. Например, если договор был заключен без вашего ведома.
- Нет твердых оснований для расторжения договора. Вы проиграете суд и испортите свою кредитную историю. По этой причине нужно предварительно консультироваться с юристом.
- Вы хотите не выплачивать проценты по займу. Погасите займ досрочно. Суд вы можете не выиграть, из-за чего долг увеличится: основное тело + проценты + судебные издержки.
Формы прекращения договора
Договор займа всегда заключается в письменной форме и расторгается аналогично. Разорвать финансовую связь между кредитором и заемщиков можно:
- В одностороннем порядке. Расторжение договора по инициативе одной из сторон. Пример: займодавец понимает, что заемщик не способен вернуть весь долг с процентами. Он запускает «прощение долга» и требует вернуть только основную сумму. Для МФО это выгоднее, чем продавать долг коллекторам или обращаться в суд из-за 10-20 тысяч рублей.
- В двустороннем порядке. Расторжение договора займа по соглашению сторон. Пример: заемщик предлагает займодавцу «отступное» — собственное имущество, покрывающее долги.
- В судебном и внесудебной форме. Расторжение договора займа судом с иском, требованиями и оплатой судебных издержек проигравшей стороной. Пример внесудебной формы: банкротство через МФЦ.
Что нужно учитывать при расторжении договора займа?
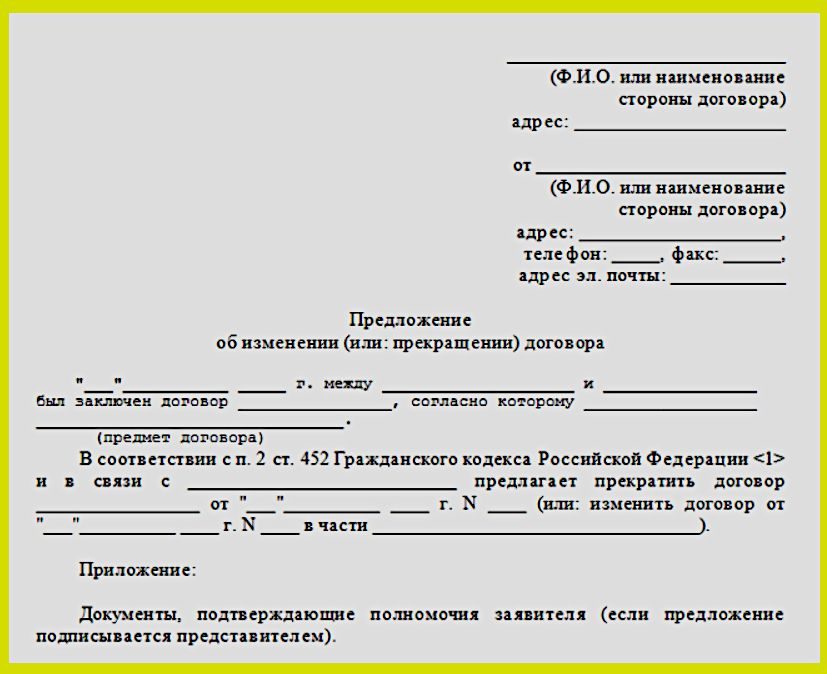
Расторгнуть отношения в одностороннем порядке можно, только уведомив вторую сторону. Перед этим любая МФО направит должнику предложение выйти из ситуации «мирным» путем, не обращаясь в суд.
Заемщик, направляя заявление о расторжении договора, должен учитывать:
- Причины отказа от ответственности. Рекомендуется проконсультироваться с юристом. Это позволит оценить возможность соглашения или перспективы судебного разбирательства.
- Условия договора. Большинство МФО детально прописывают условия займа, страхуя себя от возможных последствий. Например, если вы хотите досрочно оплатить всю задолженность, сообщить об этом нужно за 30 дней. Нюанс: в договоре может быть указан иной срок.
- Свою готовность посещать судебные заседания. Если МФО не пойдет на «мировое соглашение», нужно будет подавать иск в суд. Исключения: досрочное погашение, рефинансирование.
Процедура расторжения договора займа в одностороннем порядке
Порядок расторжения договора займа кредитором
Займодавец обязан уведомить заемщика о расторжении договора займа, например, послав ему заказное письмо. Сделать это «по собственному усмотрению» нельзя. Кредитор может действовать согласно:
- условиям, прописанным в договоре и не нарушающим законодательные нормы;
- Гражданскому кодексу РФ и федеральным законам.
Порядок расторжения выглядит следующим образом:
- Займодавец посылает заемщику уведомление о расторжении договора займа.
- Если заемщик не выходит на связь и отказывается выполнить условия, например, выплатить долг, займодавец подает иск в суд.
- В течение двух месяцев суд рассматривает иск и выносит решение.
Порядок расторжения договора займа заемщиком
Заемщик может расторгнуть договор:
- По соглашению сторон. Обратившись в МФО и предложив расторгнуть договор досрочно. Например, внеся всю оплату до конца срока или оформив банкротство физического лица. В остальных случаях, например, при нарушениях, МФО часто отказываются от претензий и предлагают обращаться в суд.
- Через суд. Подав исковое заявление в бумажной форме или через портал «ГАС Правосудие».
Порядок расторжения договора займа судом по инициативе заемщика:
- Суд рассматривает иск в течение пяти дней и принимает его либо отказывает в рассмотрении. В первом случае копии инициированного дела направляются займодавцу и заемщику.
- Подготовительный этап. Суд предпринимает попытку достичь «мирового соглашения» сторон.
- Судебное разбирательство. Должно окончиться в течение двух месяцев.
- Решение. Суд одобряет иск или отказывает в расторжении договора.
Когда должник вправе расторгнуть договор?
Должник имеет право расторгнуть договор по своей инициативе:
- При досрочном погашении долга по займу.
- При своем банкротстве.
- При ничтожности сделки, например, из-за мошенничества.
- При нарушениях ГК РФ и УК РФ со стороны займодавца, например, при давлении на должника с угрозами и оскорблениями.
Расторжение договора с досрочным погашением
Расторжение договора с досрочным погашением долга может инициировать:
- Заемщик. Направив в МФО заявление в свободной форме, указав в нем полную сумму и дату погашения. По закону, микрофинансовые организации и банки не имеют права отказать клиенту.
- Займодавец. МФО может потребовать погасить весь долг досрочно при нарушениях договора со стороны заемщика, например, при просрочке от двух месяцев.
Расторжение договора без погашения задолженности
Расторгнуть договор займа, не оплатив задолженность, можно только двумя способами:
- Обратившись в суд и доказав нарушения со стороны МФО.
- Пройдя процедуру банкротства физического лица.
Расторжение по обоюдному согласию
Этот тип могут инициировать заемщик или займодавец. Для этого второй стороне отправляется предложение в виде заявления в свободной форме. В течение 30 дней она обязана ответить на него. Возможны два исхода:
- Положительный. Договор расторгается по соглашению сторон.
- Отрицательный. Сторона отказывается от предложения. Единственный способ расторгнуть договор на ваших условиях — обратиться в суд.
Шаблоны документов
Уведомление о расторжении
- «Шапка», или «От кого → Кому». ФИО заявителя/заемщика, его адрес регистрации, ИНН, полное название и реквизиты адресата (МФО), его адрес, реквизиты (ИНН, ОГРН).
- Заголовок. «Уведомление о расторжении договора займа № ##### от ДД.ММ.ГГГГ».
- Основной текст. Полностью и кратко описанная суть уведомления: «Я, Иванов Иван Иванович, хочу расторгнуть договор № 1234567 от 15.09.2025 с микрофинансовой организацией “Деньги” по причине…».
- Предметная часть. Описываем причины, по которым договор должен быть расторгнут. Указываем правовое обоснование и ссылаемся на нормы ФЗ, ГК РФ и другие законодательные акты, условия договора.
- Заключение. С какого числа должен быть расторгнут договор, срок ответа займодавца (30 дней).
- Приложение. Документы, например, договоры и чеки, прилагаемые к уведомлению.
- Подпись и дата.
Соглашение о расторжении (по обоюдному согласию)
- Заголовок. «Соглашение о расторжении договора займа № ###### от ДД.ММ.ГГГГ.
- Стороны соглашения. «Мы, нижеподписавшиеся…» и обе стороны: заемщик (ФИО, адрес регистрации), займодавец/МФО (адрес регистрации, ИНН, ОГРН).
- Предмет соглашения. «Стороны пришли к обоюдному согласию расторгнуть договор займа № ##### от ДД.ММ.ГГГГ, заключенный между Заимодателем и Заемщиком. Настоящее Соглашение вступает в силу с даты его подписания обеими Сторонами».
- Обязательства сторон. «Обязательства Сторон по Договору считаются прекращенными с даты заключения настоящего соглашения».
- Претензии сторон. «Стороны не имеют друг к другу претензий, связанных с обязательствами Сторон по Договору».
- Заключительная часть. Реквизиты и подписи сторон договора, дата.
Ссылка на пример договора (файл WORD)
Спец-кейсы
Если договор оформили мошенники
- Срочно пишем заявление в ближайшем отделении полиции или через сайт МВД России.
- Обращаемся к кредитору, например, к МФО, выдавшей заем мошенникам. Пишем заявление, требуем аннулировать договор, удалить задолженность из вашей кредитной истории.
- Проверяем безопасность своих сервисов. Меняем пароли на «Госуслугах» и пин-коды в банковских приложениях, подключаем двухфакторную аутентификацию с входом по СМС-коду.
- Ждем ответа от кредитора, выдавшего займ мошенникам. Если он отказывается аннулировать договор и выполнить ваши требования, обращаемся в суд. Требуем признать договор займа ничтожным.
- Готовимся к суду. Подготавливаем документы, копию договора о займе, выписки по счету, обращаемся к юристу.
Если навязали услуги, страховку
- Подготавливаем документы. Копия или сканы вашего паспорта и договора страхования/займа, чек об оплате страховки.
- Пишем заявление в МФО. В нем указываем ФИО, паспортные данные, номер/дату договора о займе. В свободной форме просим расторгнуть договор страхования и вернуть уплаченную премию. Сделать это можно в течение «периода охлаждения» (14 дней) по № 9-ФЗ.
- Подаем заявление и документы. Деньги должны вернуть в течение 7 дней.
Если займ целевой/ипотека/расписка
Целевой займ можно вернуть займодавцу в течение «периода охлаждения» (30 дней), оплатив проценты и не объясняя причин. Для этого нужно направить заявление в компанию/организацию. МФО выдают нецелевые займы и период охлаждения для них с 1 сентября 2025 года:
- Отсутствует, если сумма займа меньше 50 тысяч рублей.
- Четыре часа, если сумма займа от 50 до 200 тысяч рублей.
Расторгнуть договор может банк/МФО в одностороннем порядке и потребовать возврата всей суммы и процентов. Это возможно, если заемщик тратит средства на цели, не прописанные в договоре займа.
Расторгнуть договор ипотечного займа можно двумя способами:
- До передачи денег продавцу имущества. Нужно написать заявление в банк. Потребуется уплатить проценты за несколько дней/недель с момента выдачи вам денег и другие расходы, например, страховку.
- После покупки недвижимости. Договариваемся с банком о досрочном погашении. Если денег нет, квартиру/дом можно продать по цене, превышающей ваш долг.
Если заключен договор-расписка, расторгнуть его можно только в двустороннем порядке или если одна из сторон нарушит условия договора.
Если кредитор давит незаконно
Если кредитор угрожает, грубит, звонит слишком часто или в позднее вечернее, ночное время, или давит незаконно другими способами, вы можете пожаловаться на него:
- В ФССП по вопросам незаконных попыток взыскать просроченную задолженность.
- В интернет-приемную ЦентроБанка РФ. Можно пожаловаться на банк или МФО.
- Роспотребнадзор. Жалобы, связанные с нарушенными правами потребителя. Например, если кредитор нарушает договор и отказывает в досрочном погашении, дает ложную информацию о ПСК, процентах и пенях.
Все нарушения кредитора нужно фиксировать. Для этого записывайте разговоры с ним, предупреждая об этом в начале диалога, делайте скриншоты переписок.
Риски и последствия для обеих сторон
Расторгая договор через суд, обе стороны могут столкнуться с неприятными последствиями:
- Судебные издержки. Все расходы на госпошлины, адвокатов, компенсация за фактически потраченное время. Их полностью оплачивает проигравшая сторона.
- Возможный отказ. Суд может отказать истцу, встать на сторону ответчика. Нет гарантии, что дело закончится расторжением договора.
Риски для заемщика всегда выше, чем для кредитора. Он рискует:
- Кредитной историей. Она ухудшится, если суд будет проигран. С высокой вероятностью, такому клиенту банки будут отказывать в кредитах, МФО — в крупных займах.
- Своими деньгами. Проиграв суд, заемщик будет вынужден оплатить долг, проценты после их пересчета, судебные издержки.
Основное последствие неправильного расторжения — потеря денег. Чтобы избежать неприятных ситуаций, нужно обращаться только в проверенные МФО с хорошей репутацией.
Последствия неправильного расторжения договора займа
При неправильном подходе к расторжению договора займа заемщик рискует:
- Получить отказ. МФО не признает нарушения и выставит иные условия, невыгодные для заемщика. Например, потребует досрочно погасить задолженность.
- Проиграть суд. МФО докажет свою правоту. Заемщик должен будет оплатить штрафные санкции и судебные издержки.
Основное последствие неправильного расторжения — потеря денег. Чтобы избежать неприятных ситуаций, нужно обращаться только в проверенные МФО с хорошей репутацией.

Важная финансовая информация
В Joymoney можно оформить заём от 3 000 до 100 000 рублей на срок от 10 дней до 24 недель. Нужны паспорт и СНИЛС, заявку рассматривают обычно не более 15 минут, деньги приходят на именную банковскую по указанному вами номеру телефона с использованием «Системы Быстрых Платежей (СБП). Заём доступен гражданам РФ от 18 до 71 года. Полная стоимость займа от 197,100% до 292,000% годовых, ставка — от 0,54 до 0,8% в день
