
Страхование займа — зачем это нужно?
СОДЕРЖАНИЕ
- О финансовой защите кредитов и займов
- Зачем это нужно?
- Страховка кредита — это обязательно?
- Условия страхования в договоре
- Виды страхования
- Какие страховые риски бывают
- Страховка в теле кредита и сторонняя страховка
- Как вернуть страховку по займу?
- Как отказаться от страховки займа?
- Преимущества страховки
- Недостатки
- Выводы
В этой статье мы рассказываем о договоре страхования займа и раскрываем нюансы оплаты, возможности отказа от этой услуги.
О финансовой защите кредитов и займов
Финансовая защита обязательств заемщика перед кредитором (банк, МФО) нужна для случаев, при которых первый теряет возможность оплаты по долгу. Среди них:
- болезнь или травма;
- потеря работы или другого источника постоянного дохода;
- форс-мажорные обстоятельства, например, пожар в квартире, природные катаклизмы.
Зачем это нужно?
Договор страхования займа или кредита — это опция, выгодная для обеих сторон:
- Заемщика. Страховка позволяет ему избежать штрафов и переплат при обоснованной невозможности погашать задолженность. Это особенно актуально для небольших займов на сумму до 20-30 тысяч рублей, взятых в МФО. Страховка по ним стоит недорого и не позволяет долгу вырасти при непредвиденных обстоятельствах.
- Банка, МФО. Дает уверенность в заемщике и его платежеспособности. Кредитор получит деньги в любом случае. Например, если заемщик попадет в больницу с травмой — страховая компания выплатит за него часть долга. Это особенно актуально для крупных кредитов и займов, например, автокредита, ипотеки.
Страховка займа платная, она стоит примерно 1-2 процента от общей суммы займа, кредита.
Страховка кредита — это обязательно?
По закону, страховка не обязательная и заемщик имеет права отказаться от нее. Фактически многие банки и МФО навязывают эту услугу двумя способами:
- включая стоимость страховки в общую сумму кредита;
- предлагая оформить страховой договор через компанию-партнера.
Технически, навязывая страховку, банки и МФО не нарушают закон. Они имеют право:
- Одобрить выдачу займа с оформленным страховым договором. Если заемщик не против дополнительной услуги, банк или МФО идут ему навстречу.
- Отказать выдавать займ, если клиент не хочет сделать страховку. Отказ, в данном случае — законное право банка. Любая организация вправе оценивать личность, платежеспособность возможного клиента и принимать решение.
Согласно федеральному закону, банки и МФО могут официально требовать оформить договор страхования займа только для кредитов с залоговым имуществом. Например, для займов с обеспечением в виде машины или квартиры.
Условия страхования в договоре
Страхование оформляется на весь срок займа и оплачивается один раз или вместе с регулярными платежами. В договоре указываются пункты и обстоятельства, при которых СК обязана выплачивать долг вместо заемщика. Например, при страховании жизни и здоровья это могут быть смерть или инвалидность.
Большинство компаний прописывают в договоре условия, при которых средства не выплачиваются. Среди них:
- военные действия, гражданские протесты и другие подобные действия;
- случаи членовредительства заемщика;
- травма, полученная во время алкогольного или наркотического опьянения;
- травмы, полученные во время занятий экстремальным спортом или ездой на мотоцикле.
Условия страхования экспресс-займов индивидуальны для различных СК, банков и МФО. Они прописываются в одном из следующих документов:
- Договор займа. Страхование, включенное в сумму кредита, прописывается в одном из его пунктов.
- Отдельный договор с СК. Заключается отдельный документ, прилагаемый к договору займа.
Виды страхования
Жизнь и здоровье
При смерти или тяжелом заболевании, травме человек теряет физическую возможность выплачивать задолженность. Страховка выплачивается при следующих случаях, приводящих к нетрудоспособности:
- травма, госпитализация в стационар;
- инвалидность I или II групп.
В этих случаях СК выплачивают определенный процент страховой суммы в зависимости от тяжести состояния. Например, при инвалидности I группы или смерти заемщик (или его родственники) получают 100% компенсацию.
Потеря платежеспособности, работы
При увольнении с работы, инициированном работодателем, страховая в течение нескольких месяцев будет вносить платежи по займу. Это позволит найти новый источник дохода, не допустив роста долга и штрафов.
Залоговое
Страховка залогового имущества, например, квартиры в ипотеке или машины, купленной по автокредиту. Наиболее распространенный пример такого договора — КАСКО. Оно позволяет застраховать автомобиль от угона, стихийного бедствия и других обстоятельств, не покрываемых стандартным ОСАГО.
Какие страховые риски бывают
Риски, покрываемые страхованием займа — это:
- временная или постоянная нетрудоспособность;
- серьезная травма, приведшая к инвалидности I или II групп;
- потеря рабочего места по обстоятельствам, не зависящим от заемщика;
- стихийные бедствия и различные форс-мажорные обстоятельства;
- противоправные действия других лиц, например, угон автомобиля или поджог квартиры;
- смерть заемщика.
В каждом конкретном случае, договор покрывает только отдельные риски. В большинстве случаев МФО и банки предлагают страхование жизни и здоровья.
Страховка в теле кредита и сторонняя страховка
Страховка «в теле кредита» (вшитая) дополняет общую сумму займа и вписывается в него по договору. Она предоставляется МФО, банком или компанией, сотрудничающей с кредитором. Страхование в теле кредита должно быть одобрено заемщиком и подробно прописано в договоре. Закон запрещает использовать формулировки, позволяющие банку предоставлять любые неназванные дополнительные услуги.
Страхование в теле кредита:
- Увеличивает общую сумму задолженности на несколько процентов. Повышает размер ежемесячного платежа.
- Имеет установленный размер. Оплата страховки займа не изменяется в течение всего срока действия договора займа.
В отличие от страхования в теле кредита, сторонняя страховка заключается с любой СК. Например, МФК «Джой Мани» работает с компанией РСО ЕвроИнс. Сторонний договор заключается отдельно и прикладывается к основному займовому. В отличие от вшитой страховки, она:
- Оплачивается один раз. Например, взяв долгосрочный кредит на несколько лет можно оформить стороннюю страховку на 1 год и регулярно ее продлевать.
- Вырастает в цене. Стоимость страховки на 2-ой или 3-ий год может подняться.
По закону, заемщик может отказаться от вшитого страхования займа и заключить договор со сторонней компанией.
Как вернуть страховку по займу?
Договор страхования можно расторгнуть в течение 14 дней с момента его подписания. СК или банк, МФО будут обязаны вернуть деньги или пересчитать проценты. Это позволяет бороться с навязанной страховкой.
Как вернуть страховку по займу:
- Находим e-mail страховой компании или банка, МФО для обращений и заявлений.
- Составляем заявление на возврат страховой суммы.
- Отправляем его на электронную почту. Заявление также можно подать в бумажном виде, посетив офис банка, МФО или СК.
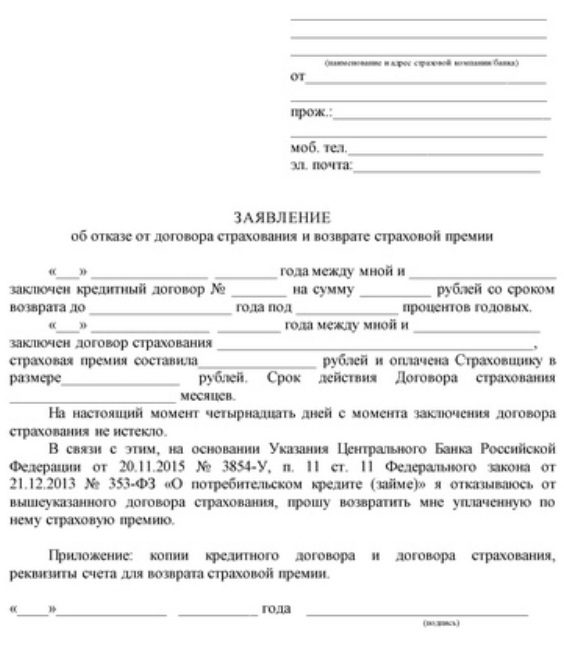
Образец заявления на возврат страховки по займу
Как отказаться от страховки займа?
Согласно исследованиям «тайных покупателей» от защитников прав потребителей, банки и МФО навязывают страхование. Они включают его в тело займов или принуждают заемщика заключить договор с компанией-партнером. При отказе кредит не выдается.
Как отказаться от страховки займа:
- Внимательно читать договор и отказываться от предложенных условий. Банки и МФО обязаны включать в него полную информацию о страховании.
- Вернуть страховку в течение 14 дней. Подайте заявление по электронной почте или через офис банка, МФО.
Мы рекомендуем избегать МФО и банков, навязывающих страховки и отказывающих в выдаче денег. Большая конкуренция на кредитном рынке позволяет заемщику обратиться в другую организацию, работающую на честных условиях.
Преимущества страховки
Страховка позволяет избежать финансовой ответственности при непредвиденных обстоятельствах. Например, если заемщик потерял трудоспособность и не может зарабатывать деньги или поддерживать регулярный доход на прежнем уровне. Страхование позволит:
- не допустить просрочек и роста долга (штрафы, пени);
- не испортить кредитную историю.
Недостатки
Единственный недостаток страховки — ее стоимость. Она повышает общий размер задолженности, увеличивает сумму регулярных платежей. Для крупных кредитов оплата страхования может превышать 100-200 тысяч рублей и составлять до 10-15% от общей суммы долга.
Выводы
Страхование займа — это хороший способ обезопасить себя с финансовой стороны и избежать последствий, вызванных болезнями, несчастными случаями. Как избежать мошенничества и навязанных условий со стороны банка:
- Внимательно изучайте договор. Сумма вшитого страхования может быть очень большой. Попробуйте отказаться от этой опции и проверьте реакцию банка на ваше решение.
- Подавайте заявление, чтобы вернуть страховку. Можно ли это сделать по закону — да, в течение 14 дней. Банк или МФО не имеют права отказать в возврате средств.
- Отказывайтесь от вшитой страховки и оформляйте стороннюю. Это позволит выбрать наиболее подходящий вариант по цене и количеству покрываемых рисков.

Важная финансовая информация
В Joymoney можно оформить заём от 3 000 до 100 000 рублей на срок от 10 дней до 24 недель. Нужны паспорт и СНИЛС, заявку рассматривают обычно не более 15 минут, деньги приходят на именную банковскую по указанному вами номеру телефона с использованием «Системы Быстрых Платежей (СБП). Заём доступен гражданам РФ от 18 до 71 года. Полная стоимость займа от 197,100% до 292,000% годовых, ставка — от 0,54 до 0,8% в день
