
Что такое микрофинансовая организация (МФО): чем занимается, как регулируется и чем отличается от банка
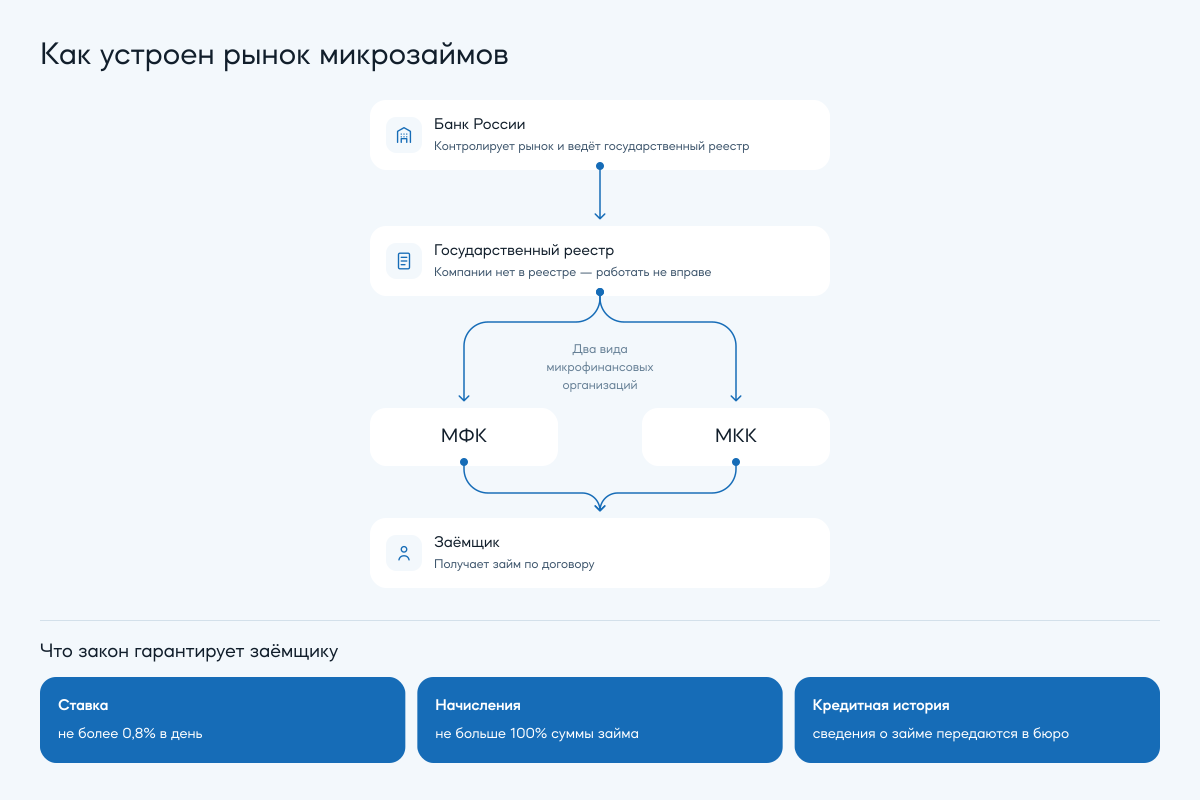
Микрофинансовая организация — это компания, которая выдает небольшие займы гражданам и бизнесу на короткий срок. МФО осуществляет микрофинансовую деятельность на основании записи в государственном реестре Банка России: лицензия здесь не выдается, именно внесение в реестр дает право работать. Деятельность МФО регулируется федеральными законами, а надзор ведет Банк России.
Главное отличие от банка — не только в размере ставки. МФО работает с меньшими суммами и короткими сроками, оценивает заемщика быстрее и проще, но и стоимость денег там выше. Разберем, чем занимается микрофинансовая организация, какие бывают виды МФО, как проверить компанию перед обращением и в каком порядке возвращается займ.
Содержание
- Коротко: что нужно знать об МФО
- Что такое МФО простыми словами
- Чем занимается микрофинансовая организация
- Как регулируется деятельность МФО
- Виды МФО: чем МФК отличается от МКК
- Чем МФО отличается от банка
- Условия займа: сумма, срок, ставка, полная стоимость
- Порядок погашения займа
- Как проверить МФО перед обращением
- Матрица решений: ваша ситуация → что подходит
- Чек-лист перед подписанием договора
- Мифы vs реальность
- Как это устроено в ООО МФК «Джой Мани»
- Часто задаваемые вопросы
- Заключение: МФО — это инструмент с понятными правилами
- Источники
Коротко: что нужно знать об МФО
- МФО — это не банк. Небольшие суммы, короткие сроки, минимум документов, но более высокая стоимость пользования деньгами.
- Лицензии у МФО нет. Легальная МФО включена в государственный реестр Банка России, и проверить это можно за минуту.
- Два вида организаций. МФК и МКК — оба являются видами микрофинансовой организации, но с разными лимитами и требованиями к капиталу.
- Ставка ограничена законом: не более 0,8% в день. Процентная ставка указывается в договоре займа вместе с полной стоимостью.
- Долг не растет бесконечно. С 1 апреля 2026 года все начисления по займу до года не могут превышать 100% суммы займа.
- Кредитная история проверяется всегда, а сведения о займе передаются в бюро.
- Договор займа определяет условия возврата денежных средств: дату, сумму, способ оплаты и ответственность за нарушение.
Что такое МФО простыми словами
МФО — это коммерческая организация, которая профессионально выдает займы. От обычного займа между людьми ее отличают три вещи: деятельность регулируется отдельным законом, компания внесена в государственный реестр, а условия фиксируются в договоре по строго установленной форме.
Слово «микро» в названии относится к сумме. Физическому лицу МФО выдает от нескольких тысяч рублей, верхняя граница зависит от вида организации. Бизнесу доступны более крупные суммы.
«В микрофинансовой организации каждый процесс должен быть выстроен по правилам: от выдачи займа до работы с командой. – рассказывает Директор по персоналу Ольга Светличная - Мы нанимаем сотрудников, которые одинаково чётко держат в голове и букву закона, и интересы клиента — потому что именно это делает МФО не просто коммерческой структурой, а ответственным участником рынка».
Важно понимать разницу между двумя понятиями, которые часто путают:
- микрофинансовая деятельность — это выдача микрозаймов, ею и занимаются МФО;
- микрозайм — сам договор, по которому заемщик получает деньги и обязуется вернуть их с процентами.
Чем занимается микрофинансовая организация
Основная деятельность — выдача займов. Но перечень операций шире, и часть из них напрямую касается клиента.
- Выдача займов физическим лицам. Потребительские микрозаймы на любые цели: от суммы «до зарплаты» до займов на несколько месяцев с погашением по графику.
- Выдача займов бизнесу. Отдельное направление для юридических лиц и ИП со своими лимитами и правилами.
- Займы на товар. Отдельный формат, когда деньги перечисляются продавцу, а клиент возвращает их МФО частями.
- Привлечение инвестиций. МФК вправе привлекать средства граждан, не являющихся ее учредителями, от определенной суммы. МКК такой возможности не имеет.
- Работа с задолженностью. Продление срока, реструктуризация, взыскания в предусмотренном законом порядке.
Чего МФО делать не вправе: выдавать займы в иностранной валюте, в одностороннем порядке увеличивать ставку или сокращать срок договора, а также принимать в залог жилое помещение гражданина, если оно единственное (запрет не распространяется на микрофинансовые организации, учредителями (акционерами, участниками) которых являются Российская Федерация, субъект РФ или муниципальное образование).
Как регулируется деятельность МФО
Законы
Деятельность МФО регулируется федеральными законами, и это не формальность: нормы определяют предельную ставку, максимальную сумму долга, состав договора и правила общения с должником.
|
Документ |
Что регулирует |
|---|---|
|
№ 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях» |
Статус организаций, виды, лимиты по суммам, требования к капиталу, ограничения в операциях |
|
№ 353-ФЗ «О потребительском кредите (займе)» |
Общие и индивидуальные условия договора, полная стоимость, предельный размер неустойки |
|
№ 230-ФЗ |
Порядок взаимодействия с должником при возврате просроченной задолженности |
|
№ 218-ФЗ «О кредитных историях» |
Обязанность передавать сведения о займе в бюро кредитных историй |
|
№ 115-ФЗ |
Идентификация клиента перед выдачей денег |
|
Нормативные акты и информационные письма Банка России |
Надзорные требования, макропруденциальные лимиты, отчетность |
Правовое регулирование устроено в два уровня: законы задают общие нормы, а нормативные акты Банка России уточняют их — вплоть до того, что должно быть в каждом пункте договора. Эти документы регулируют и порядок расчета показателей, и состав отчетности, и правовые последствия нарушений. Все, что не предусмотрено законодательством, компания устанавливать не вправе.
Надзор и реестр
Банк России контролирует рынок и ведет государственный реестр. Легальная МФО включена в государственный реестр — это и есть подтверждение права работать. Распространенное заблуждение о «лицензии МФО» ошибочно: такой лицензии не существует, а компания, которая ссылается на нее, либо неточна в формулировках, либо вводит клиента в заблуждение.
По данным на 1 августа 2026 года в реестре 830 микрофинансовых организаций. Для сравнения: последние пять лет их число сокращалось, и только в 2026 году показатель снова превысил 800 компаний.
Полное наименование компании внесено в реестр в том виде, в каком оно указано в учредительных документах, поэтому сверять стоит именно его, а не рекламное имя сервиса. Система надзора построена так, что нарушение требований ведет к исключению из реестра, а вместе с ним — к запрету выдавать займы. Требования к органам управления компании тоже установлены отдельным положением Банка России.
Каждая МФО обязана состоять в саморегулируемой организации. При нарушении прав клиент может обратиться в СРО, в интернет-приемную Банка России или к финансовому уполномоченному.
Что изменилось в 2026 году и что будет в 2027
|
Дата |
Что меняется |
|---|---|
|
1 января 2026 |
Доход «со слов» при оценке долговой нагрузки больше не учитывается |
|
1 марта 2026 |
При онлайн-оформлении заемщика идентифицируют через Единую биометрическую систему |
|
1 апреля 2026 |
Предельные начисления по займам до года снижены со 130% до 100% суммы займа |
|
1 октября 2026 |
Не более двух непогашенных займов с полной стоимостью выше 200% годовых у одного человека |
|
31 декабря 2026 |
Обмен данными между кредиторами и бюро кредитных историй переходит в онлайн |
|
1 апреля 2027 |
«Один займ в руки» с полной стоимостью выше 100% годовых и пауза между договорами |
|
1 июля 2027 |
В расчет долговой нагрузки идут только официально подтвержденные доходы |
Реформу задал Федеральный закон от 29.12.2025 № 545-ФЗ. Для заемщика смысл простой: рынок становится строже к цепочкам займов и мягче к размеру долга.
Виды МФО: чем МФК отличается от МКК
МФК является видом микрофинансовой организации, и МКК является видом микрофинансовой организации — различаются они масштабом и требованиями регулятора.
|
Параметр |
МФК — микрофинансовая компания |
МКК — микрокредитная компания |
|---|---|---|
|
Предел суммы физическому лицу |
до 1 млн рублей |
до 500 тыс. рублей |
|
Предел суммы бизнесу |
до 15 млн рублей |
до 15 млн рублей |
|
Минимальный размер собственных средств |
70 млн рублей |
5 млн рублей |
|
Привлечение средств от граждан — не учредителей |
Разрешено, от установленной законом суммы |
Не разрешено |
|
Выдача займов полностью онлайн |
Разрешено |
Ограничено |
|
Надзор |
Прямой надзор Банка России |
Надзор через СРО с контролем Банка России |
Пределы установлены статьей 12 закона № 151-ФЗ и считаются по сумме основного долга перед одной компанией.
Что из этого следует для клиента. Требования к МФК строже, а проверки чаще, поэтому крупные онлайн-сервисы чаще имеют именно этот статус. Но и МКК работает легально, если внесена в реестр: статус сам по себе не делает условия лучше или хуже — их нужно смотреть в договоре.
Чем МФО отличается от банка
МФО отличается от банка суммами и сроками займов, а еще скоростью решения и требованиями к документам.
|
Что сравниваем |
МФО |
Банк |
|---|---|---|
|
Суммы физическому лицу |
От нескольких тысяч до 1 млн рублей |
Обычно от нескольких десятков тысяч рублей |
|
Сроки |
От нескольких дней до нескольких месяцев |
От нескольких месяцев до десятилетий |
|
Ставка |
До 0,8% в день по закону |
Годовая ставка, существенно ниже |
|
Документы |
Как правило, паспорт и СНИЛС |
Расширенный пакет, включая подтверждение дохода |
|
Скорость решения |
Минуты |
От нескольких часов до нескольких дней |
|
Кредитная история |
Проверяется всегда, но требования мягче |
Проверяется, требования строже |
|
Продукты |
Займы наличными и на карту, займы бизнесу |
Вклады, счета, карты, ипотека, автокредиты |
|
Валюта |
Только рубли |
Возможны иные валюты |
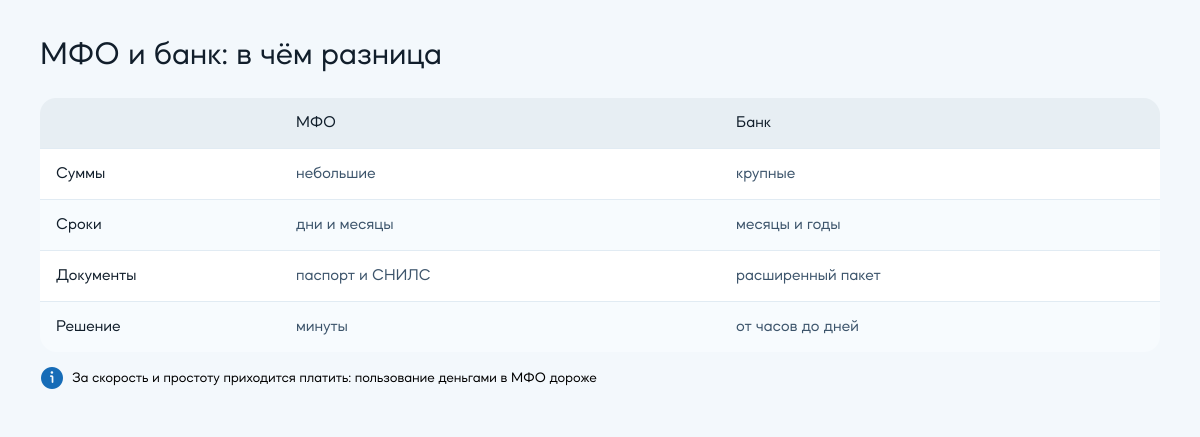
Почему деньги в МФО дороже. Во-первых, сумма маленькая, а срок короткий: расходы на выдачу и обслуживание почти те же, что у крупного кредита. Во-вторых, решение принимается за минуты и с минимумом документов, а значит, риск невозврата выше и он заложен в цену. В-третьих, займы доступны тем, кому банк откажет из-за короткой или испорченной кредитной истории.
Важное уточнение, которое часто встречается в старых материалах: утверждение «МФО не смотрит кредитную историю» неверно. Историю проверяют, а сведения о новом займе передаются в бюро. Просто пороги мягче, а вес отдельных нарушений меньше.
Условия займа: сумма, срок, ставка, полная стоимость
Процентная ставка указывается в договоре займа — в индивидуальных условиях, на первой странице, в рамке. Там же приводится полная стоимость: она включает не только проценты, но и иные платежи, связанные с договором.
Что должно быть в договоре:
- общие условия — одинаковые для всех клиентов, публикуются на сайте;
- индивидуальные условия — сумма, срок, ставка, порядок и график платежей, ответственность за нарушения;
- полная стоимость займа — в процентах годовых и в рублях: она показывает, во сколько обходится пользование деньгами;
- порядок возврата и досрочного погашения;
- размер неустойки за просрочку.
Предельные величины, которые защищают заемщика:
- ставка по договору потребительского займа — не более 0,8% в день;
- все начисления по займу сроком до года — не более 100% суммы займа;
- неустойка — не более 20% годовых, если проценты продолжают начисляться, либо 0,1% в день, если не начисляются.
Отдельно посмотрите на пользовательское соглашение сайта: там описывается, как обрабатываются ваши данные и какая дополнительная услуга доступна при оформлении. Обязательно читайте мелкий шрифт — именно в нем обычно указаны возможные дополнительные платежи и комиссии иных видов.
Дополнительные услуги — страховка, юридическая поддержка, платные сервисы — предлагаются отдельно, и от них можно отказаться. Согласие на них не должно быть условием выдачи денег.
Порядок погашения займа
Заемщик погашает займ в соответствии с условиями договора: в указанную дату, в указанной сумме и одним из предусмотренных способов. Если срок короткий, вся сумма с процентами обычно возвращается одним платежом. Если срок длинный — по графику, частями.
Способы оплаты
|
Способ |
Особенности |
|---|---|
|
Банковской картой в личном кабинете |
Зачисление обычно моментальное |
|
Переводом по реквизитам |
Может занять до следующего рабочего дня |
|
Через платежные сервисы и терминалы |
Возможна комиссия оператора |
|
Через систему быстрых платежей |
По реквизитам, указанным кредитором |
В течение всего срока пользования деньгами проценты начисляются за каждый день, поэтому дата платежа важна не меньше суммы. После получения денег стоит сразу сохранить график и напоминание о дате.
Платеж считается внесенным в момент поступления денег кредитору, а не в момент отправки. Поэтому переводить средства через сторонние сервисы лучше заранее: два-три дня запаса снимают риск технической просрочки.
Досрочное погашение и продление
Досрочно вернуть займ можно в любой день: чтобы погасить его полностью, достаточно внести полную сумму основного долга и начисленные проценты. Пересчет делается за фактический срок, штрафов за досрочное погашение быть не должно. Исполнение обязательств подтверждается справкой, которую кредитор обязан выдать по запросу. Если условия меняются — например, при продлении, — стороны подписывают дополнительное соглашение.
Если к дате платежа денег не хватает, у заемщика есть законные варианты — и все они лучше молчания:
- продление срока — оформляется до даты платежа, тогда просрочка не возникает;
- реструктуризация — изменение графика при подтвержденном снижении дохода;
- кредитные каникулы — отсрочка, предусмотренная законом для отдельных жизненных ситуаций;
- рефинансирование — один договор вместо нескольких.
Что будет при просрочке
Просрочка может привести к возникновению задолженности сверх основной суммы: со следующего дня начисляется неустойка, сведения уходят в бюро кредитных историй, а при длительном нарушении кредитор вправе обратиться в суд. Общий размер начислений при этом ограничен законом.
Подробный разбор последствий по срокам — в материале о том, что будет, если не платить микрозайм.
Как проверить МФО перед обращением
Реестр Банка России
Единственный надежный способ — найти компанию в едином реестре субъектов рынка микрофинансирования на сайте Банка России. В реестре видно полное название, статус, регистрационный номер и дату внесения. Проверка занимает минуту и защищает от большинства проблем сразу.
Узнать статус компании можно и по ИНН, и по регистрационному номеру. Если данные на сайте не совпадают с реестром — это достаточная причина отказаться от обращения. Практика простая: так выявляется большинство сайтов-двойников, включая мелкие сервисы, копирующие оформление известных компаний.
Сверяйте не только название, но и реквизиты: у нелегальных сервисов часто похожее имя и другой ИНН.
Признаки нелегального кредитора
- Ссылается на «лицензию МФО» — такого документа не существует.
- Отсутствует в реестре либо данные в реестре не совпадают с сайтом.
- Просит предоставить предоплату, комиссию «за одобрение» или «страховой взнос» до выдачи.
- Ставка выше установленного предела или полная стоимость нигде не указана.
- Договор недоступен для чтения до подписания.
- Требует перевести деньги на карту физического лица.
- Обещает выдачу без проверки кредитной истории и без документов.
- Требует передать в залог имущество или документы на него до заключения договора.
Легальные компании не запрашивают предоплату ни в каком виде и дают ответы на вопросы о договоре до подписания, а не после. Обратите внимание и на перечень документов, связанных с займом: общие условия, индивидуальные условия и график платежей должны быть доступны для чтения.
Отдельная категория риска — сайты-двойники и объявления от имени известных компаний. Как отличить мошенников от легального кредитора, разобрано в материале о мошенничестве в сфере микрокредитования.
Матрица решений: ваша ситуация → что подходит
|
Ваша ситуация |
Что подходит |
|---|---|
|
Нужна небольшая сумма на одну-две недели |
Заем в МФО: скорость важнее ставки на коротком сроке |
|
Нужна крупная сумма на несколько лет |
Банковский кредит: переплата будет существенно ниже |
|
Банк отказал из-за короткой кредитной истории |
Небольшой займ в МФО с погашением в срок формирует историю |
|
Есть действующая просрочка |
Сначала закрыть ее: новый займ ситуацию не решит |
|
Нужны деньги на развитие бизнеса |
Отдельные продукты для юридических лиц и ИП |
|
Компания не найдена в реестре |
Не обращаться, искать другую |
|
Не понимаете условия договора |
Запросить разъяснения до подписания, при необходимости отказаться |
Чек-лист перед подписанием договора
- Компания найдена в реестре Банка России, реквизиты совпадают с сайтом.
- Прочитаны общие и индивидуальные условия — внимательно, включая мелкий шрифт.
- Проверены сумма, срок, дата платежа и итоговая сумма к возврату.
- Найдена полная стоимость займа на первой странице договора.
- Понятен размер неустойки за нарушения.
- Проверено, какие дополнительные услуги включены и можно ли от них отказаться.
- Уточнено, какие способы оплаты доступны и в какой момент платеж считается внесенным.
- Уточнен порядок досрочного погашения.
- Сохранена копия договора и график платежей.
- Проверено, как оформляются новые договоренности при изменении условий и какие выплаты по графику предстоят.
Мифы vs реальность
Миф: у МФО есть лицензия, и ее можно запросить. Реальность: лицензия для микрофинансовой деятельности не предусмотрена. Право работать дает внесение в государственный реестр.
Миф: МФО не проверяют кредитную историю. Реальность: проверяют всегда и передают сведения о новом займе в бюро. Требования мягче, чем в банке, но проверка обязательна.
Миф: ставка в МФО ничем не ограничена. Реальность: предел установлен законом — не более 0,8% в день, а общая сумма начислений по займу до года не может превышать 100% суммы займа.
Миф: МФК надежнее МКК по определению. Реальность: к МФК строже требования по капиталу и надзору, но обе формы легальны. Смотреть нужно на запись в реестре и на условия договора.
Миф: договор можно не читать, условия у всех одинаковые. Реальность: общие условия похожи, а индивидуальные — нет. Именно в них сумма, срок, ставка и ответственность.
Как это устроено в ООО МФК «Джой Мани»
ООО МФК «Джой Мани» работает под брендом Joymoney (зарегистрированный товарный знак № 853625), далее по тексту – Joymoney, и имеет статус микрофинансовой компании: это означает прямой надзор Банка России и повышенные требования к капиталу.
Что это дает клиенту на практике:
- компания внесена в государственный реестр, реквизиты и номер записи открыты;
- договор и общие условия доступны на сайте до подачи заявки;
- заявка подается онлайн, решение приходит в личный кабинет;
- при сложностях с платежом доступны продление срока, досрочное погашение без штрафов и реструктуризация.
Joymoney работает с 2014 года, входит в СРО «МиР» и находится под надзором Банка России; за это время компания выдала более 1,5 млн микрозаймов.
Условия займа в Joymoney
В Joymoney можно оформить займ от 3 000 до 100 000 рублей на срок от 10 дней до 24 недель. Нужны паспорт и СНИЛС, заявку рассматривают обычно не более 15 минут, деньги приходят на именную банковскую карту. Займ доступен гражданам РФ от 18 до 71 года с постоянной или временной регистрацией. Ставка — от 0,8% в день: по продукту «Мега Старт» ставка 0% действует при погашении займа в срок до 12 дней, при погашении от 13 дней ставка составляет 0,8% в день за весь срок пользования займом. Доступны продление срока и досрочное погашение без штрафов.
Оценивайте свои финансовые возможности и риски. Полная стоимость кредита (займа) от 200% до 292% годовых
Посмотреть условия по всем продуктам можно на странице продуктов Joymoney.
Часто задаваемые вопросы
Что такое МФО простыми словами?
Это компания, которая выдает небольшие займы на короткий срок. Она работает по отдельному закону, состоит в государственном реестре Банка России и обязана раскрывать условия в договоре.
Чем занимается микрофинансовая организация?
Выдает займы гражданам и бизнесу, работает с задолженностью, а в статусе МФК еще и привлекает инвестиции. Основная деятельность — именно выдача микрозаймов.
Чем МФО отличается от банка?
Суммами и сроками: у МФО они меньше. Плюс проще документы и быстрее решение, но выше стоимость пользования деньгами.
У МФО есть лицензия?
Нет. Лицензия для микрофинансовой деятельности не предусмотрена. Легальность подтверждается записью в государственном реестре Банка России.
Как проверить МФО в реестре?
Найти компанию в едином реестре субъектов рынка микрофинансирования на сайте Банка России по названию или ИНН и сверить реквизиты с теми, что указаны на сайте компании.
В чем разница между МФК и МКК?
В лимитах и требованиях. МФК выдает физическому лицу до 1 млн рублей и имеет капитал от 70 млн, МКК — до 500 тыс. рублей при капитале от 5 млн. Обе формы легальны.
Какая максимальная ставка по микрозайму?
Не более 0,8% в день. Кроме того, все начисления по займу сроком до года не могут превышать 100% суммы займа.
Проверяет ли МФО кредитную историю?
Да, всегда. И передает сведения о выданном займе в бюро кредитных историй.
Можно ли вернуть займ досрочно?
Да, в любой день. Проценты пересчитываются за фактический срок пользования, штрафы за досрочное погашение не предусмотрены.
Что делать, если нечем платить?
Обратиться к кредитору до даты платежа: доступны продление, реструктуризация, кредитные каникулы при наличии оснований, рефинансирование. Молчание только ухудшает ситуацию.
Дает ли МФО займы юридическим лицам и ИП?
Да, это отдельное направление со своими лимитами и правилами. К кредитной истории физического лица такие займы отношения не имеют.
Можно ли отказаться от дополнительных услуг?
Да. Страховка и платные сервисы предлагаются отдельно, согласие на них не может быть условием выдачи денег.
Заключение: МФО — это инструмент с понятными правилами
Подытожим. Микрофинансовая организация — легальный участник финансового рынка, чья деятельность описана в законах и контролируется Банком России. У нее нет лицензии, зато есть запись в реестре, и проверить ее — вопрос одной минуты. Ставка ограничена, размер долга ограничен, правила общения с должником ограничены тоже.
Разумный подход простой: проверить компанию в реестре, прочитать индивидуальные условия, посчитать итоговую сумму к возврату и убедиться, что она вам по силам. Тогда займ остается тем, чем и должен быть, — коротким инструментом для конкретной задачи.
Если появятся вопросы по действующему договору, напишите нам в чат в личном кабинете, на info@joy.money или позвоните на горячую линию 8 (499) 490-25-64 — специалисты на связи с 6:00 до 20:00 по московскому времени.
Источники
Источники: федеральные законы в действующей редакции, решения и разъяснения Банка России, государственный реестр субъектов рынка микрофинансирования.
- Федеральный закон от 02.07.2010 № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях», статьи 5 и 12. КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_102112/
- Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)». КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_155986/
- Федеральный закон от 29.12.2025 № 545-ФЗ (изменения в законодательство о микрофинансовой деятельности). Официальный интернет-портал правовой информации. Дата обращения: 29.09.2026. http://publication.pravo.gov.ru/document/0001202512290033
- Федеральный закон от 30.12.2004 № 218-ФЗ «О кредитных историях». КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_51043/
- Федеральный закон от 03.07.2016 № 230-ФЗ о защите прав при возврате просроченной задолженности. КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_200497/
- Банк России. Реестры субъектов рынка микрофинансирования. Дата обращения: 29.09.2026. https://www.cbr.ru/microfinance/registry/
- Банк России. «2026 год станет годом серьезной трансформации МФО»: интервью директора департамента небанковского кредитования, 15.01.2026. Дата обращения: 29.09.2026. https://cbr.ru/press/event/?id=28242
- Банк России. Снижение максимальной переплаты по краткосрочным кредитам и займам со 130% до 100% с 01.04.2026. Дата обращения: 29.09.2026. https://www.cbr.ru/press/event/?id=28447
- СРО «МиР». О соблюдении микрокредитными компаниями требований к размеру собственных средств. Дата обращения: 29.09.2026. https://npmir.ru/news/regulation/7603/
Дисклеймер
Материал носит информационный характер и не является индивидуальной финансовой или юридической консультацией. Условия займа определяются договором. Издатель: ООО МФК «Джой Мани».
Материал подготовлен Joymoney — сервисом онлайн-займов ООО МФК «Джой Мани» (ИНН 5407496776, ОГРН 1145476064711, номер в госреестре МФО 651403550005450). Компания работает с 2014 года, является членом СРО «МиР» и находится под надзором Банка России.

Важная финансовая информация
В Joymoney можно оформить заём от 3 000 до 100 000 рублей на срок от 10 дней до 24 недель. Нужны паспорт и СНИЛС, заявку рассматривают обычно не более 15 минут, деньги приходят на именную банковскую по указанному вами номеру телефона с использованием «Системы Быстрых Платежей (СБП). Заём доступен гражданам РФ от 18 до 71 года. Полная стоимость займа от 197,100% до 292,000% годовых, ставка — от 0,54 до 0,8% в день
