Что будет, если не платить микрозайм: последствия по закону в 2026 году
Если не платить микрозайм, что будет по закону — последовательность известна заранее. С первого дня просрочки начисляется неустойка, сведения уходят в бюро кредитных историй, через несколько недель МФО может передать задолженность коллекторам, а дальше — суд и судебные приставы. Уголовного дела за сам факт неуплаты не бывает: это гражданско-правовой спор, а не преступление.
Хорошая новость в том, что долг не растет бесконечно и почти на каждом этапе с кредитором можно договориться. Разберем, что происходит по срокам, что могут и чего не могут коллекторы и приставы, когда наступает уголовная ответственность и какие законные варианты остаются у должника.
Содержание
- Коротко: что будет, если не платить микрозайм
- Договор и первый день просрочки
- Этапы просрочки: что происходит по срокам
- Сколько может вырасти долг
- Что могут сделать коллекторы с должником за неуплату микрозайма
- Суд: как проходит взыскание
- Судебные приставы: какие меры применяются
- Могут ли посадить за неуплату микрозаймов
- Спишется ли долг сам: срок исковой давности
- Что делать, если платить нечем: законные варианты
- Матрица решений: ваша ситуация → что делать
- Чек-лист первых действий
- Ошибки должников
- Мифы vs реальность
- Как это устроено в ООО МФК «Джой Мани»
- Часто задаваемые вопросы
- Заключение: молчание обходится дороже всего
- Источники
Коротко: что будет, если не платить микрозайм
- С первого дня начисляется неустойка, а запись о просрочке уходит в бюро кредитных историй.
- Размер долга ограничен законом. С 1 апреля 2026 года все начисления по займу сроком до года не могут превышать 100% суммы займа.
- Через несколько недель МФО может передать задолженность коллекторам либо продать долг по договору цессии.
- Дальше — суд. Чаще всего это судебный приказ у мирового судьи: его можно отменить возражением в течение 10 дней.
- После решения суда дело переходит к приставам: арест счетов, удержание части дохода, запрет на выезд, в тяжелых случаях — арест имущества.
- Закон защищает часть имущества и доходов: единственное жилье, вещи первой необходимости, детские пособия и ряд социальных выплат взыскать нельзя.
- Уголовная ответственность за неуплату микрозайма не наступает. Исключения — мошенничество при получении денег и злостное уклонение от исполнения решения суда в крупном размере.
- Договориться можно почти на любой стадии: отсрочка, реструктуризация, кредитные каникулы, рефинансирование.
Договор и первый день просрочки
Договор микрозайма определяет срок и условия возврата долга: дату платежа, сумму, способ погашения и ответственность за нарушение. Ничего дополнительно доказывать кредитору не нужно — просрочка наступает автоматически на следующий день после даты, указанной в графике.
Что происходит в этот момент:
- начинает начисляться неустойка;
- сведения о нарушении передаются в бюро кредитных историй — не позднее окончания второго рабочего дня после события;
- кредитор начинает общение с должником: напоминания, СМС, звонки.
Сначала с должником работают представители самого кредитора: напоминания, звонки, предложение перенести дату. На этом этапе достаточно ответить на звонок и честно объяснить ситуацию — чаще всего стороны успевают прийти к соглашению задолго до передачи долга третьим лицам.
Именно здесь у заемщика самое широкое поле для маневра. Пока просрочка измеряется днями, компания заинтересована договориться: продажа долга приносит ей лишь малую часть суммы, а судебное разбирательство стоит времени и денег.
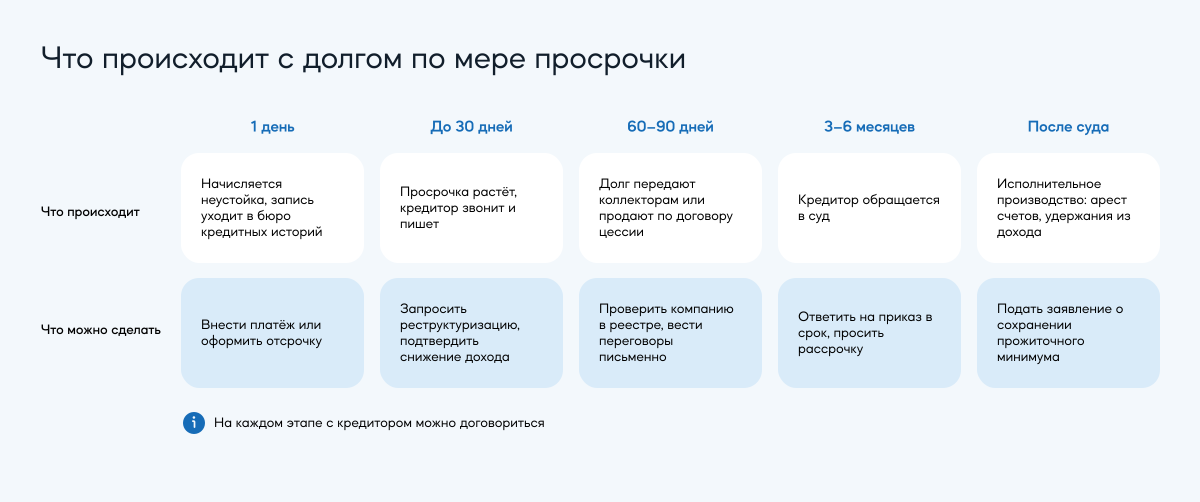
Этапы просрочки: что происходит по срокам
|
Срок |
Что происходит |
Что можно сделать |
|---|---|---|
|
1–5 дней |
Начисляется неустойка, приходят напоминания. Запись о задержке уже в кредитной истории |
Внести платеж или оформить отсрочку, пролонгация закрывает вопрос до даты платежа |
|
6–29 дней |
Просрочка фиксируется с указанием числа дней, долг растет |
Запросить реструктуризацию, подтвердить снижение дохода документами |
|
30–89 дней |
Заметный минус в истории. МФО может передать задолженность коллекторам или продать долг по договору цессии |
Вести переговоры с новым кредитором, фиксировать договоренности письменно |
|
90 дней и больше |
Статус проблемного долга. Кредитор готовит документы в суд |
Оценить перспективы: рассрочка через суд, банкротство, мировое соглашение |
|
После решения суда |
Исполнительное производство: арест счетов, удержания из дохода |
Подать заявление о сохранении прожиточного минимума, просить рассрочку |
Сроки ориентировочные: взыскание начинают по внутреннему регламенту, и у каждой компании он свой. Микрокредитная компания (МКК) и крупная МФК могут действовать по-разному, но обе обязаны действовать в рамках закона. Но общая логика одна — чем дольше молчит должник, тем меньше у него остается вариантов.
Сколько может вырасти долг
Здесь два ограничителя, и оба работают в пользу заемщика.
Предел начислений. С 1 апреля 2026 года все начисления по договору займа сроком до года — проценты, неустойка, иные платежи — не могут превышать 100% суммы займа. Раньше потолок составлял 130%. То есть по займу 20 000 рублей вернуть придется максимум 40 000 рублей, сколько бы времени ни прошло.
Предел неустойки. По потребительскому кредиту или займу неустойка не может превышать 20% годовых, если проценты за период нарушения продолжают начислять, либо 0,1% от суммы просроченной задолженности за каждый день, если проценты не начисляются. Это прямо установлено частью 21 статьи 5 закона № 353-ФЗ. Если кредитор требует больше — это повод жаловаться, а не платить.
Проценты по договору начисляются ежедневно, поэтому короткий период просрочки обходится заметно дешевле длительного: каждый день промедления увеличивает размер долговой нагрузки.
Простой расчет. Займ 15 000 рублей, ставка 0,8% в день. За 30 дней проценты составят 3 600 рублей, к возврату — 18 600 рублей. При длительной просрочке начисления упрутся в законный предел: сверх основного долга по этому договору не начислят больше 15 000 рублей.
Оценивайте свои финансовые возможности и риски. Полная стоимость кредита (займа) от 200% до 292% годовых.
Отдельно про штрафные санкции «сверху»: никаких комиссий за просрочку, платежей за звонки менеджера и прочих начислений вне договора быть не должно. Все, что кредитор вправе начислять, перечислено в индивидуальных условиях.
«Новые законодательные ограничения действительно создают подушку безопасности для заемщика, но они не должны усыплять бдительность. Потолок начислений в 100% от суммы займа — это не скидка, а критический сценарий, — говорит Директор по рискам Копыловская Мария. — Для личного бюджета ситуация, когда долг удваивается, означает финансовую катастрофу. Краткосрочные займы под 292% годовых созданы исключительно для оперативного перехвата денег на несколько дней, а не для долгосрочного планирования.
Главный риск здесь кроется в скорости нарастания долга: при ставке 0,8% в день просрочка даже на месяц существенно увеличивает нагрузку. Если вы понимаете, что не вернете деньги в срок, не ждите, пока начисления упрутся в законный лимит. Активируйте досудебные инструменты: запрашивайте пролонгацию, реструктуризацию или кредитные каникулы. Также внимательно проверяйте индивидуальные условия договора — любые скрытые комиссии "за звонки" или "сопровождение" незаконны и должны сразу отсекаться».
Что могут сделать коллекторы с должником за неуплату микрозайма
МФО может передать задолженность коллекторам двумя путями: по агентскому договору, когда долг остается за кредитором, или по договору цессии, когда взыскатель выкупает его и становится новым кредитором. В обоих случаях взаимодействия регулирует закон № 230-ФЗ, а реестр коллекторских агентств ведет ФССП. Работа вне реестра незаконна, и проверить компанию стоит в первую очередь.
Что коллекторам можно
|
Способ взаимодействия |
Ограничения |
|---|---|
|
Личные встречи |
Не чаще 1 раза в неделю |
|
Телефонные звонки |
Не более 1 раза в сутки, 2 раз в неделю, 8 раз в месяц |
|
СМС и сообщения |
Не более 2 раз в сутки, 4 раз в неделю, 16 раз в месяц |
|
Бумажные письма |
Без ограничения по числу, но с соблюдением правил уведомления |
|
Время общения |
В будни с 8:00 до 22:00, в выходные и праздники с 9:00 до 20:00 |
|
Общение с родственниками и третьими лицами |
Только с письменного согласия должника и самого третьего лица; согласие можно отозвать |
Коллектор вправе предлагать варианты урегулирования, обсуждать график погашения и обращаться в суд. Это законные методы.
Что запрещено
- Угрозы в любой форме, применение силы, порча имущества.
- Психологическое давление, унижение, сообщения о долге соседям и работодателю.
- Ложные сведения о размере долга, о передаче дела в полицию, о скором аресте имущества.
- Представляться сотрудниками государственных органов.
- Звонить ночью и превышать установленную частоту контактов.
Заемщик вправе записывать разговоры, предупредив об этом собеседника, и вправе направить кредитору заявление об отказе от взаимодействия. Второе стоит применять осознанно: после такого заявления переговоры прекращаются и дело, как правило, уходит в суд.
Жалобу на нарушения подают в ФССП, при угрозах — в полицию и прокуратуру, при нарушении правил обработки персональных данных — в Роскомнадзор. Куда именно писать в каждом случае, разобрано в материале о том, куда жаловаться на МФО.
Суд: как проходит взыскание
Микрозаймы — это споры с физическими лицами, поэтому их рассматривают мировые судьи и районные суды. Арбитражные суды такие дела не ведут: они разбирают споры между организациями и предпринимателями.
Судебный приказ
Самый частый сценарий. МФО подает заявление мировому судье, и в упрощенном порядке, в соответствии с процессуальным законодательством, приказ выносится без вызова сторон и без заседания — по документам. Требование должно быть бесспорным, а сумма не превышать 500 000 рублей.
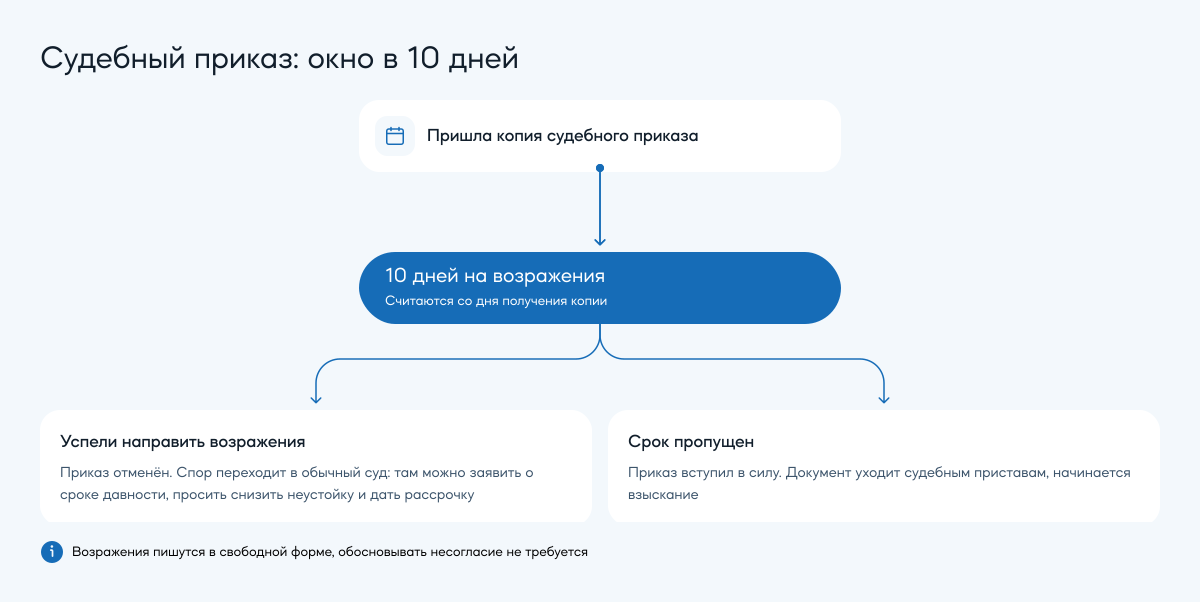
Ключевая деталь: у должника есть 10 дней со дня получения копии приказа, чтобы направить возражения. Возражение пишется в свободной форме, обосновывать позицию не требуется — достаточно заявить о несогласии. Приказ отменяется, и кредитору придется подавать обычный иск.
Зачем это нужно, если долг реальный. Отмена приказа дает время подготовить документы, заявить о пропуске исковой давности, попросить о снижении неустойки или о рассрочке — всего этого в приказном порядке сделать нельзя.
Исковое производство
Здесь назначаются заседания, стороны представляют доказательства и могут защищать свои интересы. Должник вправе:
- заявить о применении срока исковой давности;
- просить суд снизить неустойку, если она несоразмерна последствиям нарушения;
- представить доказательства тяжелого положения и просить рассрочку или отсрочку исполнения;
- проверить расчет задолженности и оспорить начисления сверх законного предела.
Подробный разбор процедуры — в материале о том, какие и когда МФО подают в суд.
Судебные приставы: какие меры применяются
Судебное решение может стать основанием для исполнительного производства. Пристав возбуждает его и извещает должника — заказным письмом, через Госуслуги или лично.
Порядок такой:
- На добровольное исполнение дается 5 дней с момента получения уведомления.
- Если долг не погашен, начисляется исполнительский сбор — 7% от суммы взыскания, но не менее 1 000 рублей для гражданина.
- Дальше судебные приставы могут применять меры взыскания задолженности.
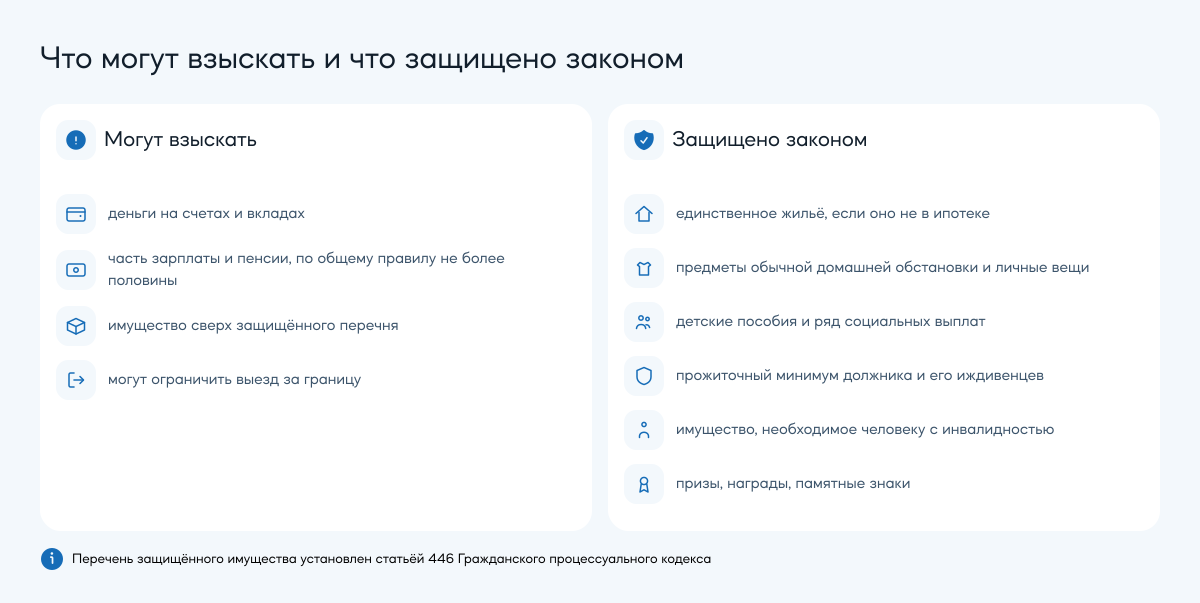
Что именно они вправе делать:
- обратить взыскание на деньги на счетах и вкладах;
- удерживать часть заработной платы, пенсии и иных периодических выплат — по общему правилу не более 50%;
- наложить арест на имущество и реализовать его;
- запретить выезд за пределы страны;
- запрашивать сведения о доходах и имуществе в государственных органах, в том числе по налогам.
Что нельзя забрать по закону
Закон защищает от взыскания имущество, на которое нельзя обратить взыскание, — перечень установлен статьей 446 Гражданского процессуального кодекса. В него входят:
- единственное пригодное для проживания жилье и земельный участок под ним, если они не в ипотеке;
- предметы обычной домашней обстановки и обихода, личные вещи;
- имущество, необходимое для профессиональных занятий, в пределах установленной стоимости;
- продукты питания и деньги на сумму не менее прожиточного минимума должника и его иждивенцев;
- средства транспорта и другое имущество, необходимое человеку с инвалидностью;
- призы, награды, памятные знаки.
В случае отсутствия у должника имущества и постоянного дохода исполнительное производство может быть окончено, а исполнительный документ возвращен взыскателю. Долг при этом сохраняется, и предъявить документ повторно можно в будущем.
Отдельная защита — социальные выплаты. Детские пособия, алименты, ряд компенсационных и социальных выплат взыскивать нельзя. Если их все же списали, деньги подлежат возврату: порядок действий описан в материале о том, что делать, если с карты списали детские пособия.
Как сохранить прожиточный минимум
Должник вправе самостоятельно подать заявление о сохранении ежемесячного дохода в размере прожиточного минимума. Заявление подается через Госуслуги или лично: его рассматривает пристав, ведущий производство. После проверки сведений банк перестает списывать защищенную часть дохода. В нем указывают счет, на который приходит доход, и реквизиты банка.
Если на иждивении есть дети или нетрудоспособные родственники, размер защищенной суммы можно увеличить — для этого нужно обратиться в суд и подготовить копию документов о составе семьи и расходах.
Могут ли посадить за неуплату микрозаймов
Нет. Сама по себе неуплата — это неисполнение обязательства, то есть гражданско-правовая ответственность. Лишение свободы за нее не предусмотрено. Уголовное дело возможно только в двух ситуациях, и обе связаны не с бедностью, а с умыслом.
Мошенничество в сфере кредитования, статья 159.1 УК РФ. Применяется, когда деньги получены путем предоставления кредитору заведомо ложных сведений: несуществующее место работы, поддельная справка, чужие документы. Ключевое — доказать, что умысел не возвращать деньги был до получения займа. Потеря работы после оформления договора умыслом не является.
Злостное уклонение от погашения кредиторской задолженности, статья 177 УК РФ. Здесь одновременно нужны три условия: вступившее в силу решение суда, крупный размер задолженности и реальная возможность платить, которой должник сознательно не пользуется — скрывает доходы, переоформляет имущество. Порог крупного размера измеряется 3,5 млн рублей, поэтому к обычному микрозайму статья практически не применяется.
Что делать, если кредитор или коллектор заявил о заявлении в полицию. Такое обращение — законное право любого лица, но само по себе оно не означает возбуждения дела. Вас могут вызвать для объяснения. Держитесь спокойно, расскажите, как было: оформляли займ с настоящими документами, платили, пока был доход, затем обстоятельства изменились. Отсутствие умысла — основание для отказа в возбуждении дела.
Спишется ли долг сам: срок исковой давности
Общий срок исковой давности — три года. Но работает он не так, как принято думать.
- Срок считается по каждому платежу отдельно, а не с даты договора.
- Суд не применяет давность сам: о ней нужно заявить в процессе. Не заявили — решение вынесут в пользу кредитора.
- Истечение срока не прекращает обязательство: долг остается, просто взыскать его через суд уже нельзя.
- Признание долга — частичный платеж, подписанное соглашение, письменный ответ — прерывает течение срока, и он начинается заново.
Подробный разбор с примерами — в материале о сроке исковой давности по микрозаймам.
Что делать, если платить нечем: законные варианты
Должник может запросить у МФО реструктуризацию долга, а заемщик может обратиться за кредитными каникулами или отсрочкой. Ниже — все рабочие инструменты и условия, при которых они применяются.
|
Вариант |
Когда подходит |
Что учесть |
|---|---|---|
|
Отсрочка платежа, пролонгация |
Денег нет сейчас, но они появятся через одну-две недели |
Обращаться нужно до даты платежа. Продление платное: проценты за период отсрочки начисляются |
|
Реструктуризация |
Доход снизился, нужен другой график |
Изменение условий договора фиксируется в кредитной истории, но это мягче просрочки |
|
Кредитные каникулы |
Доход за два месяца до обращения упал не менее чем на 30% либо человек пострадал от чрезвычайной ситуации |
Постоянный механизм по закону № 106-ФЗ: до 6 месяцев, для потребительских займов действует предельный размер 450 000 рублей. Воспользоваться можно дважды — по одному разу на каждое основание |
|
Рефинансирование |
Несколько долгов у разных кредиторов |
Один платеж контролировать проще, но общая сумма обязательств не исчезает |
|
Рассрочка через суд |
Дело уже в суде или у приставов |
Подается заявление с документами о доходах и расходах |
|
Внесудебное банкротство через МФЦ |
Сумма обязательств от 25 000 до 1 000 000 рублей |
Бесплатно, без госпошлины, процедура длится 6 месяцев. Повторно — не ранее чем через пять лет |
|
Судебное банкротство |
Долги больше 1 000 000 рублей или не выполняются условия для МФЦ |
Через арбитражный суд, с финансовым управляющим и расходами на процедуру |
Отдельно про приоритеты: пока идут переговоры, текущие платежи по другим обязательствам лучше вносить из собственных средств, не занимая заново. Увеличение срока договора при реструктуризации снижает ежемесячную сумму, но растягивает выплату — это компромисс, а не подарок.
Пройти процедуру банкротства имеет смысл только тогда, когда остальные варианты исчерпаны. Про внесудебное банкротство важна деталь, о которой часто забывают. С 3 ноября 2023 года появились дополнительные основания: подать заявление могут пенсионеры и получатели ежемесячного пособия на ребенка, если исполнительный документ предъявлен более года назад, а также те, в отношении кого исполнительный документ выдан семь и более лет назад и не исполнен.
Матрица решений: ваша ситуация → что делать
|
Ваша ситуация |
Что делать |
|---|---|
|
До даты платежа осталось несколько дней, денег нет |
Оформить отсрочку или пролонгацию — просрочки в истории не будет |
|
Просрочка 1–2 недели, доход сохранился |
Внести платеж и неустойку, дальше платить по графику |
|
Доход упал более чем на 30% |
Подать заявление на кредитные каникулы, приложить подтверждение |
|
Доход упал, но каникулы не подходят |
Запросить реструктуризацию с новым графиком |
|
Долгов несколько, платежи не тянете |
Рассмотреть рефинансирование, приоритет — долг, ближайший к суду |
|
Позвонили коллекторы |
Проверить агентство в реестре ФССП, запросить основание и расчет долга письменно |
|
Пришел судебный приказ |
Направить возражения в течение 10 дней, затем готовиться к иску |
|
Возбуждено исполнительное производство |
Подать заявление о сохранении прожиточного минимума, просить рассрочку |
|
Долг от 25 000 до 1 000 000 и платить нечем |
Изучить внесудебное банкротство через МФЦ |
Чек-лист первых действий
- Проверить договор: дату платежа, сумму, размер неустойки и порядок начислений.
- Самостоятельно посчитать текущий долг и сверить его с суммой, которую называет кредитор.
- Выйти на связь первым — до того, как начнутся звонки.
- Письменно зафиксировать любые договоренности: заявление, ответ на электронную почту, номер обращения.
- Проверить, не превышают ли начисления законный предел в 100% суммы займа.
- Если долг передан — запросить у нового кредитора документы: договор цессии и расчет задолженности.
- Сохранять все уведомления, письма и записи разговоров.
- Проверить кредитную историю и убедиться, что данные отражены верно.
Ошибки должников
- Гасить займ новым займом. Самая частая и самая дорогая ошибка: долг не исчезает, а число записей в истории растет.
- Игнорировать звонки и письма. Молчание воспринимается как отказ платить и ускоряет передачу дела в суд.
- Платить понемногу всем сразу. Если денег не хватает, эффективнее закрыть долг, ближайший к судебному взысканию.
- Пропустить 10 дней на возражения по судебному приказу. После этого отменить его гораздо сложнее.
- Отдавать деньги «раздолжнителям». Посредники обещают списать долги за вознаграждение, но реальных рычагов у них нет. Эти деньги эффективнее направить на погашение.
- Переоформлять имущество на родственников. Такие сделки оспариваются, а в отношении должника это может быть расценено как попытка уклонения.
- Соглашаться на устные договоренности. Все, что не зафиксировано письменно, в суде не существует.
Мифы vs реальность
Миф: за неуплату микрозайма сажают.
Реальность: неуплата — гражданско-правовой спор. Уголовная ответственность возможна только при доказанном мошенничестве или злостном уклонении от исполнения решения суда в крупном размере.
Миф: долг будет расти бесконечно.
Реальность: с 1 апреля 2026 года начисления по займу до года ограничены 100% суммы займа.
Миф: если не платить три года, долг спишется сам.
Реальность: срок исковой давности нужно заявить в суде, он считается по каждому платежу и прерывается при признании долга. Само обязательство никуда не исчезает.
Миф: приставы заберут единственную квартиру и всю технику из дома.
Реальность: единственное жилье и предметы обычной домашней обстановки защищены статьей 446 ГПК. Взыскание по микрозайму чаще всего ограничивается счетами.
Миф: просрочка по микрозайму обязательно закроет ипотечный кредит навсегда.
Реальность: запись мешает, но не блокирует. После закрытия долга и года аккуратных платежей шансы заметно растут, и подробнее об этом мы пишем в отдельных материалах по теме кредитной истории.
Миф: коллекторам можно просто не отвечать, и они отстанут.
Реальность: молчание не прекращает взыскание, а ускоряет обращение в суд. Права должника защищает не игнорирование, а знание ограничений 230-ФЗ.
Как это устроено в ООО МФК «Джой Мани»
ООО МФК «Джой Мани» работает под брендом Joymoney (зарегистрированный товарный знак № 853625), далее по тексту – Joymoney, и в вопросах просрочки придерживается простого правила: договориться до нарушения срока всегда дешевле для обеих сторон.
Что доступно заемщику:
- продление срока займа — обращаться нужно до даты платежа, тогда просрочка в кредитную историю не попадет;
- досрочное погашение без штрафов в любой день;
- реструктуризация при подтвержденном снижении дохода;
- кредитные каникулы, если ситуация подпадает под основания закона;
- рефинансирование микрозаймов, когда обязательств несколько.
Обращение можно оставить в чате личного кабинета, направить на info@joy.money или обсудить по телефону горячей линии. Заявление подается в свободной форме, обосновать причину помогут документы: справка о доходах, приказ об увольнении, больничный лист.
Joymoney работает с 2014 года, входит в СРО «МиР» и находится под надзором Банка России; за это время компания выдала более 1,5 млн микрозаймов.
Посмотреть условия по всем продуктам можно на странице продуктов Joymoney.
Часто задаваемые вопросы
Что будет, если не платить микрозайм?
С первого дня начисляется неустойка и портится кредитная история. Дальше — передача долга коллекторам, суд и исполнительное производство. Общий размер начислений ограничен 100% суммы займа.
Могут ли посадить за неуплату микрозаймов?
Нет. Лишение свободы за неисполнение денежного обязательства не предусмотрено. Уголовное дело возможно только при доказанном мошенничестве при получении займа или при злостном уклонении от исполнения решения суда в крупном размере.
Могут ли завести уголовное дело за неуплату микрозайма?
Только если следствие докажет умысел: например, займ оформлен по чужим документам или с заведомо ложными сведениями о работе и доходе. Утрата дохода после получения денег состава преступления не образует.
Что будет, если не платить микрозаймы, взятые через интернет?
Ровно то же самое. Договор, заключенный онлайн с подтверждением кодом из СМС, имеет ту же силу, что и подписанный на бумаге. Взыскание идет по общим правилам.
Что могут сделать коллекторы с должником за неуплату микрозайма?
Звонить не чаще раза в сутки, встречаться не чаще раза в неделю, писать в установленных пределах, предлагать варианты погашения и обращаться в суд. Угрозы, давление и общение с родственниками без согласия запрещены.
Что грозит за неуплату микрокредита, если сумма совсем небольшая?
Те же последствия, только кредитор чаще выбирает не суд, а продажу долга. Небольшой микрокредит невыгодно взыскивать через суд, поэтому его передают взыскателю, и переговоры продолжаются уже с ним.
Через какое время МФО подает в суд?
Обычно после 3–6 месяцев просрочки, но срок зависит от политики компании и суммы. Небольшие долги чаще продают коллекторам, чем несут в суд.
Что делать, если пришел судебный приказ?
Направить мировому судье возражения в течение 10 дней со дня получения копии. Форма свободная, обосновывать несогласие не требуется. Приказ отменят, и спор перейдет в исковое производство.
Сколько могут удерживать из зарплаты?
По общему правилу не более 50% дохода. При этом должник вправе подать заявление о сохранении ежемесячного дохода в размере прожиточного минимума.
Заберут ли единственное жилье из-за микрозайма?
Нет, если оно не в ипотеке. Единственное пригодное для проживания помещение защищено статьей 446 ГПК.
Могут ли списать детские пособия?
Нет. Пособия и ряд социальных выплат защищены от взыскания. Если списание произошло, деньги нужно вернуть — для этого подается заявление в банк и приставу.
Спишется ли долг через три года?
Сам по себе нет. О пропуске срока исковой давности нужно заявить в суде, и он прерывается при любом признании долга, включая частичный платеж.
Можно ли договориться после передачи долга коллекторам?
Да. Новый кредитор заинтересован получить деньги без суда и нередко готов обсудить график или частичное урегулирование. Все договоренности фиксируйте письменно.
Что будет с кредитной историей после погашения просрочки?
Запись останется на семь лет со дня последнего изменения, но ее вес со временем снижается. Как это работает, разобрано в материале о том, как микрозаймы влияют на кредитную историю.
Можно ли уехать за границу с долгом по микрозайму?
До решения суда — да. После возбуждения исполнительного производства пристав вправе ограничить выезд, поэтому статус производства стоит проверить заранее на сайте ФССП.
Заключение: молчание обходится дороже всего
Подытожим. Последствия неуплаты нарастают по шагам, и каждый следующий шаг дороже предыдущего: неустойка, запись в истории, коллекторы, суд, приставы. При этом закон ограничивает и размер долга, и методы взыскания, и перечень имущества, которое можно забрать. Уголовной ответственности за сам факт неуплаты нет.
Главное правило простое: выходить на связь первым и фиксировать договоренности письменно. Отсрочка, реструктуризация и кредитные каникулы решают проблему на ранней стадии, а новый займ ради погашения старого — почти никогда.
Если по действующему договору возникли сложности, напишите нам в чат в личном кабинете, на info@joy.money или позвоните на горячую линию 8 (499) 490-25-64 — специалисты на связи с 6:00 до 20:00 по московскому времени.
Источники
Источники: федеральные законы в действующей редакции, решения и разъяснения Банка России, государственный реестр бюро кредитных историй.
- Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)», часть 21 статьи 5 — предельный размер неустойки. КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_155986/
- Федеральный закон от 02.07.2010 № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях» (действующая редакция). КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_102112/
- Банк России. Снижение максимальной переплаты по краткосрочным кредитам и займам со 130% до 100%, вступление в силу 01.04.2026. Дата обращения: 29.09.2026. https://www.cbr.ru/press/event/?id=28447
- Федеральный закон от 03.07.2016 № 230-ФЗ «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности». КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_200497/
- ФССП России. Государственный реестр юридических лиц, осуществляющих деятельность по возврату просроченной задолженности. Дата обращения: 29.09.2026. https://fssp.gov.ru/gosreestr_jurlic/
- Гражданский процессуальный кодекс РФ, статья 446 — имущество, на которое не может быть обращено взыскание. КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_39570/
- Федеральный закон от 02.10.2007 № 229-ФЗ «Об исполнительном производстве» — порядок взыскания, исполнительский сбор, сохранение прожиточного минимума. КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_71450/
- Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)», статья 223.2 — внесудебное банкротство гражданина. КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_39331/c48290d39215783e73f0899bb1026b14cb221eff/
- Банк России. Кредитные каникулы: условия, сроки, предельные размеры кредита и займа. Дата обращения: 29.09.2026. https://cbr.ru/faq/w_fin_sector/kreditnye-kanikuly/
- Уголовный кодекс РФ, статьи 159.1 и 177. КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_10699/
- Федеральный закон от 30.12.2004 № 218-ФЗ «О кредитных историях» (действующая редакция). КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_51043/
Дисклеймер
Материал носит информационный характер и не является индивидуальной финансовой или юридической консультацией. Условия займа определяются договором. Издатель: ООО МФК «Джой Мани».
Материал подготовлен Joymoney — сервисом онлайн-займов ООО МФК «Джой Мани» (ИНН 5407496776, ОГРН 1145476064711, номер в госреестре МФО 651403550005450). Компания работает с 2014 года, является членом СРО «МиР» и находится под надзором Банка России.

Важная финансовая информация
В Joymoney можно оформить заём от 3 000 до 100 000 рублей на срок от 10 дней до 24 недель. Нужны паспорт и СНИЛС, заявку рассматривают обычно не более 15 минут, деньги приходят на именную банковскую по указанному вами номеру телефона с использованием «Системы Быстрых Платежей (СБП). Заём доступен гражданам РФ от 18 до 71 года. Полная стоимость займа от 197,100% до 292,000% годовых, ставка — от 0,54 до 0,8% в день