Можно ли получить займ на чужую карту: что говорит закон и как получить деньги без своей карты
Нет. Легальная микрофинансовая организация перечисляет заемные средства только на карту или счет, оформленные на имя самого заемщика. Это не внутреннее правило конкретной компании, а следствие требований к идентификации клиента и порядка исполнения договора: деньги по договору займа получает тот, кто его подписал.
При этом ситуация «своей карты нет, а деньги нужны» решается — и законных способов больше, чем кажется. Разберем, почему заявка с чужими реквизитами почти всегда отклоняется, чем одобрение заявки отличается от способа выдачи денег, работают ли согласие владельца и доверенность и куда МФО вправе перечислить деньги, если банковской карты у вас нет.
Содержание
- Коротко: можно ли взять займ на чужую карту
- Почему легальная МФО не переведет деньги на чужую карту
- Одобрение заявки и способ выдачи денег — разные вещи
- Что происходит с заявкой при несовпадении данных
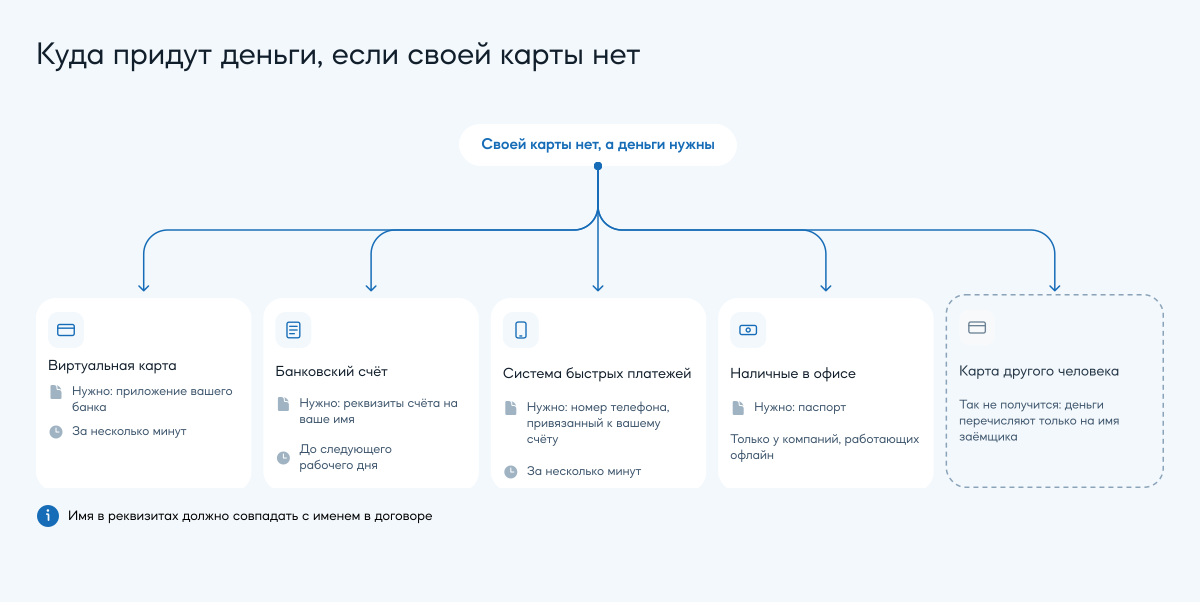
- Куда МФО может перечислить заемные средства
- Согласие владельца и доверенность: работают ли они
- Чем рискует владелец карты
- Чем рискует заемщик: правовые последствия
- Как получить займ, если своей карты нет
- Матрица решений: ваша ситуация → что делать
- Чек-лист перед подачей заявки
- Мифы vs реальность
- Как это устроено в ООО МФК «Джой Мани»
- Часто задаваемые вопросы
- Заключение: карта должна быть вашей, и это решаемо
- Источники
Коротко: можно ли взять займ на чужую карту
- Нет. Заемные средства перечисляются на карту или счет, открытые на имя заемщика. Это требование идентификации, а не прихоть компании.
- Проверка автоматическая. МФО проверяет данные в заявке и данные владельца карты. Несовпадение данных может привести к отказу в одобрении займа.
- Согласие владельца ничего не меняет. Даже нотариально заверенное, оно не заменяет требования о выдаче денег заемщику.
- Одобрение и выдача — разные этапы. Заявку могут одобрить, а в переводе на чужие реквизиты отказать.
- Использование чужой карты без согласия владельца может повлечь правовые последствия вплоть до уголовной ответственности по статьям 159.1 и 159.3 УК РФ.
- Карта — не единственный вариант. Деньги можно получить на банковский счет, через систему быстрых платежей, на электронный кошелек на свое имя или наличными в офисе компании, если она работает офлайн.
- Своя карта делается за минуты. Виртуальную карту большинство банков выпускает в приложении в тот же час, и она подходит для получения займа.
Почему легальная МФО не переведет деньги на чужую карту
Причин две, и обе лежат в законе.
Идентификация клиента. Перед выдачей денег компания обязана установить личность заемщика по правилам закона № 115-ФЗ. Для небольших сумм допускается упрощенная процедура, но и она работает только при переводе средств в пользу самого клиента. Сумма, при которой упрощенная идентификация возможна, ограничена.
Из этого правила есть одно исключение, о котором обычно не знают: при займе на покупку конкретного товара деньги могут уйти напрямую продавцу. Но это не «чужая карта» — это оплата за клиента по его же договору, и получателем выступает организация, а не частное лицо.
Исполнение договора. Договор займа — двусторонний. Кредитор обязан передать деньги заемщику, а не тому, чьи реквизиты указаны в заявке. Перевод на карту постороннего человека формально означает, что обязательство исполнено не тому лицу, и в случае спора это создает проблемы обеим сторонам: заемщик может заявить, что денег не получал.
Добавьте к этому антифрод. Схема «займ на чужую карту» — классический сценарий мошенничества: данные жертвы используют для оформления, а деньги уводят на карту организатора. Поэтому системы проверки реагируют на такие заявки строго.
Одобрение заявки и способ выдачи денег — разные вещи
Эти два этапа часто путают, и из-за этого возникают неверные ожидания.
|
Этап |
Что оценивается |
Что влияет на результат |
|---|---|---|
|
Одобрение заявки |
Платежеспособность: кредитная история, долговая нагрузка, доход, возраст, регистрация |
Чужая карта здесь ни при чем: рассматривается заемщик, а не реквизиты |
|
Способ выдачи денег |
Совпадение данных получателя с данными заемщика, техническая возможность перевода |
Именно тут заявка с чужими реквизитами и останавливается |
Практический вывод: если вам одобрили займ, а деньги не приходят, дело чаще всего не в решении по заявке, а в реквизитах. Причины отказа в переводе обычно такие:
- владелец карты — другой человек;
- карта неименная или ее срок действия истек;
- карта выпущена не в российском банке;
- по карте установлены ограничения на входящие переводы;
- номер введен с ошибкой.
Все эти случаи решаются заменой реквизитов, а не новой заявкой. Подавать вторую заявку не нужно: несколько обращений за короткий срок скоринг читает как признак финансовых проблем.
Что происходит с заявкой при несовпадении данных
Заемщик указывает в заявке номер карты и контактные данные, а система сверяет их с данными держателя. Дальше возможны два сценария.
Автоматический отказ. Большинство заявок обрабатывается без участия человека. Система видит, что фамилия и имя держателя карты не совпадают с данными из анкеты, и отклоняет заявку. Никаких дополнительных проверок при этом не проводят.
Ручная проверка. Часть компаний передает спорные заявки специалисту. Он может позвонить, уточнить обстоятельства и запросить документы. Но итог почти всегда тот же: деньги предложат перевести на реквизиты самого заемщика.
Заполнить анкету и отправить заявку недолго, но именно на этом шаге закладывается результат: система сверяет то, что вы ввели, с тем, что видит по карте. Часть компаний дополнительно просит фото паспорта или селфи с документом — это тоже элемент проверки личности.
Важно понимать, что именно проверяют: не только совпадение фамилии, но и связку паспортных данных, номера телефона и банковских реквизитов. Телефон, оформленный на другого человека, тоже становится поводом для дополнительной проверки личности.
Куда МФО может перечислить заемные средства
МФО перечисляет заемные средства на карту получателя, допустимую правилами сервиса, — и во всех вариантах получателем остается сам заемщик.
|
Способ |
Что нужно |
Особенности |
|---|---|---|
|
Именная банковская карта |
Карта российского банка на имя заемщика, действующая |
Самый быстрый вариант: зачисление обычно в течение нескольких минут |
|
Виртуальная карта |
Выпускается в приложении банка |
Подходит, если пластика нет: доступно почти сразу после выпуска |
|
Банковский счет |
Реквизиты счета на имя заемщика |
Зачисление занимает больше времени — до следующего рабочего дня |
|
Система быстрых платежей |
Номер телефона, привязанный к счету заемщика |
Счет все равно должен быть открыт на имя заемщика |
|
Электронный кошелек |
Кошелек, идентифицированный на имя заемщика |
Доступно не во всех компаниях, возможна комиссия платежной системы |
|
Наличными в офисе |
Паспорт |
Только у компаний с офисами: у онлайн-МФК такой возможности нет |
Перевод на карту третьего лица правилами сервисов не предусмотрен: в договоре и в платежном поручении получателем указан заемщик. В этом смысле МФК и МКК не отличаются — требования к идентификации физических лиц одинаковы для всех компаний реестра.
Общее правило одно: имя в реквизитах должно совпадать с именем в договоре. Ни один законный способ этого условия не обходит.
Согласие владельца и доверенность: работают ли они
Здесь две популярные идеи, и обе работают не так, как о них пишут.
Согласие владельца карты. Владелец карты подтверждает согласие на ее использование — письменно или даже нотариально. Это решает вопрос отношений между вами двумя: без такого согласия любое использование чужой карты незаконно. Но перед МФО согласие не снимает требования перечислить деньги заемщику. Иными словами, согласие обязательно, но его недостаточно.
Здесь важен юридический момент, который меняет всю картину. Доверенность. Доверенность может служить основанием для получения займа на карту владельца только в одном случае: когда представитель по доверенности оформляет договор от имени самого владельца карты. Тогда заемщиком в договоре становится владелец, деньги приходят ему, и никакой «чужой карты» в схеме нет. Он же отвечает за возврат долга, и запись о займе появляется в его кредитной истории.
Если же вы хотите остаться заемщиком, а деньги получить на карту знакомого, доверенность не поможет: она не меняет того, кому кредитор обязан передать деньги.
«Согласие владельца карты — это важный документ для урегулирования отношений между людьми, но для МФО его недостаточно, — разъясняет Руководитель отдела контроля качества Ерахтина Марина. — Деньги по займу должны идти строго заёмщику: регулятор требует, чтобы ФИО получателя и заёмщика совпадали. Поэтому даже нотариальное согласие не заменяет это требование».
Чем рискует владелец карты
Об этой стороне обычно не думают, а зря. Человек, который дал свою карту, берет на себя реальные риски:
- Налоговые вопросы. Крупные поступления на карту физического лица могут потребовать объяснений происхождения средств.
- Блокировка операций. Банк вправе приостановить операции при признаках использования счета в интересах третьих лиц.
- Финансовая ответственность по факту. Если заемщик перестанет платить, юридически владелец карты ничего не должен — но деньги у него, и доказывать, кому они предназначались, придется именно ему.
- Соучастие. Если выяснится, что займ оформлен по чужим документам, владелец карты становится фигурантом проверки.
Отдельно: если человек предоставляет свою карту для чужих переводов систематически, это уже другая история — так работают схемы обналичивания, и банки отслеживают их автоматически.
Чем рискует заемщик: правовые последствия
Использование чужой карты без согласия может повлечь правовые последствия, и это не абстрактная угроза.
Статья 159.1 УК РФ, мошенничество в сфере кредитования. Применяется, когда деньги получены путем предоставления кредитору заведомо ложных сведений. Указание реквизитов, к которым вы не имеете отношения, вместе с чужими данными — прямой пример.
Статья 159.3 УК РФ, мошенничество с использованием электронных средств платежа. Наказание по первой части — вплоть до лишения свободы на срок до трех лет. Квалифицированные составы строже.
Гражданско-правовые последствия. Даже без уголовного дела договор, заключенный с нарушением, могут оспорить, а деньги потребовать обратно как неосновательное обогащение.
Отдельно стоит сказать о ситуации, когда займ на ваше имя оформили без вашего ведома. Здесь вы потерпевший, а не нарушитель: нужно подать заявление в полицию, написать в компанию заявление о непризнании договора и оспорить запись в бюро кредитных историй. Защита от таких случаев — самозапрет на кредиты: как его поставить, описано в материале о законе про самозапрет на кредиты.
Как получить займ, если своей карты нет
Пять рабочих способов, все законные.
- Выпустить виртуальную карту. Большинство банков делает это в мобильном приложении бесплатно и в течение часа, а чаще за пару минут. Так вы сможете принять перевод в тот же день. Реквизиты появляются сразу, и на них можно получить перевод. Если у вас уже есть счет в банке, отдельный визит в отделение не потребуется.
- Получить деньги на банковский счет. Счет часто сохраняется, даже если сама карта утеряна или испорчена. Реквизиты можно посмотреть в приложении или запросить в банке.
- Использовать систему быстрых платежей. Перевод приходит по номеру телефона, привязанного к вашему счету. Сам счет при этом все равно ваш.
- Завести электронный кошелек на свое имя. Регистрация занимает несколько минут, но кошелек нужно идентифицировать — иначе лимиты не позволят получить деньги. Учитывайте стоимость операций: платежные системы берут комиссию за вывод.
- Обратиться в офис, если компания работает офлайн. Деньги выдают наличными по паспорту. У полностью онлайновых компаний такой возможности нет.
Шестой вариант — не искать обходных путей, а попросить близкого человека оформить займ на себя. Это честная схема: он становится заемщиком, он же отвечает за возврат, и запись появляется в его кредитной истории. Прежде чем просить об этом, стоит обсудить последствия: просрочка испортит историю именно ему.
Матрица решений: ваша ситуация → что делать
|
Ваша ситуация |
Что делать |
|---|---|
|
Карта утеряна, счет действует |
Получить деньги на счет или выпустить виртуальную карту в приложении |
|
Карты никогда не было |
Открыть счет в банке по паспорту, заказать карту, для срочности — виртуальную |
|
Карта есть, но неименная |
Такая карта не подойдет: нужна именная. Выпустить именную или использовать счет |
|
Карта заблокирована банком |
Сначала выяснить причину в банке: перевод на заблокированную карту не пройдет |
|
Нужно, чтобы деньги получил другой человек |
Пусть он оформит займ на себя: тогда он заемщик и получатель |
|
Просят дать свою карту для чужого займа |
Отказать и объяснить: рисков много, а законной пользы нет |
|
Заявку одобрили, но деньги не приходят |
Проверить реквизиты, обратиться в поддержку. Новую заявку не подавать |
|
На ваше имя оформили займ без вашего ведома |
Заявление в полицию, заявление о непризнании договора, оспаривание записи в бюро |
Чек-лист перед подачей заявки
- Карта именная, действующая, выпущена российским банком.
- Фамилия и имя держателя карты совпадают с данными в анкете.
- Номер телефона оформлен на вас.
- Паспортных данных, СНИЛС и при необходимости ИНН достаточно для заполнения анкеты.
- По карте нет ограничений на входящие переводы.
- Компания есть в государственном реестре Банка России.
- Прочитано пользовательское соглашение и договор: в них не должно быть скрытых платежей.
- Заполните форму один раз и проверьте номер карты, прежде чем отправить заявку: исправить реквизиты после одобрения обычно невозможно.
Мифы vs реальность
Миф: есть МФО, которые выдают займ на чужую карту.
Реальность: подборки с такими обещаниями — рекламный прием. Легальные компании из реестра Банка России перечисляют деньги только заемщику.
Миф: достаточно нотариального согласия владельца.
Реальность: согласие решает вопрос между вами и владельцем карты, но не отменяет требования выдать деньги заемщику.
Миф: если МФО одобрила заявку, она обязана перевести деньги куда скажут.
Реальность: одобрение относится к заемщику, а способ выдачи регулируется отдельно.
Миф: без банковской карты займ получить невозможно.
Реальность: подойдут банковский счет, система быстрых платежей, идентифицированный электронный кошелек, а у компаний с офисами — наличные.
Миф: чужой картой можно воспользоваться, если вернуть деньги вовремя.
Реальность: своевременный возврат не отменяет того, что сведения при оформлении были недостоверными.
Как это устроено в ООО МФК «Джой Мани»
ООО МФК «Джой Мани» работает под брендом Joymoney (зарегистрированный товарный знак № 853625), далее по тексту – Joymoney, и перечисляет деньги только на именную банковскую карту заемщика. Карта, оформленная на другого человека, для выдачи не подойдет, даже если этот человек — близкий родственник.
Что это значит на практике:
- фамилия и имя держателя карты должны совпадать с данными в заявке;
- номер телефона тоже должен быть оформлен на заемщика — он используется для подтверждения;
- если карта утеряна, подойдет виртуальная, выпущенная в приложении вашего банка;
- реквизиты можно проверить и изменить в личном кабинете до подтверждения выдачи.
Joymoney работает с 2014 года, входит в СРО «МиР» и находится под надзором Банка России; за это время компания выдала более 1,5 млн микрозаймов.
Посмотреть условия по всем продуктам можно на странице продуктов Joymoney.
Часто задаваемые вопросы
Можно ли получить займ на чужую карту?
Нет. Легальная МФО перечисляет деньги только на карту или счет, оформленные на имя заемщика. Заявка с чужими реквизитами отклоняется автоматически.
Можно ли взять займ на карту другого человека с его согласия?
Нет. Согласие владельца необходимо в любых расчетах между людьми, но оно не заменяет требования выдать деньги самому заемщику.
Что будет, если указать чужую карту в заявке?
В большинстве случаев — автоматический отказ. Если несовпадение данных сопровождается недостоверными сведениями о себе, это может быть квалифицировано как мошенничество по статьям 159.1 и 159.3 УК РФ.
Займ одобрили, но деньги не пришли. Почему?
Чаще всего дело в реквизитах: карта чужая, неименная, просроченная или с ограничением на входящие переводы. Проверьте данные и обратитесь в поддержку — повторную заявку подавать не нужно.
Можно ли оформить микрозайм на чужую карту, если очень нужно?
Нет. Как бы срочно ни требовались деньги, действовать нужно иначе: выпустить виртуальную карту, использовать счет или систему быстрых платежей. Попытка обойти правило приводит к отказу, а не к деньгам.
Можно ли получить деньги на карту жены или мужа?
Нет. Родство не имеет значения: карта должна быть оформлена на заемщика. Супруг может оформить займ на себя.
Можно ли получить займ без банковской карты?
Да. Подойдут банковский счет, перевод через систему быстрых платежей на ваш счет, идентифицированный электронный кошелек, а у компаний с офисами — наличные по паспорту.
Сколько времени занимает выпуск виртуальной карты?
В большинстве банков — несколько минут в мобильном приложении. Реквизиты появляются сразу, и на них можно принимать переводы.
Что делать, если на мою карту пришли деньги от МФО, а я не оформлял займ?
Не тратить их. Посмотреть детали операции в приложении, связаться с компанией по контактам из реестра Банка России, заказать кредитную историю и убедиться, что договор на вас не оформлен.
Могут ли мошенники оформить займ на мою карту?
Для этого им нужны ваши паспортные данные, СНИЛС и доступ к номеру телефона. При несовпадении любых сведений заявка отклоняется. Дополнительная защита — самозапрет на кредиты.
Влияет ли способ получения денег на одобрение?
Нет. Решение принимается по заемщику: кредитная история, долговая нагрузка, доход. Способ выдачи проверяется отдельно, уже после одобрения.
Можно ли оформить займ на ИП или юридическое лицо и получить на карту физического лица?
Нет. Это разные продукты с разными правилами, и деньги в них перечисляются на счет организации или предпринимателя.
Подойдет ли карта иностранного банка?
Как правило, нет. Компании работают с картами российских банков.
Заключение: карта должна быть вашей, и это решаемо
Подытожим. Ответ на вопрос «можно ли получить займ на чужую карту» отрицательный, и он одинаков для всех легальных компаний: деньги получает тот, кто подписал договор. Согласие владельца и доверенность эту логику не обходят, а попытка обойти ее ведет не к деньгам, а к отказу — в худшем случае к уголовной статье.
Практическая часть проще, чем кажется: виртуальная карта выпускается за минуты, счет часто уже есть, а система быстрых платежей работает по номеру телефона. Личные финансы от этого только выигрывают: все поступления остаются в вашем контуре, и не приходится ни с кем делить ответственность. Выбирайте любой способ, где получателем будете вы.
Если при оформлении возникли вопросы по реквизитам, напишите нам в чат в личном кабинете, на info@joy.money или позвоните на горячую линию 8 (499) 490-25-64 — специалисты на связи с 6:00 до 20:00 по московскому времени.
Источники
Источники: федеральные законы в действующей редакции, решения и разъяснения Банка России, государственный реестр микрофинансовых организаций.
- Федеральный закон от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма», статья 7 — идентификация и упрощенная идентификация клиента. КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_32834/
- Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)» (действующая редакция). КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_155986/
- Федеральный закон от 02.07.2010 № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях» (действующая редакция). КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_102112/
- Федеральный закон от 27.06.2011 № 161-ФЗ «О национальной платежной системе». КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_115625/
- Уголовный кодекс РФ, статья 159.1 «Мошенничество в сфере кредитования». КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_10699/
- Уголовный кодекс РФ, статья 159.3 «Мошенничество с использованием электронных средств платежа». КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_10699/c193654ae5c3bd5b02d92ade18796cd8864ec353/
- Банк России. Единый реестр субъектов рынка микрофинансирования. Дата обращения: 29.09.2026. https://cbr.ru/microfinance/registry/
- Банк России. Самозапрет на заключение договоров потребительских кредитов (займов). Дата обращения: 29.09.2026. https://cbr.ru/ckki/self-prohibition_credit/
Дисклеймер
Материал носит информационный характер и не является индивидуальной финансовой или юридической консультацией. Условия займа определяются договором. Издатель: ООО МФК «Джой Мани».
Материал подготовлен Joymoney — сервисом онлайн-займов ООО МФК «Джой Мани» (ИНН 5407496776, ОГРН 1145476064711, номер в госреестре МФО 651403550005450). Компания работает с 2014 года, является членом СРО «МиР» и находится под надзором Банка России.

Важная финансовая информация
В Joymoney можно оформить заём от 3 000 до 100 000 рублей на срок от 10 дней до 24 недель. Нужны паспорт и СНИЛС, заявку рассматривают обычно не более 15 минут, деньги приходят на именную банковскую по указанному вами номеру телефона с использованием «Системы Быстрых Платежей (СБП). Заём доступен гражданам РФ от 18 до 71 года. Полная стоимость займа от 197,100% до 292,000% годовых, ставка — от 0,54 до 0,8% в день