Займы под материнский капитал: условия, требования и порядок оформления
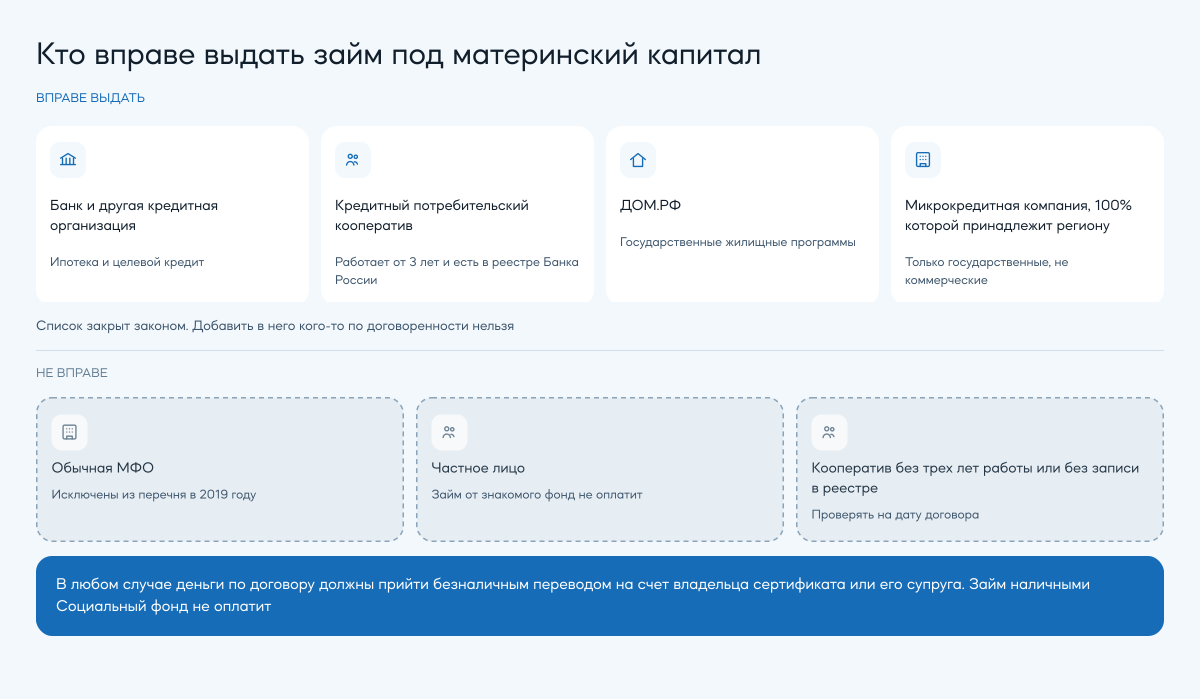
Займ под материнский капитал — это целевой жилищный кредит или займ, который затем погашается средствами сертификата. Наличными капитал не выдается, а круг кредиторов закрыт законом: банки и иные кредитные организации, кредитные потребительские кооперативы из реестра Банка России, ДОМ.РФ и микрокредитные компании, 100% которых принадлежит субъекту РФ.
Разберем по порядку: кто вправе выдать такой займ, на что разрешено направлять маткапитал, какие документы нужны сейчас, сколько ждать денег, где чаще отказывают, как выделяются доли детям и что происходит с налоговым вычетом, если часть стоимости жилья оплачена капиталом.
Содержание
- Коротко: как использовать маткапитал пошагово
- Что такое займ под материнский капитал
- Размер материнского капитала в 2026 году
- Кто вправе выдать займ под материнский капитал
- На что разрешено направлять маткапитал
- Виды займов под материнский капитал
- Особенности договора и пакет документов
- Банк или КПК: сравнение условий
- Порядок оформления займа
- Сроки рассмотрения и перечисления
- Где чаще отказывают и как снизить риск
- Выделение долей детям
- Налоговые нюансы: вычеты и проценты
- Обналичивание и мошеннические схемы
- Матрица решений: ваш случай → что делать
- Чек-лист перед подписанием договора
- Мифы vs реальность
- Как это устроено в ООО МФК «Джой Мани»
- Часто задаваемые вопросы
- Заключение
- Источники
Коротко: как использовать маткапитал пошагово
- Проверьте цель. Капитал идет на улучшение жилищных условий: покупка жилья, строительство или реконструкция дома, договор долевого участия, погашение целевого кредита или займа. Земельный участок за счет капитала купить нельзя.
- Выберите формат. Первоначальный взнос, оплата покупки или досрочное погашение основного долга и процентов по уже действующему кредиту.
- Выберите кредитора из закрытого перечня. Банк, кредитный потребительский кооператив из реестра Банка России, ДОМ.РФ или микрокредитная компания со 100% участием субъекта РФ. Обычные МФО и частные лица в перечень не входят.
- Заключите целевой договор. Деньги по нему должны прийти безналичным переводом на счет владельца сертификата или его супруга — это обязательное условие.
- Подайте заявление о распоряжении в Социальный фонд России: через Госуслуги, личный кабинет, офис МФЦ или территориальный орган фонда.
- Дождитесь решения. Регламентный срок — 5 рабочих дней, перечисление — еще до 5 рабочих дней.
- Выделите доли детям в течение 6 месяцев после снятия обременения, регистрации права или ввода дома в эксплуатацию.
Что такое займ под материнский капитал
Отдельного продукта с таким названием в законе нет. Есть право направить средства сертификата на уплату первоначального взноса, погашение основного долга и процентов по целевому займу или кредиту на приобретение либо строительство жилья.
Механика такая:
- Семья берет целевой займ или кредит у кредитора, который прямо назван в законе.
- Деньги перечисляются безналичным переводом на счет владельца сертификата или его супруга.
- Владелец сертификата подает в Социальный фонд заявление о распоряжении средствами.
- Фонд проверяет сведения и переводит деньги кредитору в счет долга.
Две детали, из-за которых рушится большинство «серых» схем.
Безналичный порядок. По части 8 статьи 10 закона № 256-ФЗ средства направляются только при наличии документа, подтверждающего получение займа в безналичном порядке на счет, открытый на имя владельца сертификата или его супруга. Займ, выданный наличными, фонд не примет — даже если сам договор оформлен идеально.
Целевой характер. Договор должен быть заключен на приобретение или строительство конкретного жилого помещения. Потребительский займ «на любые цели» погасить капиталом нельзя, как бы он ни назывался в рекламе.
Размер материнского капитала в 2026 году
С 1 февраля 2026 года программа проиндексирована на 5,6%.
|
Ситуация |
Размер, рублей |
|---|---|
|
Первый ребенок |
728 921,90 |
|
Второй ребенок, если на первого сертификат не оформлялся |
728 921,90 |
|
Доплата на второго ребенка, если капитал уже получен на первого |
234 321,27 |
|
Третий и последующие дети, если право раньше не возникало |
963 243,17 |
Неиспользованный остаток индексируется вместе с основной суммой. Сертификат оформляется автоматически после регистрации рождения и действует бессрочно — деньги не сгорают.
Остаток виден на Госуслугах и в личном кабинете на сайте Социального фонда. Данные о мерах поддержки граждан ведутся в рамках Единой государственной информационной системы социального обеспечения, поэтому отдельную справку об остатке в большинстве случаев запрашивать не нужно: фонд получает сведения сам.
Кто вправе выдать займ под материнский капитал
Разберемся, кто выдает займы под материнский капитал и на каких условиях. Перечень установлен частью 7 статьи 10 закона № 256-ФЗ и является закрытым: помимо банков и иных кредитных организаций в него входят кооперативы, ДОМ.РФ и региональные микрокредитные компании. Расширить его по договоренности сторон нельзя, и именно эти ограничения чаще всего застают семьи врасплох.
Банки и иные кредитные организации
Основной и самый массовый вариант. У банка есть лицензия Банка России, а ипотечный кредит по определению целевой и безналичный, поэтому вопросов к нему у Социального фонда не возникает.
Капиталом можно закрыть первоначальный взнос или досрочно погасить часть основного долга и проценты по действующему кредиту. Отдельно работают специальные государственные программы — например, семейная ипотека с господдержкой, которую часто комбинируют с маткапиталом.
Кредитные потребительские кооперативы
КПК и сельскохозяйственные кредитные потребительские кооперативы вправе выдать такой займ при двух условиях одновременно:
- кооператив работает не менее трех лет со дня государственной регистрации как юридического лица;
- кооператив включен в реестр Банка России.
Лицензия кооперативу не выдается — его легальность подтверждает запись в реестре. Проверять нужно оба условия и именно на дату подписания договора.
Кооперативы выбирают там, где банк отказывает: комната в коммунальной квартире, старый дом с деревянными перекрытиями, доля в жилом помещении. Но ставка и требования к обеспечению у них обычно жестче, а надзор в отношении кооперативов Банк России ведет строго.
Единый институт развития в жилищной сфере
Это ДОМ.РФ. Направление узкое и связано в основном с государственными жилищными программами, но формально такие займы в перечень входят.
Микрокредитные компании со 100% участием субъекта РФ
Отдельная категория: микрокредитная компания, 100% долей в уставном капитале которой принадлежит субъекту Российской Федерации. Это региональные институты развития, а не коммерческие МФО из рекламы. Их немного, работают они в рамках региональных программ.
Почему обычных МФО в этом списке нет
До 2019 года микрофинансовые организации могли выдавать займы, которые затем гасились маткапиталом. Федеральный закон от 18.03.2019 № 37-ФЗ исключил их из перечня — именно из-за схем обналичивания. Это не свежая новость: ограничение действует уже седьмой год.
Поэтому если коммерческая МФО предлагает «займ под материнский капитал», вариантов два, и оба плохие:
- это обычный потребительский займ, а маткапитал упомянут только в рекламе — погасить его средствами сертификата не получится;
- это схема обналичивания, и участие в ней грозит уголовной ответственностью.
То же относится к частным кредиторам и любым организациям, не названным в законе: их займы фонд не оплатит.
На что разрешено направлять маткапитал
Направлений шесть, и жилье — только одно из них.
- Улучшение жилищных условий. Приобретение жилья на первичном или вторичном рынке, договор участия в долевом строительстве, строительство и реконструкция дома, компенсация затрат за уже построенный или реконструированный объект, погашение целевого кредита или займа.
- Образование детей. Оплата обучения в организации, у которой есть лицензия на образовательную деятельность, а также присмотра и ухода в детском саду. Репетиторы и онлайн-школы без такой лицензии не подходят.
- Ежемесячная выплата на ребенка до трех лет для семей с невысоким доходом.
- Накопительная пенсия матери. Накопительные пенсионные права формируются на ее лицевом счете, и решение можно отменить.
- Товары и услуги для социальной адаптации детей-инвалидов по утвержденному перечню: сначала покупка за свои деньги, затем компенсация по чекам.
- Единовременная выплата остатка — не более 10 000 рублей, если на счете осталась небольшая сумма.
Чего капиталом делать нельзя:
- оплачивать штрафы, пени и неустойки по кредиту — только основной долг и проценты;
- гасить долги, не связанные с жильем: потребительские кредиты, микрозаймы, автокредиты, кредитные карты;
- покупать земельный участок, апартаменты и другую нежилую недвижимость;
- делать ремонт, который не является реконструкцией с увеличением жилой площади;
- использовать сертификат как залог или обеспечение по кредиту.
Отдельное правило по срокам: до того, как ребенку исполнится три года, капитал можно направить на жилье только через кредит или займ — первоначальный взнос, основной долг, проценты. Строительство и реконструкция своими силами, образование и накопительная пенсия становятся доступны после трех лет.
Виды займов под материнский капитал
Жилищный займ
Самый частый сценарий — ипотека. Возможны два варианта:
- Ипотека оформлена до рождения ребенка. Часть долга гасится своими средствами, затем в дело идет капитал: сокращается либо срок, либо платеж — банк предложит выбрать.
- Ипотека оформляется после рождения ребенка. Тогда капитал логичнее направить на первоначальный взнос: меньше сумма кредита, меньше переплата.
Что выгоднее, зависит от ставки, остатка долга и срока. Прежде чем решать, попросите у банка расчет по обоим сценариям — это бесплатно и занимает один звонок или обращение в чат.
Тип договора банк тоже учитывает: ДКП при покупке готового жилья и ДДУ при покупке в строящемся доме оцениваются по-разному, и по ДДУ условия иногда строже из-за рисков объекта.
Целевой займ
По сути то же самое: договор, в котором прямо указана цель — приобретение или строительство конкретного жилого помещения. Именно целевой характер и безналичный расчет позволяют потом направить на него средства сертификата.
Важный нюанс, о котором часто забывают: деньги от Социального фонда не приходят заемщику. Ни на руки, ни на карту. Они уходят кредитору.
Займ на строительство
Для индивидуального жилищного строительства с 2018 года разрешение на строительство не требуется — подается уведомление о планируемом строительстве в орган местного самоуправления. Участок должен принадлежать владельцу сертификата или его супругу.
Дальше два пути:
- Строит подрядчик. Социальный фонд перечисляет средства напрямую подрядной организации по договору строительного подряда. По такому договору могут применяться специальные счета эскроу: деньги раскрываются подрядчику после выполнения работ.
- Строите сами. Средства выдаются двумя частями: первая — сразу, вторая — не ранее чем через шесть месяцев при подтверждении, что основные работы выполнены. Подтверждение — акт освидетельствования, который оформляет орган местного самоуправления.
При покупке по ДДУ средства капитала поступают на эскроу-счет, и застройщик получает их только после ввода дома в эксплуатацию — это защита покупателя, а не задержка.
Особенности договора и пакет документов
Договор займа под материнский капитал — обычный кредитный или заемный договор, но с обязательными элементами: цель, идентификация объекта, безналичное перечисление, сумма, срок, процентная ставка и полная стоимость кредита или займа.
Примерный пакет документов для кредитора:
- паспорт заемщика и созаемщиков;
- свидетельство о браке или о расторжении брака;
- свидетельства о рождении или документы об усыновлении детей;
- сертификат на материнский капитал — в электронном виде, из личного кабинета;
- подтверждение дохода: справка о доходах и суммах налога физического лица (прежняя форма 2-НДФЛ), для наемных работников — сведения о трудовой деятельности из электронной трудовой книжки;
- документы на приобретаемое жилое помещение;
- прочие документы по требованиям конкретного банка или кооператива.
Чего в 2026 году в типовом случае уже не требуется: бумажной копии трудовой книжки, заверенной работодателем, и отдельной справки об остатке капитала — сведения фонд получает по каналам межведомственного взаимодействия. Справка о зарегистрированных в жилом помещении лицах тоже запрашивается не всегда, а ее форма зависит от региона: единого «федерального бланка» здесь нет.
Банк или КПК: сравнение условий
|
Условия |
Банк |
Кредитный потребительский кооператив |
|---|---|---|
|
Требования к доходу и созаемщикам |
Подтверждение дохода, оценка кредитной истории, часто нужен созаемщик — обычно супруг |
Мягче: реально получить займ на жилье, под которое ипотеку почти не одобряют |
|
Стоимость денег |
Ниже, доступны государственные программы |
Как правило, выше |
|
Проверка легальности |
Лицензия Банка России |
Реестр Банка России плюс стаж не менее трех лет |
|
Скорость |
Зависит от программы, решение о выдаче обычно за несколько дней |
Дополнительный этап: вступление в кооператив, иногда вступительные взносы |
|
Риски |
Минимальные, условия стандартизированы |
Средние: схемы бывают сложными, требуется проверка по реестру |
Вывод простой: банк — базовый выбор, кооператив — рабочая альтернатива для нестандартного объекта, но с обязательной проверкой по реестру и внимательным чтением договора.
Порядок оформления займа
В банке:
- Выберите банк и программу, сравните ставки и требования.
- Подайте заявку и пакет документов.
- При одобрении согласуйте объект, пройдите оценку и подпишите договоры с продавцом и банком.
- Зарегистрируйте сделку в Росреестре.
- Подайте заявление о распоряжении средствами в Социальный фонд России — через Госуслуги, личный кабинет, офис МФЦ или территориальный орган фонда.
- Дождитесь решения и перечисления средств банку.
В кооперативе:
- Проверьте кооператив по реестру Банка России и уточните дату его регистрации.
- Подайте заявление о вступлении в члены кооператива, при необходимости внесите взносы.
- Подайте документы и заключите договор целевого займа.
- Проведите сделку и зарегистрируйте ее в Росреестре.
- Подайте заявление о распоряжении средствами в Социальный фонд.
- Дождитесь перечисления средств кооперативу.
Обратите внимание: заявление подается именно в Социальный фонд России. Пенсионного фонда как отдельной структуры не существует с 2023 года — ПФР и Фонд социального страхования объединены в СФР, и все полномочия по материнскому капиталу перешли к нему.
Если ситуация нестандартная, бесплатную консультацию дают в самом фонде: очно, через личный кабинет или по телефону. Один звонок в справочную службу часто экономит неделю переписки.
Сроки рассмотрения и перечисления
|
Этап |
Срок |
|---|---|
|
Рассмотрение заявления о распоряжении |
5 рабочих дней |
|
Продление, если нужны сведения от других органов |
до 12 рабочих дней |
|
Уведомление о решении |
1 рабочий день после решения |
|
Перечисление средств кредитору |
до 5 рабочих дней с даты решения |
Фактически быстрее: по данным Социального фонда, средний срок рассмотрения в 2026 году — около четырех рабочих дней, а 99% заявлений закрываются раньше регламентного срока. Но дату платежа по договору лучше согласовывать с запасом и по регламенту, а не по среднему значению.
Отдельно предупредим: обещания «ускорить рассмотрение за процент» — признак мошенничества. Регламентные сроки одинаковы для всех, платных способов их сократить не существует.
Где чаще отказывают и как снизить риск
Причины отказа делятся на две группы: претензии кредитора к заемщику и претензии фонда к сделке.
Кредитор чаще отказывает при слабом подтверждении дохода, высокой долговой нагрузке и проблемной кредитной истории. Здесь помогают созаемщик, больший первоначальный взнос и предварительное обращение в банк за расчетом.
Социальный фонд отказывает, когда проблема в сделке:
- Объект не подходит. Аварийное или ветхое жилье, помещение без статуса жилого, незаконная перепланировка, отсутствие коммуникаций.
- Сделка вызывает вопросы. Покупка у близкого родственника, цена заметно ниже рыночной, встречные расчеты наличными.
- Кредитор не из перечня. Обычная МФО, частное лицо, кооператив без трех лет стажа или без записи в реестре.
- Займ получен наличными. Нет документа о безналичном перечислении на счет владельца сертификата или его супруга.
- Документы неполные или с ошибками. Самая частая и самая легко устранимая причина.
Еще одно распространенное заблуждение: будто ипотека обязательно должна быть оформлена на мать. Распоряжаться средствами вправе владелец сертификата, а им может быть и отец, и в отдельных случаях сам ребенок. Требования «только мать или ее супруг» в законе нет.
Выделение долей детям
В соответствии с законом № 256-ФЗ использование капитала обязывает оформить жилье в общую долевую собственность родителей и детей. С 2020 года отдельное нотариальное обязательство представлять не нужно — из правил его исключили, но сама обязанность осталась.
Срок — 6 месяцев:
- с даты снятия обременения, если жилье было в ипотеке или залоге;
- с даты государственной регистрации права, если обременения не было;
- с даты ввода объекта в эксплуатацию при индивидуальном жилищном строительстве.
Доли распределяются соглашением между членами семьи. Размер закон не устанавливает: это вопрос индивидуального соглашения, и обычно ориентируются на долю капитала в стоимости жилья. Нотариальное удостоверение нужно не всегда — например, при разделе общей совместной собственности супругов или при участии представителей.
Если доли не выделить, последствия реальные: прокуратура вправе обратиться в суд, фонд — потребовать возврата средств, а Росреестр может приостановить регистрацию будущей сделки. Покупатели и их банки такие объекты проверяют отдельно, и «маткапитал без долей» — частая причина срыва сделки.
Отдельный сюжет — банкротство. Если родитель признан несостоятельным, доли детей в жилье, купленном с использованием капитала, в конкурсную массу не входят. Еще одна причина оформить их вовремя.
Налоговые нюансы: вычеты и проценты
Имущественный вычет при покупке жилья работает и тогда, когда часть стоимости оплачена капиталом, но с оговоркой.
Лимиты. Вычет предоставляется с суммы расходов на приобретение жилья не более 2 000 000 рублей и с суммы уплаченных процентов по целевому кредиту не более 3 000 000 рублей.
Ставка возврата. Вернуть можно только тот НДФЛ, который был фактически удержан. С 2025 года действует прогрессивная шкала, поэтому универсальной формулы «13% и все» больше нет: расчет зависит от ставки, по которой облагался ваш доход. При ставке 13% максимум по стоимости жилья — 260 000 рублей, по процентам — 390 000 рублей.
Главное ограничение. Средства материнского капитала в расходы для вычета не включаются. Сам капитал НДФЛ не облагается, но и вычет с него не положен.
Пример расчета: квартира куплена за 2 000 000 рублей, из них 728 921,90 рубля — маткапитал, направленный на первоначальный взнос. Вычет считается с 1 271 078,10 рубля.
Для подтверждения понадобятся договор купли-продажи или ДДУ, кредитный договор, платежные документы и сведения о том, какая часть оплачена средствами капитала. Справку о распоряжении средствами выдает Социальный фонд.
Обналичивание и мошеннические схемы
Обналичивание материнского капитала запрещено. Получить займ под материнский капитал наличными невозможно в принципе: фонд переводит средства только кредитору, продавцу, застройщику или подрядчику. Законный способ получить живые деньги один — единовременная выплата остатка не более 10 000 рублей.
Как выглядят типовые схемы: фиктивная покупка ветхого дома у знакомых, завышение цены с возвратом разницы, «займ» от частного лица с возвратом наличными, занижение цены в договоре по просьбе продавца.
Чем это заканчивается:
- сделки с жильем и движение средств проверяются в рамках контроля подозрительных операций и противодействия легализации доходов;
- фиктивную сделку признают недействительной, а средства взыскивают с владельца сертификата;
- в отношении участников возбуждают дело о мошенничестве при получении выплат — статья 159.2 Уголовного кодекса. Владелец сертификата может стать соучастником, даже если «просто подписал документы».
Чек-лист антимошенничества:
- не переводите деньги посредникам за «ускорение» рассмотрения заявления;
- не подписывайте договоры с заниженной или завышенной ценой;
- настораживайтесь, если жилье продают заметно ниже рынка;
- проверяйте, что получатель денег — продавец, застройщик или кредитор, а не третье лицо;
- откажитесь от сделки, если предлагают выдать часть суммы наличными или «обойти» требование о безналичном переводе.
Матрица решений: ваш случай → что делать
|
Ситуация |
Что делать |
Куда обращаться |
|---|---|---|
|
Нет своих денег на первоначальный взнос |
Оформить ипотеку, взнос закрыть капиталом |
Банк и СФР |
|
Ипотека уже оформлена |
Погасить основной долг и проценты полностью или частично |
Банк и СФР |
|
Строите или реконструируете дом на своем участке |
Уведомление о строительстве, целевой займ либо прямое направление средств после трех лет ребенка |
Орган местного самоуправления и СФР |
|
Покупаете квартиру в строящемся доме по ДДУ |
Целевой кредит, средства капитала идут на эскроу-счет |
Банк, застройщик, СФР |
|
Банк отказал, объект нестандартный |
Кредитный потребительский кооператив из реестра ЦБ со стажем от трех лет |
Кооператив и СФР |
|
Нужны деньги на бытовые расходы |
Капитал не подходит: законен только остаток до 10 000 рублей |
СФР; на прочие нужды — обычный потребительский займ или кредит |
|
Предлагают «обналичить сертификат» |
Не подходит ничего, выйти из сделки |
— |
Чек-лист перед подписанием договора
- Кредитор относится к одной из четырех разрешенных категорий, и это проверено по реестру, а не по словам менеджера.
- Для кооператива дополнительно проверен стаж — не менее трех лет с даты регистрации.
- Договор целевой: указано конкретное жилое помещение, адрес и кадастровый номер.
- Деньги перечисляются безналичным переводом на счет владельца сертификата или его супруга.
- В договоре указаны сумма, срок, процентная ставка и полная стоимость.
- Понятно, что капиталом гасятся только основной долг и проценты, а штрафы и пени — из своих средств.
- Согласован порядок действий при отказе фонда: кто и в какие сроки возвращает деньги.
- Решено, кому и в каких долях будет оформлено жилье и кто готовит соглашение.
- Все устные обещания перенесены в текст договора.
Мифы vs реальность
Миф: маткапитал можно получить наличными через займ.
Реальность: средства перечисляются только безналичным расчетом и только кредитору, продавцу, застройщику или подрядчику. Наличными выдается лишь остаток до 10 000 рублей.
Миф: займ под материнский капитал можно взять онлайн за один день.
Реальность: онлайн подается заявление, но не выдаются деньги. Регламентные сроки фонда — до 5 рабочих дней на решение и до 5 на перечисление.
Миф: любая МФО может выдать займ под материнский капитал.
Реальность: обычные микрофинансовые организации исключены из перечня в 2019 году. Остались банки и иные кредитные организации, кооперативы из реестра, ДОМ.РФ и МКК со 100% участием субъекта РФ.
Миф: сертификат можно заложить.
Реальность: сертификат не имущество и не обеспечение. Использовать его как залог невозможно.
Миф: заявление подается в Пенсионный фонд.
Реальность: с 2023 года ПФР и ФСС объединены в Социальный фонд России. Заявление подается в СФР.
Миф: нужно нести нотариусу обязательство о выделении долей.
Реальность: с 2020 года такое обязательство не представляется. Выделить доли все равно обязательно — в течение 6 месяцев.
Миф: капиталом можно закрыть любой кредит, если он уже взят.
Реальность: только целевой на приобретение или строительство жилья. Потребительский кредит, автокредит, кредитная карта и микрозайм не подходят.
Миф: сертификат сгорит, если долго им не пользоваться.
Реальность: он действует бессрочно, а остаток индексируется.
«Любые схемы, предлагающие "обналичить" материнский капитал через займы или фиктивные сделки купли-продажи, находятся вне правового поля. По закону средства перечисляются исключительно в безналичной форме строго целевым назначением: банку-кредитору, продавцу недвижимости или образовательному учреждению», — говорит Директор юридического департамента ООО МФК «Джой Мани» Селезнева Ирина — «Попытка обойти этот порядок квалифицируется по статье 159.2 УК РФ (Мошенничество при получении выплат). Владелец сертификата, соглашающийся на подобные услуги, признается соучастником преступления. В результате семья не только теряет государственную поддержку и выплачивает огромные проценты мошенникам, но и рискует получить реальный уголовный срок с обязанностью вернуть всю сумму в бюджет».
Как это устроено в ООО МФК «Джой Мани»
ООО МФК «Джой Мани» работает под брендом Joymoney (зарегистрированный товарный знак № 853625), далее по тексту – Joymoney, и имеет статус микрофинансовой компании под надзором Банка России.
Скажем прямо: Joymoney не выдает займы под материнский капитал и не участвует в схемах с сертификатами. Микрофинансовые организации исключены из перечня кредиторов в 2019 году, поэтому воспользоваться капиталом для погашения займа Joymoney нельзя. Если такое предложение поступит от имени компании — это мошенничество, сообщите нам.
Что Joymoney действительно делает: выдает небольшие потребительские займы для физических лиц на короткий срок, без залога и целевого назначения. Материнский капитал — мера поддержки семей, а не инструмент финансирования бизнеса или закрытия бытовых расходов, и подменять одно другим мы не предлагаем.
Посмотреть условия по всем продуктам можно на странице продуктов Joymoney.
Часто задаваемые вопросы
Можно ли взять займ под материнский капитал в МФО?
Нет. Микрофинансовые организации исключены из перечня в 2019 году. Займ, который можно погасить капиталом, выдают банки и иные кредитные организации, кредитные потребительские кооперативы из реестра Банка России, ДОМ.РФ и микрокредитные компании со 100% участием субъекта РФ.
Можно ли получить материнский капитал наличными?
Нет. Средства перечисляются безналичным переводом. Единственное исключение — единовременная выплата остатка не более 10 000 рублей.
Сколько составляет материнский капитал в 2026 году?
728 921,90 рубля на первого ребенка и на второго, если на первого сертификат не оформлялся. Доплата на второго — 234 321,27 рубля. На третьего и последующих детей, если право раньше не возникало, — 963 243,17 рубля.
Кто может распоряжаться средствами?
Владелец сертификата. Как правило, это мать, но право может перейти к отцу или к самому ребенку в случаях, названных в законе.
Куда подавать заявление о распоряжении?
В Социальный фонд России: через Госуслуги, личный кабинет на сайте фонда, офис МФЦ или территориальный орган. Пенсионного фонда как отдельной структуры не существует с 2023 года.
Сколько ждать денег?
Решение — 5 рабочих дней, при межведомственных запросах до 12. Перечисление — до 5 рабочих дней после положительного решения. Дополнительные документы в большинстве случаев не требуются.
Нужно ли согласие банка на погашение ипотеки маткапиталом?
Нет, но предупредить банк стоит: он пересчитает график и назовет дату зачисления средств.
Можно ли оплатить капиталом штрафы и пени по ипотеке?
Нет. Только основной долг и проценты. Штрафы и неустойки погашаются из собственных средств.
Обязательно ли выделять доли детям?
Да. Срок — 6 месяцев с даты снятия обременения, регистрации права или ввода дома в эксплуатацию. Отдельное нотариальное обязательство с 2020 года не требуется.
Можно ли купить на маткапитал земельный участок или апартаменты?
Нет. Средства направляются на жилое помещение. Земля, апартаменты и другая нежилая недвижимость не подходят.
Дают ли вычет на часть стоимости, оплаченную капиталом?
Нет. Имущественный вычет считается только с ваших собственных расходов. Сам капитал НДФЛ не облагается.
Можно ли оплатить капиталом обучение у репетитора или в онлайн-школе?
Только если у организации или ИП есть лицензия на образовательную деятельность. Образовательное учреждение без лицензии оплатить нельзя.
Что будет, если согласиться на схему обналичивания?
Средства взыщут, сделку признают недействительной, а в отношении участников могут возбудить уголовное дело по статье 159.2 УК РФ. Владелец сертификата рискует стать соучастником.
Выдают ли займы под материнский капитал юридическим лицам?
Нет. Капитал — мера поддержки семей. Для юридических лиц и ИП существуют отдельные кредитные продукты.
Можно ли использовать капитал частями?
Да. Средства делятся между направлениями и расходуются в несколько приемов. Остаток сохраняется и индексируется.
Можно ли направить капитал на пенсию?
Да, после того как ребенку исполнится три года. Накопительные пенсионные права формируются на индивидуальном лицевом счете матери, и решение можно отменить до назначения пенсии.
Заключение
Соберем ответы на главные вопросы. Займ под материнский капитал — не отдельный продукт, а целевой жилищный займ или кредит, который затем гасится средствами сертификата. Круг кредиторов закрыт законом, наличные исключены, деньги всегда уходят напрямую кредитору, продавцу или подрядчику.
Разумный порядок действий: проверить кредитора по реестру, убедиться, что договор целевой и безналичный, заложить в график регламентные сроки фонда, заранее решить вопрос с долями детей и посчитать вычет только по своим расходам. Любое предложение сократить этот путь за счет обналичивания — не финансовая услуга, а риск потерять и деньги, и право на поддержку.
Если появятся вопросы по действующему договору с Joymoney, напишите нам в чат в личном кабинете, на info@joy.money или позвоните на горячую линию 8 (499) 490-25-64 — специалисты на связи с 6:00 до 20:00 по московскому времени.
Источники
Источники: федеральные законы в действующей редакции, решения и разъяснения Банка России, официальные материалы Социального фонда России и Минтруда.
- Федеральный закон от 29.12.2006 № 256-ФЗ «О дополнительных мерах государственной поддержки семей, имеющих детей», статья 10. КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_64872/2189b09639d1af2baefd5a961675b0b99b8a7652/
- Федеральный закон от 18.03.2019 № 37-ФЗ «О внесении изменений в Федеральный закон “О дополнительных мерах государственной поддержки семей, имеющих детей”». Российская газета. Дата обращения: 29.09.2026. https://rg.ru/documents/2019/03/20/a1667354-podderzhka-semei-dok.html
- Постановление Правительства РФ от 12.12.2007 № 862 «О Правилах направления средств (части средств) материнского (семейного) капитала на улучшение жилищных условий» в действующей редакции. КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_73406/
- Социальный фонд России. Порядок распоряжения средствами материнского капитала. Дата обращения: 29.09.2026. https://sfr.gov.ru/grazhdanam/semyam_s_detmi/materinskij_kapital/rasporyazhenije_sredstvami/
- Социальный фонд России. Размер материнского (семейного) капитала с 1 февраля 2026 года. Дата обращения: 29.09.2026. https://sfr.gov.ru/grazhdanam/semyam_s_detmi/materinskij_kapital/razmer
- Социальный фонд России. «Одобрение распоряжений по материнскому капиталу сокращено до четырех дней», 11.08.2026. Дата обращения: 29.09.2026. https://sfr.gov.ru/press_center/news/~2026/08/11/283713
- Минтруд России. Материнский капитал в 2026 году. Дата обращения: 29.09.2026. https://mintrud.gov.ru/ministry/programms/34/matcapital
- Федеральный закон от 18.07.2009 № 190-ФЗ «О кредитной кооперации». КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_89568/
- Налоговый кодекс РФ, статья 220 «Имущественные налоговые вычеты». КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_28165/a3bb8ad3b1a3d4c9a3d3a3f77b6ba9a1a0a5a0b0/
- Уголовный кодекс РФ, статья 159.2 «Мошенничество при получении выплат». КонсультантПлюс. Дата обращения: 29.09.2026. https://www.consultant.ru/document/cons_doc_LAW_10699/
- Банк России. Реестры субъектов рынка микрофинансирования и кредитных потребительских кооперативов. Дата обращения: 29.09.2026. https://www.cbr.ru/microfinance/registry/
Дисклеймер
Материал носит информационный характер и не является индивидуальной финансовой, налоговой или юридической консультацией. Условия займа определяются договором. Издатель: ООО МФК «Джой Мани».
Материал подготовлен Joymoney — сервисом онлайн-займов ООО МФК «Джой Мани» (ИНН 5407496776, ОГРН 1145476064711, номер в госреестре МФО 651403550005450). Компания работает с 2014 года, является членом СРО «МиР» и находится под надзором Банка России.

Важная финансовая информация
В Joymoney можно оформить заём от 3 000 до 100 000 рублей на срок от 10 дней до 24 недель. Нужны паспорт и СНИЛС, заявку рассматривают обычно не более 15 минут, деньги приходят на именную банковскую по указанному вами номеру телефона с использованием «Системы Быстрых Платежей (СБП). Заём доступен гражданам РФ от 18 до 71 года. Полная стоимость займа от 197,100% до 292,000% годовых, ставка — от 0,54 до 0,8% в день